買賣台股的成本不是只有股票價格,證交稅與手續費直接影響實際盈虧。以下依2026年證交稅率(一般與當沖)、券商手續費基準與折數條件,提供完整試算方法。交易成本計算僅供決策參考,投資股票可能虧損本金,無法保障任何收益。先把成本和條件算清楚,再看交易規模與頻率的影響。資料截至2026年7月。
2026 股票交易稅基礎結構:為什麼買進不用繳稅?
證券交易稅是台灣股市對「賣出」行為課徵的稅款,買進股票不需繳納證交稅,僅支付券商手續費。此設計源自《證券交易稅條例》的立法精神,將證交稅定位為交易行為稅,針對所有權移轉課徵,而非對投資獲利課稅。持股未賣出時,即使股價上漲也不會產生證交稅負擔。2026年一般證交稅率為賣出金額千分之3,當沖稅率為千分之1.5。
手續費買進與賣出雙向收取,基準費率為交易金額千分之1.425。多數券商提供折扣,例如28折後約千分之0.4。2026年證交稅率與手續費基準均維持現制,依據財政部與台灣證券交易所公告。證交稅與所得稅不同:證交稅是交易當下的固定稅率,與盈虧無關;所得稅是獲利階段的課稅,目前國內上市櫃股票交易所得暫停課徵。
股票交易成本試算:從買進到賣出的真實獲利公式
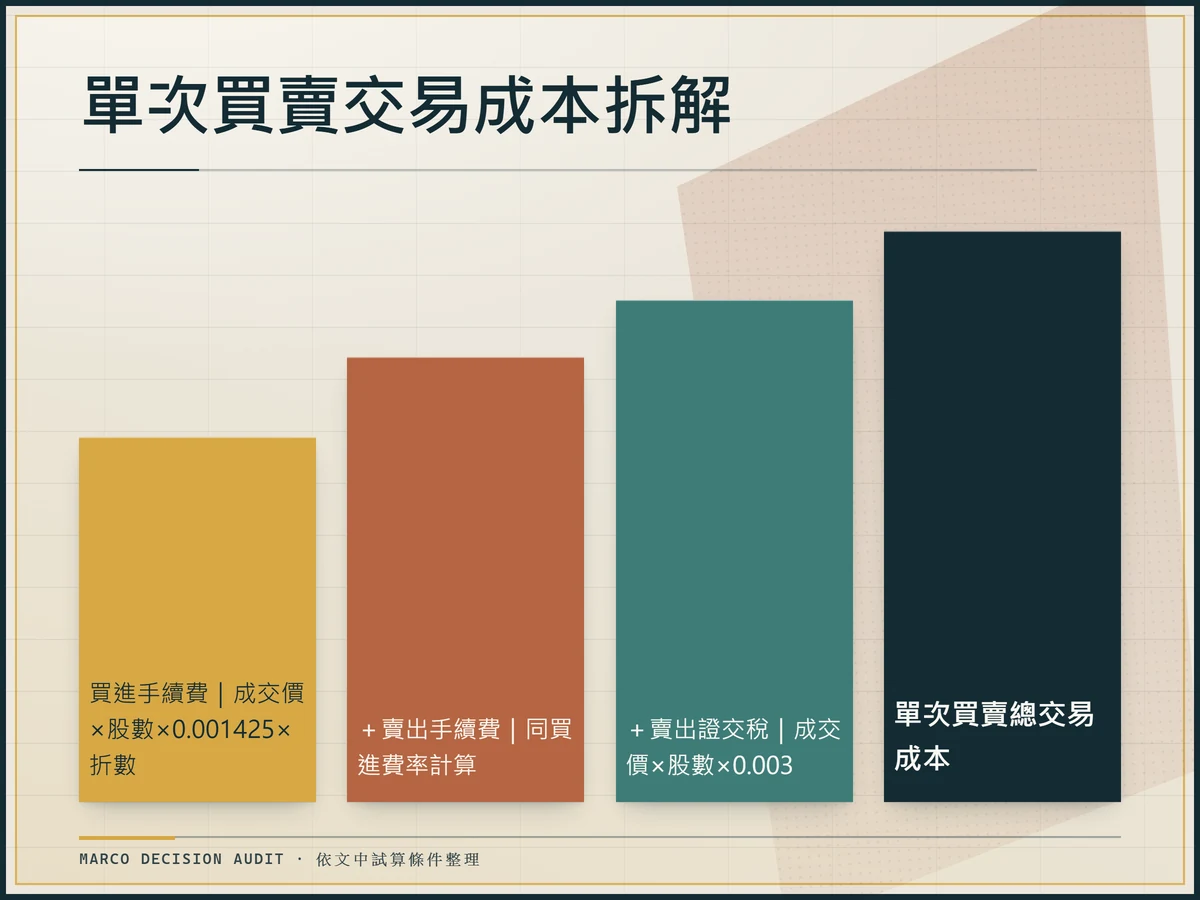
單次買賣總成本由買進手續費、賣出手續費與賣出證交稅組成。以下提供計算口徑與一般案例:
- 買進總支出 = 成交價 × 股數 + 成交價 × 股數 × 手續費率 × 折扣率
- 賣出稅後收入 = 成交價 × 股數 × (1 − 手續費率 × 折扣率 − 證交稅率)
- 淨獲利或虧損 = 賣出稅後收入 − 買進總支出
以成交價100元、1000股(1張)、手續費6折、證交稅一般稅率為例:買進手續費100,000×0.001425×0.6=85.5元,賣出手續費同為85.5元,賣出證交稅100,000×0.003=300元,總交易成本471元。此口徑假設買賣價格相同,實際成本須依各自成交價與券商折數重新計算。手續費85.5元已高於多數券商的最低收取20元門檻,按實收計。
若使用Excel自行試算,可設定買進價(A1)、賣出價(B1)、手續費折扣率(C1)。淨獲利公式 = B1×(1−0.001425×C1−0.003) − A1×(1+0.001425×C1)。當沖交易時將證交稅0.003改為0.0015。
交易成本五步計算工作流
第一步確認券商手續費折數與最低手續費門檻。完整流程如下:
- 確認交易類型(現股、當沖、融資),不同類型適用不同證交稅率。
- 查詢券商實際手續費折扣率,登入系統或洽詢營業員確認個人適用折數。
- 計算買進總成本:成交價×股數×(1+手續費率×折扣率),確認是否低於最低收取金額(通常20元)。
- 計算賣出淨收入:成交價×股數×(1−手續費率×折扣率−證交稅率)。
- 計算淨獲利或虧損 = 賣出淨收入 − 買進總成本。當沖交易證交稅率改為千分之1.5。
這題先看折數,再看最低手續費。若每月交易金額達一定規模,與券商協商更低折數,長期累積差異可觀。證券交易的下單操作流程,可參考玉山證券APP教學了解實務細節。
2026 年當沖交易優惠稅率完整解析:降稅延長了嗎?
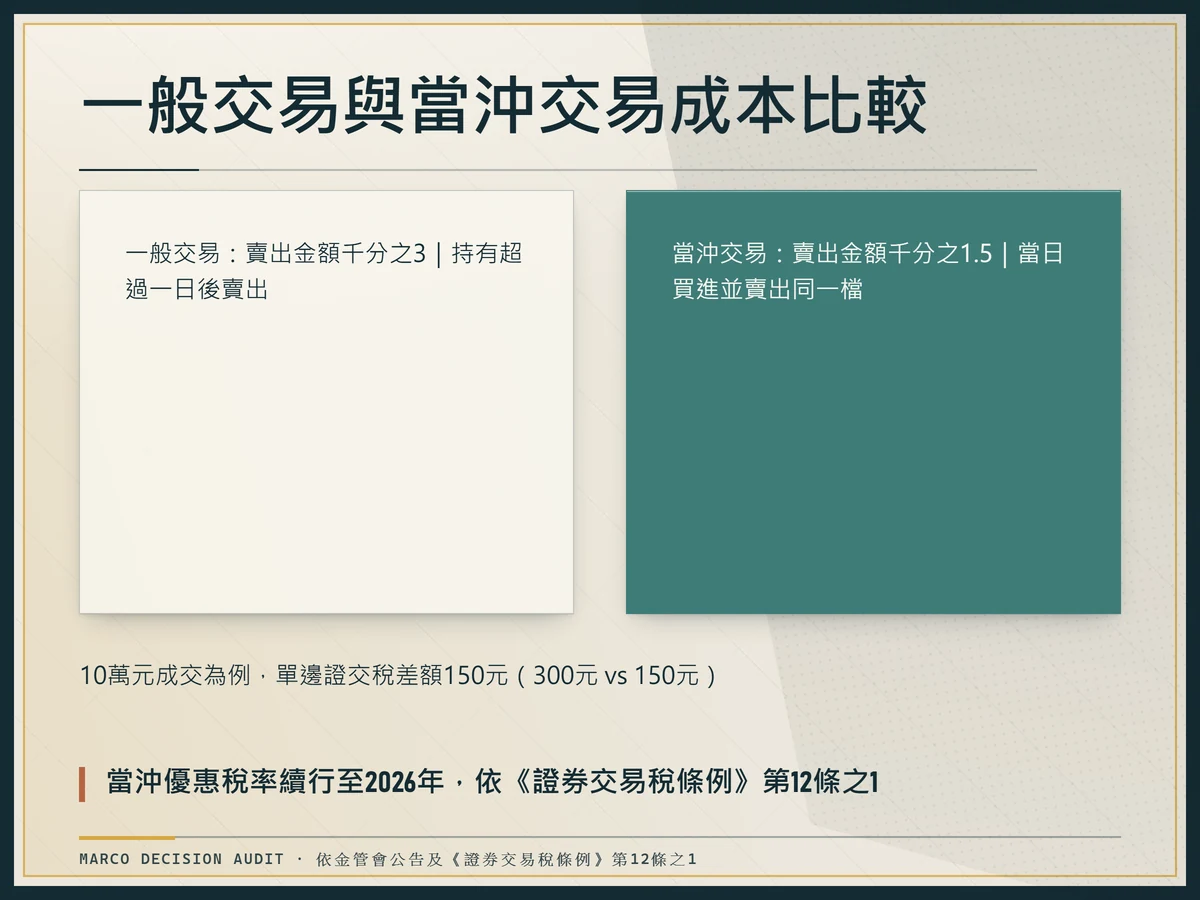
2026年當沖交易證交稅率為千分之1.5,低於一般交易的千分之3。此優惠依據《證券交易稅條例》第12條之1規定,適用於同一交易日買進與賣出同一檔股票的當沖交易,隔日沖不適用。金管會已確認政策續行至2026年,資料截至2026年7月,屆期是否再延長需視立法機關決議。以下為一般交易與當沖的比較:
| 比較項目 | 一般交易 | 當沖交易 |
|---|---|---|
| 證交稅率 | 賣出金額千分之3 | 賣出金額千分之1.5 |
| 適用條件 | 持有超過一日後賣出 | 當日買進並賣出同一檔股票 |
| 手續費 | 雙向收取,依券商折數 | 雙向收取(同一般費率) |
| 成本敏感度 | 持有越久,單日稅費占比越低 | 每日成本占比高,價差須大於稅費 |
以成交價100元、1000股為例,一般交易單邊證交稅300元,當沖僅150元。但當沖的雙向手續費未因降稅而減少,總成本差異須將手續費一併計入。牌面數字不是到手數字,還要把稅費和折數算進去。實際操作前應先確認自身券商的當沖交易條件。
手續費折扣前後的實際成本對照表
手續費折數降低的單筆金額差異通常在千元以內,但交易頻率高時累積差距顯著。以下以10萬、50萬、100萬三種成交金額,比較牌告費率、6折與3折的單邊手續費:
| 成交金額 | 牌告(千分之1.425) | 6折後(千分之0.855) | 3折後(千分之0.428) |
|---|---|---|---|
| 10萬元 | 142.5元 | 85.5元 | 42.8元 |
| 50萬元 | 712.5元 | 427.5元 | 213.8元 |
| 100萬元 | 1,425元 | 855元 | 427.5元 |
表註:以上為單邊費用,雙邊交易時成本為兩倍。低於最低收取金額(多數券商20元)時按低消計收。實際折扣率依各券商與客戶議定條件為準。
零股交易的最低手續費影響。盤中零股交易部分券商提供1元手續費方案,但若計算結果低於最低收取金額,仍按20元計收。以50元股票買10股為例,成交金額500元,牌告手續費不到1元,實際支付20元,手續費佔比達4%。小額交易應先確認券商零股最低收費規定,或累積至整張再交易,避免手續費占比過高。真正拉開成本差距的,通常不是廣告首頁那一欄,而是折數與最低手續費的組合。
若交易規模穩定,可主動與券商協商更低折數。溝通重點包括:告知近期交易量與資產規模、參考同業費率行情、詢問電子下單額外折扣、以及當沖交易是否有專屬費率方案。
棄息賣出的成本考量
除權息前賣出股票可避免股利併入綜合所得稅及二代健保補充保費(超過20,000元部分課2.11%),但須支付證交稅0.3%與手續費。是否划算需比較省下的稅費與錯失的股利加上價差風險。此決策沒有絕對答案,須依個人稅率級距與持股的填息機率個別評估。
常見問題(FAQ)
股票賣掉要繳所得稅嗎?
台灣目前境內上市櫃股票交易所得暫停課徵所得稅,自2016年起實施。但股利所得需併入綜合所得稅申報,且若全年股利超過20,000元,可能產生二代健保補充保費。海外股票或個別特殊案件則另依規定處理。
股票交易稅什麼時候扣?
於T+2交割日,由券商在賣出款項中直接扣除證交稅與手續費,投資人收到的已是淨收入,無需另行繳納。
2026當沖降稅還有嗎?
有。金管會已公告《證券交易稅條例》第12條之1的當沖優惠稅率0.15%將延長至2026年,適用於當日買賣現股或資券,隔日沖不適用。實際執行仍需券商系統支援。
零股手續費1元的券商有哪些?
目前多家券商(如永豐證券、富邦證券、凱基證券等)針對盤中零股交易提供1元手續費方案,但多數仍設有20元低消,且僅限盤中時段。盤後零股手續費通常維持一般費率或較高低消。
證交稅可以退稅嗎?
證交稅是交易行為稅,一經扣繳即屬法定稅款,原則上無法退稅。但若發生交易撤銷或退還款項等特殊情形,可向財政部或券商申請退還。
二代健保補充保費怎麼算?
補充保費按各項所得(含股利、利息、租金等)全年超過20,000元的部分,徵收2.11%。股票股利若超過門檻,會由發行公司扣繳,並納入個人健保費計算基礎。
當沖交易需要什麼資格?
需開立當沖專戶,並簽署風險預告書。一般投資人只要帳戶有餘額或融資額度,且券商系統支援,即可進行現股當沖。資券當沖則需有融資融券額度。
除權息前一天賣出,真的能省稅嗎?
除權息前賣出可避免將股利併入綜所稅及產生補充保費,但需支付0.3%證交稅。是否划算需比較省下的稅費與錯失的股利,並評估個股後續填息機率。
所有券商都有手續費低消20元嗎?
多數券商對一般交易設有20元低消,但部分券商針對盤中零股或電子單提供優惠,可能降低或免除低消。實際規定需向各自券商確認。
海外股票交易需要繳證交稅嗎?
不需要。證交稅僅針對在台灣證券交易所或櫃買中心上市櫃的股票交易課徵。海外股票交易依當地法規課稅,台灣不徵證交稅,但獲利仍需依規定申報綜合所得稅。
方策|Marco 理財決策編輯
方策是 Marco MKT Group 的編輯筆名,專注把公開金融規則整理成可核對的條件、成本與步驟,不提供個別投資、法律或稅務建議。
本文為公開金融規則整理,不構成個別投資或稅務建議。資料截至2026年7月。各項費率以財政部、金管會與各券商最新公告為準。