2026 各銀行活存利率總整理:誰才是今年的利息王?
截至 2026 年 6 月資料更新點,台灣主要銀行活存牌告利率約在 0.2% 至 0.7% 之間,數位帳戶優惠利率最高可達 4.5%,但優惠利率通常只適用特定本金上限與新客戶條件。本頁以可核對的數值、條件與來源為主,幫你先排除不符合資格的選項。
選高利活存時,先看三個欄位:本金上限、任務難度、優惠到期日。牌面利率最高的銀行,不一定是你實際拿到利息最多的銀行。下列表格整理 2026 年 6 月主要數位帳戶與傳統銀行的利率、上限與任務條件,資料以各銀行官方公告為準。
| 銀行名稱 | 牌告活存利率 | 優惠利率(加碼後) | 本金上限 | 優惠期間 | 適用條件 | 資料日期 |
|---|---|---|---|---|---|---|
| 樂天國際銀行 | 0.2% | 4.5% | 前 10 萬 | 依公告活動期 | 每月簽到 3 天,連續 3 個月 | 2026/06/01 |
| Line Bank | 0.2% | 4.0% | 前 50 萬 | 依公告活動期 | 新資金,跨轉 5 次或綁 Line Pay | 2026/05/28 |
| Richart(台新) | 0.2% | 3.8% | 前 30 萬 | 依公告活動期 | 綁定支付,月消費達標 | 2026/06/05 |
| 王道銀行 | 0.35% | 3.5% | 前 20 萬 | 依公告活動期 | 薪轉戶 | 2026/06/03 |
| 永豐 Dawho | 0.35% | 3.5% | 前 50 萬 | 依公告活動期 | 新資金專案 | 2026/06/01 |
| 渣打銀行 | 0.5% | 3.2% | 200 萬內 | 新資金留存 3 月 | 新資金 | 2026/06/01 |
| 匯豐銀行 | 0.5% | 3.2% | 階梯,無固定上限 | 依公告活動期 | 卓越理財資格 | 2026/06/01 |
| 台灣銀行 | 0.7% | 無加碼 | 無上限 | 常態 | 無 | 2026/06/01 |
比較口徑說明:本表優惠利率為各銀行加碼後最高年利率,牌告利率為一般活存基準。本金上限指優惠利率可適用之金額上限,超過部分回落到牌告利率或下一階利率。優惠期間以各銀行當期公告為準。
2026 下半年利率風向預測
2026 下半年台灣活存利率走勢取決於央行政策利率決策,截至資料更新日央行維持重貼現率不變,銀行活存利率跟隨調整但幅度與時點各銀行不同。本段為公開資訊整理,不構成利率走勢預測或投資建議。
- 央行政策利率:依中央銀行公開利率頁面(2026 年第一季貨幣政策會議紀錄)。
- 銀行調整時間差:各銀行調整牌告與優惠利率的時點不同,通常落後央行決策。
- 數位帳戶優惠變動:超高利率(4% 以上)的加碼活動期間可能調整,以銀行公告為準。
- 不確定性:通膨走向、資金環境與監管要求都可能影響實際利率水位。
這題先看央行政策,再看各銀行跟進幅度;真正拉開成本差距的,通常不是廣告首頁那一欄。
數位帳戶 vs. 傳統銀行:為什麼你的利息領得比別人少?
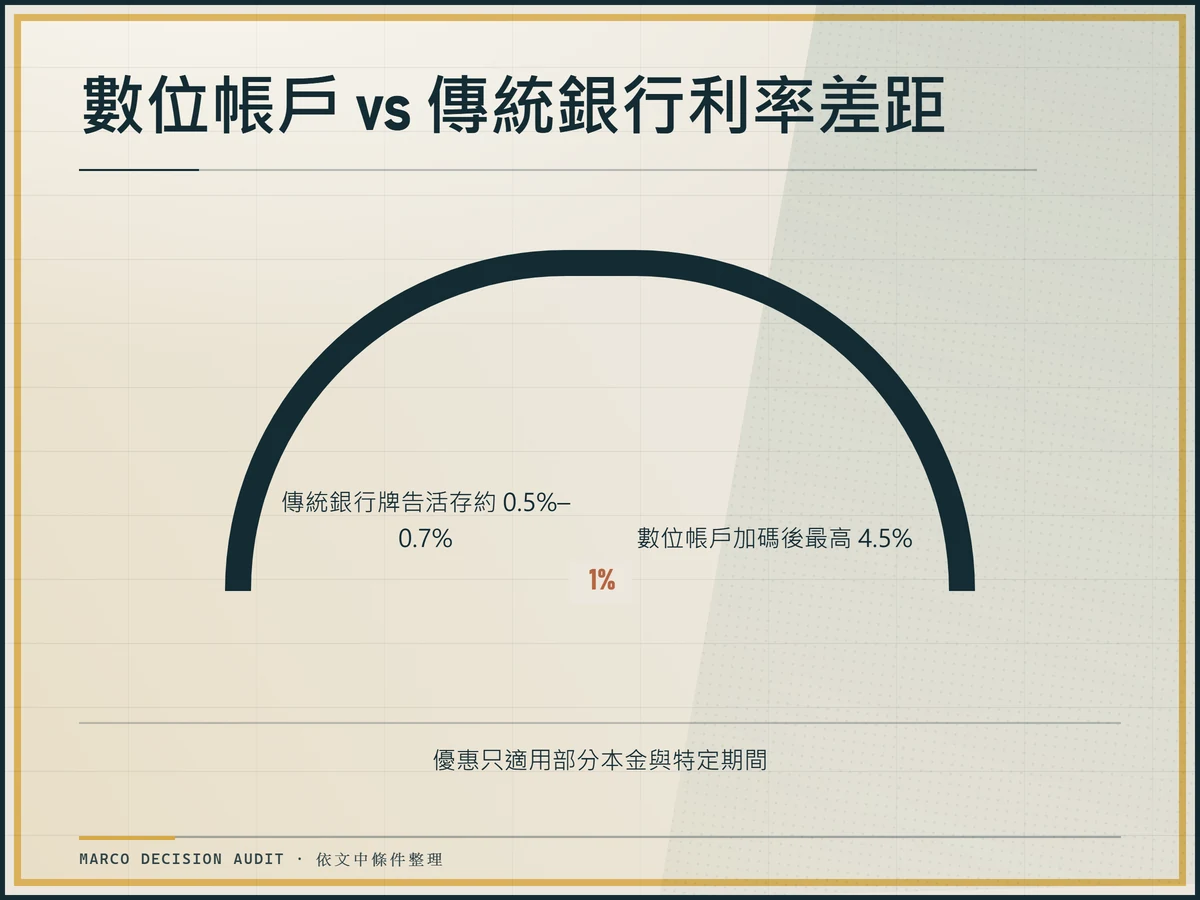
牌面利率不等於到手利息,差距來自本金上限、優惠期間、新客戶定義與是否達成指定條件。傳統銀行如台灣銀行牌告活存利率 0.7%,數位帳戶加碼後可達 4.5%,但優惠只適用部分本金與特定期間。
| 比較維度 | 數位帳戶 | 傳統銀行 |
|---|---|---|
| 牌告活存利率 | 約 0.2% | 約 0.5% 至 0.7% |
| 優惠利率最高 | 最高 4.5%(有條件) | 多在 1% 以下或無加碼 |
| 優惠本金上限 | 前 10 萬至 50 萬不等 | 通常無上限,但利率較低 |
| 開戶門檻 | App 申辦,5 至 15 分鐘 | 臨櫃或線上,需身分證與第二證件 |
| 任務條件 | 簽到、跨轉、消費達標等 | 多無任務 |
| 實體分行 | 無或極少 | 完整分行網絡 |
| 存款保險 | 受中央存款保險公司保障 300 萬內本息 | 受中央存款保險公司保障 300 萬內本息 |
差別在營運成本:傳統銀行有上千分行與員工薪資,利差被壓縮;數位帳戶以 App 取代櫃台,成本較低,得以提供較高優惠活存利息。同集團的數位品牌與實體銀行若共用同一銀行執照(例如台新銀行與 Richart),實際上共享中央存款保險公司 300 萬元保障限額,分散資產時應將同集團帳戶視為單一實體。
牌面數字不是到手數字,還要把上限和期間算進去;先把例外條件排除,剩下的比較才有意義。
優惠利率的適用本金上限與失效條件
高利活存的「最高利率」通常只適用 10 萬至 50 萬台幣本金,超過上限的部分回落到牌告利率或下一階優惠,且優惠有到期日或條件失效觸發點。讀者可依下列檢核表確認自己是否符合優惠資格。
| 銀行 | 本金上限 | 優惠期間 | 新客戶定義 | 失效條件 |
|---|---|---|---|---|
| 樂天國際銀行 | 前 10 萬 | 依公告活動期 | 新開戶 | 未連續 3 個月達簽到任務 |
| Line Bank | 前 50 萬 | 依公告活動期 | 新資金或新開戶 | 未達跨轉次數或綁定消費 |
| Richart(台新) | 前 30 萬 | 依公告活動期 | 新開戶 | 月消費未達標或未綁定支付 |
| 王道銀行 | 前 20 萬 | 依公告活動期 | 薪轉戶 | 未維持薪轉入帳 |
| 永豐 Dawho | 前 50 萬 | 新資金專案期 | 新資金 | 資金非新資金或專案到期 |
| 渣打銀行 | 200 萬內 | 新資金留存 3 月 | 新資金 | 資金動用未滿 3 月 |
| 匯豐銀行 | 階梯無固定上限 | 依公告活動期 | 卓越理財資格 | 未維持卓越理財資產門檻 |
判斷時先看本金是否落在優惠上限內,再看自己是否符合新客戶或指定條件;條件不符時利率回落到牌告,實際利息可能遠低於預期。
資料來源與更新日期
本頁利率數值整理自各銀行官方公告與中央銀行公開利率頁面,資料截至 2026 年 6 月。利率為浮動,以銀行最新公告為準。
| 來源名稱 | 查詢日期 | 備註 |
|---|---|---|
| 中央銀行公開利率頁面 | 2026 年第一季 | 政策利率與貨幣政策會議紀錄 |
| 樂天國際銀行官方公告 | 2026/06/01 | 4.5% 加碼活動 |
| Line Bank 官方公告 | 2026/05/28 | 4.0% 新資金專案 |
| 台新 Richart 官方公告 | 2026/06/05 | 3.8% 任務型加碼 |
| 王道銀行官方公告 | 2026/06/03 | 3.5% 薪轉方案 |
| 永豐銀行 Dawho 官方公告 | 2026/06/01 | 3.5% 新資金專案 |
| 渣打銀行官方公告 | 2026/06/01 | 3.2% 新資金方案 |
| 匯豐銀行官方公告 | 2026/06/01 | 3.2% 階梯利率 |
| 台灣銀行牌告利率 | 2026/06/01 | 0.7% 牌告 |
| 中央存款保險公司規定 | 2026 年現行 | 每人每銀行最高保障 300 萬本息 |
常見誤判與下一步
比較活存利率時,先排除不符合資格的選項,再比較實際可得的利息,而不是只看牌面利率數字。常見誤判包含以下三項。
- 只看最高利率:未確認本金是否落在優惠上限內,超過部分回落到牌告。
- 忽略任務難度:跨轉次數、消費門檻未達標,優惠自動失效。
- 誤把同集團帳戶視為獨立保障:共用同一銀行執照的數位品牌與實體銀行共享 300 萬存款保險額度。
下一步行動清單:
- 確認你的存款金額是否落在欲選方案的優惠本金上限內。
- 查閱該銀行最新公告的優惠期間與失效條件。
- 檢視自己是否符合新客戶或指定條件(薪轉、新資金、綁定支付)。
- 若資金超過單一銀行優惠上限,分散至 2 至 3 家不同集團帳戶。
- 留意單筆利息超過 2 萬元時的二代健保補充保費扣繳。
- 定期回到銀行官方頁面核對最新利率與活動條件。
這不是叫你一定選哪一家,而是先刪掉不符合條件的選項。若想進一步比較 2026 年各家銀行的活存與數位帳戶利率,可閱讀2026 各家銀行活存利率比較專頁取得更多數位帳戶與傳統銀行的對照整理。
作者:方策|Marco 理財決策編輯
方策是 Marco MKT Group 的編輯筆名,專注把公開金融規則整理成可核對的條件、成本與步驟,不提供個別投資、法律或稅務建議。
免責聲明:本頁利率數值整理自各銀行官方公告與中央銀行公開資料,資料截至 2026 年 6 月。利率為浮動,以銀行最新公告為準。本頁不構成個別投資建議,投資有可能導致本金虧損,請依自身條件評估並向銀行或專業人員確認最新資訊。