2026 年台灣活存市場,數位帳戶新戶年利率多介於 1.80% 至 3.20%,傳統銀行數位帳戶則在 0.30% 至 1.50% 之間。但利率數字背後藏有起息點、計息級距與活動條件三個關鍵檢查點,直接影響你的實際利息收入。以下從比較表開始,逐項拆解。
2026 台灣各家銀行活存利率比較:數位帳戶 vs 傳統銀行
截至本文資料日期,台灣主要銀行活存牌面利率介於 0.005% 至 0.030%,而數位帳戶專案利率依活動條件與存戶類別介於 1.20% 至 3.20%。以下表格列出 2026 年具代表性的銀行方案,資料日期標於表頭,實際利率以各銀行官網最新公告為準。
| 銀行類型 | 代表銀行 | 最高年利率(新戶) | 額度上限 | 起息點 | 截止日期 |
|---|---|---|---|---|---|
| 純數位銀行 | Line Bank | 3.20% | 50 萬 | 0 元 | 2026/6/30(新戶) |
| Richart(台新) | 2.80% | 30 萬 | 0 元 | 2026/5/31(新戶) | |
| Bankee(樂天) | 2.50% | 100 萬 | 1 萬元 | 2026/7/15(新舊戶) | |
| 將來銀行 | 2.65% | 80 萬 | 0 元 | 2026/4/30(任務型) | |
| 傳統銀行數位帳戶 | 玉山銀行 | 1.50% | 無上限 | 1 萬元 | 持續至公告 |
| 國泰世華 | 1.20% | 無上限 | 5 萬元 | 2026/12/31 | |
| 華南銀行 | 0.80% | 無上限 | 1 萬元 | 持續至公告 |
資料來源:中央銀行利率公告,實際利率依銀行官網最新公告為準。牌面利率不等於實際可獲得利率,需同時確認優惠上限、起息點與活動期間。所有數位帳戶均加入存款保險,每戶最高保障 300 萬。
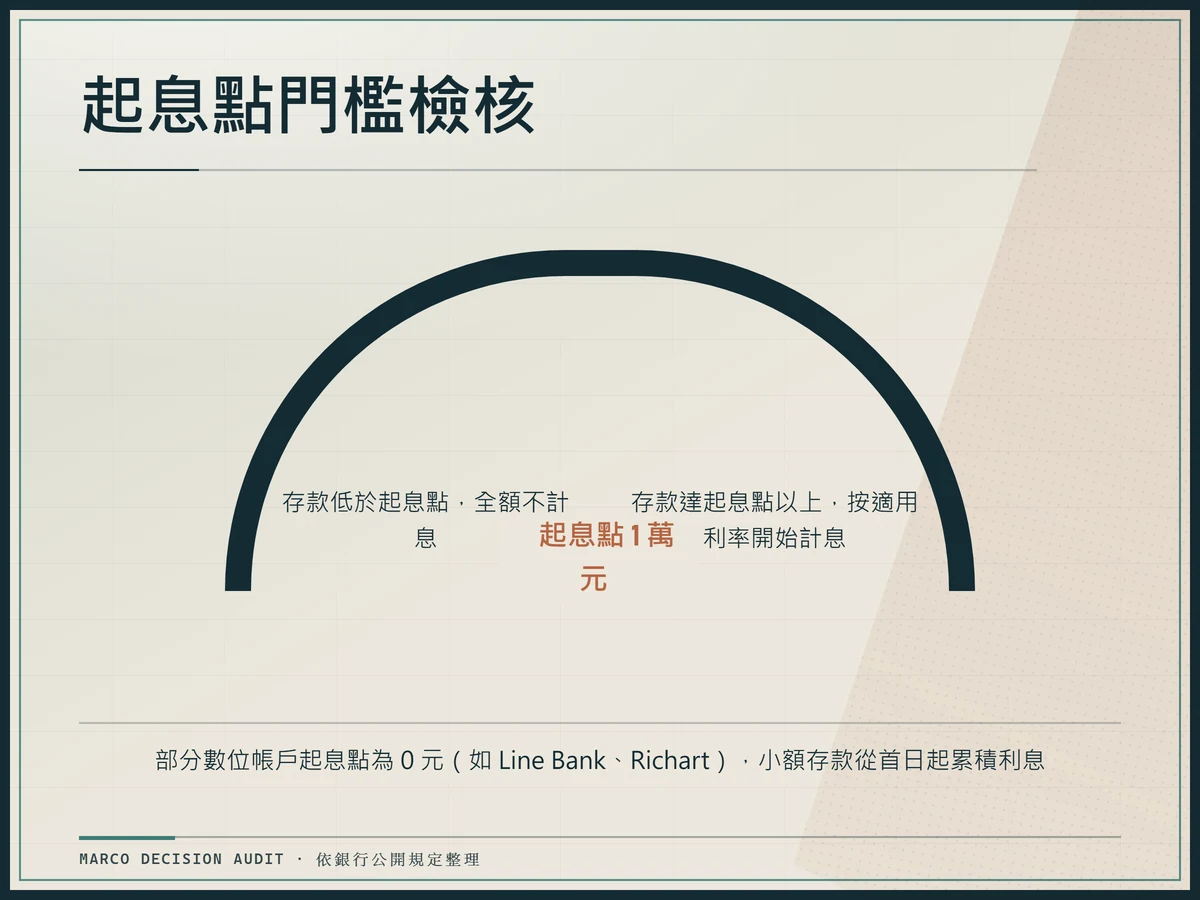
起息點與計息級距:你的存款實際開始生息的門檻
起息點是銀行開始計算存款利息的最低金額,多數傳統銀行設為新台幣 1 萬至 5 萬元,低於此門檻的存款全額不計息。以起息點 1 萬元的帳戶為例,存入 8,000 元全年無息;若改存起息點 0 元的數位帳戶(如 Line Bank、Richart),8,000 元從第一天就開始累積利息。起息點對小額存款的影響最直接:這題先看起息門檻,再比利率百分比。
計息級距是指存款超過特定金額後,超出部分適用不同利率。以 150 萬元為例,若銀行提供前 100 萬 2.50%、超過部分 1.00%,實際平均年利率約 1.83%,而非表面上的 2.50%。判斷時要先確認你的存款規模落在哪一個級距,分別計算各區間的利息後再加總,才能得到實際年利率。
這不是叫你一定選哪一家,而是先刪掉不符合條件的選項:起息點高於你存款金額的帳戶,即使牌面利率再高,對你也沒有實質意義。
純數位銀行 vs 傳統銀行數位服務比較
純數位銀行(如將來銀行、LINE Bank)與傳統銀行的數位帳戶在開戶方式、利率結構與服務項目上有明確差異。選擇前應先確認你需要的銀行業務能否線上完成,以及你對臨櫃服務的需求程度。
純數位帳戶計息週期為日計息月給付,跨行轉帳免手續費次數達 5 至 10 次,適合追求流動性的使用者;缺點為高利額度有限,新戶優惠三個月後利率降幅約 1.50%。傳統銀行數位帳戶活存年利率較低,但無高利額度限制,實體分行資本適足率高於 15%,適合大額存款且無跨轉手續費考量的存戶。
對於同時有證券投資需求的讀者,可參考玉山證券App開戶與下單教學,搭配存款帳戶與交割戶的資金調度。
高利活存活動條件檢核:優惠上限、任務門檻與到期日
高利活存活動的實際利率是否適用於你的存款,取決於三個獨立條件:優惠本金上限、每月需完成的任務,以及活動到期後的適用利率。以下逐項檢核:
- 優惠本金上限:超過上限的存款適用牌面利率或較低的舊戶利率。以 Line Bank 新戶 3.20%(上限 50 萬)為例,存入 60 萬時超出 10 萬以牌面利率計息。
- 任務門檻:常見條件包括每月刷卡指定次數、設定自動扣繳、跨行轉入薪資。將來銀行任務型 2.65% 需達成美金結匯或刷卡條件;未達成時利率降至 1.90% 左右。
- 到期日後利率:活動結束後適用利率可能低於牌面水準。新戶優惠到期後多降至 1.00% 左右,可評估是否轉移資金至其他銀行的新戶活動。
任務型帳戶是否划算,可換算時間成本:將來銀行舊戶任務型利率 2.20%,無任務版本約 1.90%,差額 0.30%。以 80 萬元計算,每月多賺利息約 200 元。若每月完成任務需耗費 30 分鐘,實際時薪約 80 元。若你的時間價值高於此數,優先選擇無條件帳戶如 Bankee(2.50%,100 萬內全年適用,無任務)。
舊戶續航力評比:Bankee 舊戶 2.50%(100 萬內、無任務)、將來銀行舊戶 2.20%(80 萬內、任務型)、玉山銀行 1.50%(無上限、自動續存)、永豐銀行數位帳戶 1.80%(無上限、每月跨轉 3 次)。頻繁搬家成本約每三個月 30 分鐘,舊戶續航力優先於新戶短衝高利。
活存與定存的資金配置選擇邏輯
決定將資金放在活存或定存,關鍵在於你預估這筆資金多久不會動用:3 個月內可能使用的資金放活存,6 個月以上閒置資金可考慮定存。若不確定動用時間,優先選擇活存,避免定存提前解約的利息損失。
定存提前解約的利息計算是以實際存期對應的定存利率打 8 折計算,存滿 3 個月以上才能計息。以一年期定存利率 1.60% 為例,存滿 6 個月解約,適用的利率約為六個月定存利率(假設 1.40%)× 0.8 = 1.12%,仍高於多數傳統銀行活存牌面利率。但若存未滿 1 個月,不計息。
實務上建議:保留 3 至 6 個月生活費在活存帳戶作為緊急備用金,剩餘資金再配置定存。若活存帳戶提供 2.00% 以上的高利且無上限限制,則可不需額外配置定存。
2026 央行利率政策與存款利率的關聯
中央銀行調整政策利率會影響銀行資金成本,一般在三至六個月內逐步反映在存款牌面利率上。2026 年台灣央行基準利率維持在相對穩定區間,存款利率未出現大幅調整。政策利率與存款利率的調整幅度非 1:1 對應,不同銀行調整時間與幅度也不一致。
數位帳戶的專案活動利率對央行政策變動的反應通常比牌面利率更快,因為活動利率由銀行行銷預算決定,受資金成本影響較間接。牌面利率則直接反映銀行的資金成本結構,央行升息後六個月內,多數銀行會跟進調整牌面利率 0.25% 至 0.50%。中央銀行最新利率公告可查詢基準利率變動時程。
存款保險與帳戶安全:你的存款保障範圍
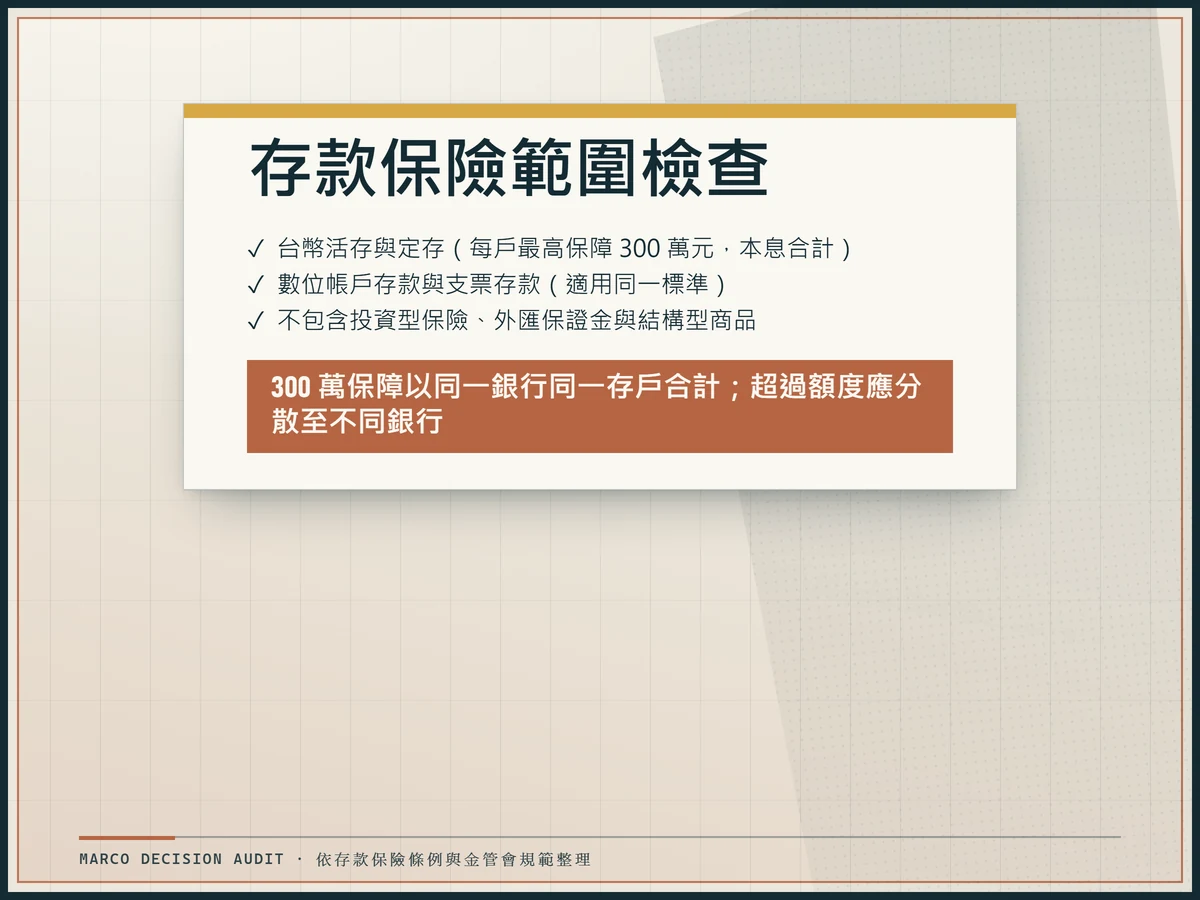
台灣中央存款保險公司(CDIC)對每家銀行的每一存戶提供最高新台幣 300 萬元的存款保障,含本金與利息合計計算。數位帳戶與傳統銀行適用同一標準,保障範圍包含台幣活存、定存、支票存款等,不適用於投資型商品與外匯保證金交易帳戶。
大額資金停泊時,銀行體質是次要安全考量。金管會規定銀行資本適足率(BIS)需達 10.50%,系統重要性銀行(D-SIBs)如玉山銀行、富邦銀行,實際資本適足率常維持在 16% 以上。部分新興數位銀行資本適足率可能接近法定下限,若資金超過存款保險 300 萬保障額度,建議分散至資本更雄厚的傳統銀行。
| 保障項目 | 保障範圍 | 不保障項目 | 法規依據 |
|---|---|---|---|
| 台幣活存與定存 | 每戶最高 300 萬(本息合計) | 投資型保險 | 存款保險條例 |
| 支票存款 | 每戶最高 300 萬 | 外匯保證金交易 | |
| 數位帳戶存款 | 與傳統銀行同一標準 | 基金、股票、結構型商品 |
300 萬保障額度是以「同一銀行、同一存戶」合計計算,分散存款至不同銀行可獲得更高的整體保障。
實際利息收益試算:同樣金額在不同銀行的實際年利息
牌面利率不等於實際收入,必須扣除起息點門檻、計息級距與稅務成本後才是到手利息。以下以新台幣 10 萬、50 萬、100 萬為示範金額,比較不同銀行的實際年利息。試算假設存款維持在指定額度內且符合活動條件,不計複利。
以 10 萬元為例:Line Bank 新戶 3.20%(50 萬內)年利息約 3,200 元;玉山銀行 1.50%(無上限)年利息 1,500 元。即使玉山額度無上限,但較低的利率讓你的 10 萬元每年少賺 1,700 元。優先選擇起息點 0 元且最高利率超過 2.80% 的數位帳戶。
以 100 萬元為例:
| 存款金額 | 銀行方案 | 適用利率 | 年利息(試算) | 條件 |
|---|---|---|---|---|
| 10 萬 | Line Bank 新戶 | 3.20%(全額) | 3,200 元 | 0 元起息 |
| 10 萬 | 玉山銀行 | 1.50%(全額) | 1,500 元 | 起息點 1 萬 |
| 100 萬 | Bankee | 2.50%(全額) | 25,000 元 | 無任務,全年適用 |
| 100 萬 | Line Bank 新戶 | 前 50 萬 3.20% + 後 50 萬 1.00% | 約 21,000 元 | 超額部分降息 |
注意:年利息超過新台幣 20,000 元時需扣繳二代健保補充保費 2.11%,且全額利息所得須併入綜合所得稅申報。以 Bankee 100 萬年利息 25,000 元為例,補充保費約 528 元。
數位帳戶 vs 傳統銀行 , 決策矩陣
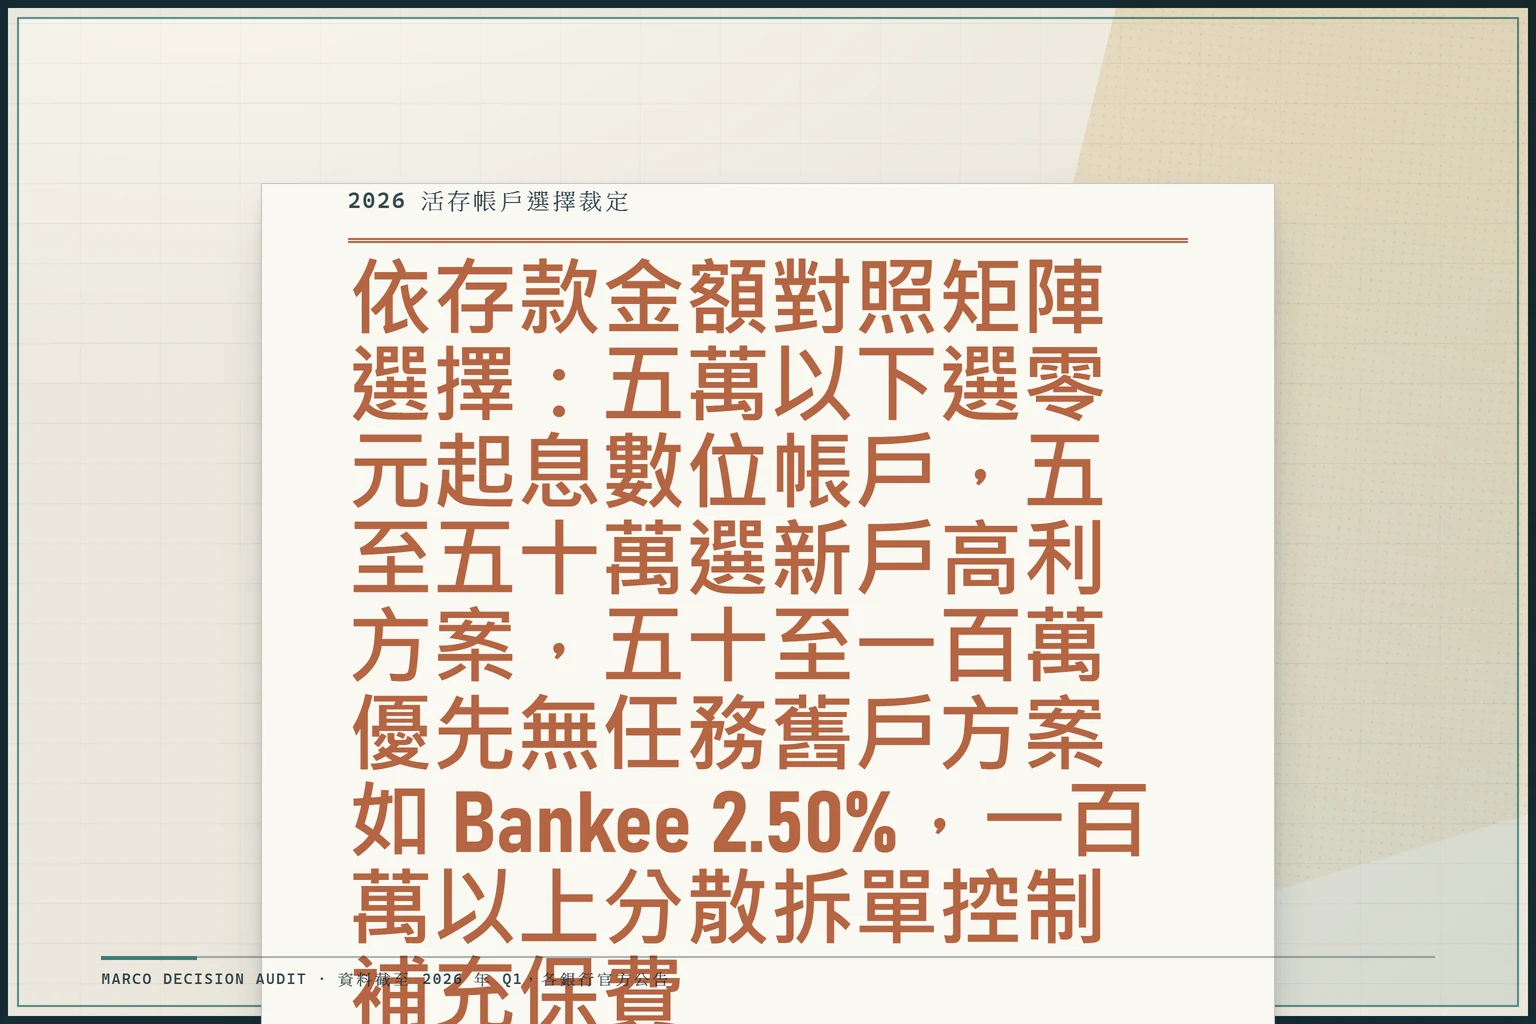
選擇存款帳戶,先確認你的存款金額落在哪一個區間,再對照矩陣找到適合的帳戶類型。以下矩陣為編輯依公開條件整理的判斷參考,實際仍須核對各銀行最新規定。
| 存款金額 | 主要需求 | 適合帳戶類型 | 考量重點 |
|---|---|---|---|
| 5 萬以下 | 基本儲蓄、日常支付 | 純數位帳戶(0 元起息) | 起息點第一優先,選擇 0 元起息方案 |
| 5 萬至 50 萬 | 最大化利息收益 | 數位帳戶新戶高利方案 | 比較利率百分比,上限是否足夠容納存款 |
| 50 萬至 100 萬 | 長期穩定收益 | 數位帳戶舊戶高續航方案 | 優先無任務方案如 Bankee 2.50% |
| 100 萬以上 | 安全性優先,兼顧收益 | 分散拆單至多家銀行 | 控制單行利息低於 20,000 元避免補充保費 |
| 任何金額 | 需要臨櫃服務 | 傳統銀行的數位帳戶 | 接受較低利率,換取分行服務與大額無上限 |
真正拉開成本差距的,通常不是廣告首頁那一欄利率數字,而是起息點門檻、上限條件與活動到期後的利率變化。先把例外條件排除,剩下的比較才有意義。
哪家銀行活存利息最高?
2026 年純數位銀行如 Line Bank 新戶最高 3.20%(50 萬內,截止 2026/6/30),Bankee 舊戶 2.50%(100 萬),傳統銀行玉山 1.50%;依存款規模篩選,最新利率可查 中央銀行利率公告。
100 萬存銀行一年有多少利息?
Bankee 2.50% 得 25,000 元,Line Bank 前 50 萬 3.20% 後 1.00% 得約 20,000 元,扣稅後淨收益減 2.11% 補充保費。
數位帳戶存錢安全嗎?有存款保險嗎?
安全,所有加入存款保險的數位帳戶每戶最高 300 萬保障,App 加密等級等同傳統銀行。
郵局活存利率有競爭力嗎?
0.20% 至 0.50%,低於數位帳戶,不具競爭力。
什麼是「起息點」?為什麼我存了錢沒領到利息?
起息點為最低計息金額,如 1 萬元以下無息;存 5,000 元於起息點 1 萬的帳戶,全額無利息。查帳戶規則,避免小額無息陷阱,轉入 0 元起息的數位帳戶。
舊戶如何獲得跟新戶一樣的高利率?
選續航舊戶優惠如 Bankee 2.50%,或任務加碼完成刷卡或轉帳;無法完全等於新戶利率,長期持有優先選擇穩定方案。
利息超過多少要扣稅?
20,000 元觸發二代健保補充保費 2.11%,全額併綜合所得稅申報。
2026 年央行升息或降息對活存利率的影響?
升息推升銀行跟進 0.25% 至 0.50%,數位帳戶反應快;降息壓低牌面利率,可追蹤央行政策公告。
方策|Marco 理財決策編輯
方策是 Marco MKT Group 的編輯筆名,專注把公開金融規則整理成可核對的條件、成本與步驟,不提供個別投資、法律或稅務建議。
揭露聲明:本文為編輯依公開資料整理的比較參考,不構成個人化投資建議。利率資料截至發文月份,實際以各銀行最新公告為準。
資料截至日期:2026 年 Q1;來源為各銀行官方網站與中央銀行公開資訊;比較口徑以牌面利率與公開活動公告為準,不包含未公告的議價利率或專案條件。