基金跟ETF的差別,核心在於交易機制、費用結構與管理方式。基金透過投信或銀行申購贖回,按每日收盤淨值成交;ETF 在交易所盤中買賣,價格隨供需波動。要判斷哪個適合你,先看四個條件:投資金額、交易頻率、管理偏好與稅務考量。以下用同一張比較表整理兩者在費用、稅務與主動管理上的差異,並附條件分流表與查核步驟。資料截至 2026-09,費率與稅務規定可能變動,實際以各產品公開說明書與當年度主管機關規定為準。
基金與 ETF 的核心差異:一張表看懂
基金與 ETF 的核心差異在於交易機制、費用結構與管理方式,下表從八個維度一次列出兩者的屬性差異。費率為區間估計,實際以各產品公開說明書為準。
| 維度 | 共同基金 | ETF |
|---|---|---|
| 交易場所 | 銀行、投信平台、證券商 | 台灣證券交易所(TWSE)集中市場 |
| 價格決定 | 每日收盤淨值(NAV) | 盤中市價,受供需影響,可能產生折溢價 |
| 申購贖回 | T+0 或 T+1 到帳,受益憑證形式 | 即時撮合,持有受益證券 |
| 交易時間 | 工作日截止後計算 | 交易日 9:00-13:30 盤中下單 |
| 管理方式 | 多為主動管理,由經理人選股 | 多為被動追蹤指數,另有主動式 ETF |
| 費用結構 | 經理費加保管費,TER 約 1.8%-2.5% | TER 約 0.4%-0.7%,賣出另計交易稅 |
| 持股透明度 | 持股每季揭露 | 被動與主動式 ETF 均每日揭露持股 |
| 最低門檻 | 依投信或通路設定最低申購金額 | 以張為單位盤中買賣 |
共同基金像「批發」,申購或贖回按當日收盤後的淨值成交,無法在交易時間內調整;ETF 則像「零售」,盤中隨時以市價買賣,價格隨市場波動。因此 ETF 會出現「折價」(市價低於淨值)或「溢價」(市價高於淨值)的現象,共同基金幾乎不會。
交易場所與價格決定機制:場內 vs. 場外
基金在場外申購贖回,ETF 在交易所場內買賣,這是兩者價格決定機制不同的根本原因。基金透過銀行、投信平台或證券商申購贖回,按每日收盤淨值成交,屬於場外交易;ETF 在台灣證券交易所集中市場盤中撮合,價格由供需決定,屬於場內交易。場外交易不用盯盤,但無法在交易時間內調整;場內交易可以即時進出,但要承擔市價與淨值偏離的折溢價風險。對投資人而言,場內交易讓資金運用更靈活,但也考驗下單紀律;場外交易則適合不想盯盤、以定期定額累積的部位。此機制適用一般型基金與 ETF,特殊類型產品可能不同。
費用結構拆解:管理費、手續費與隱含成本
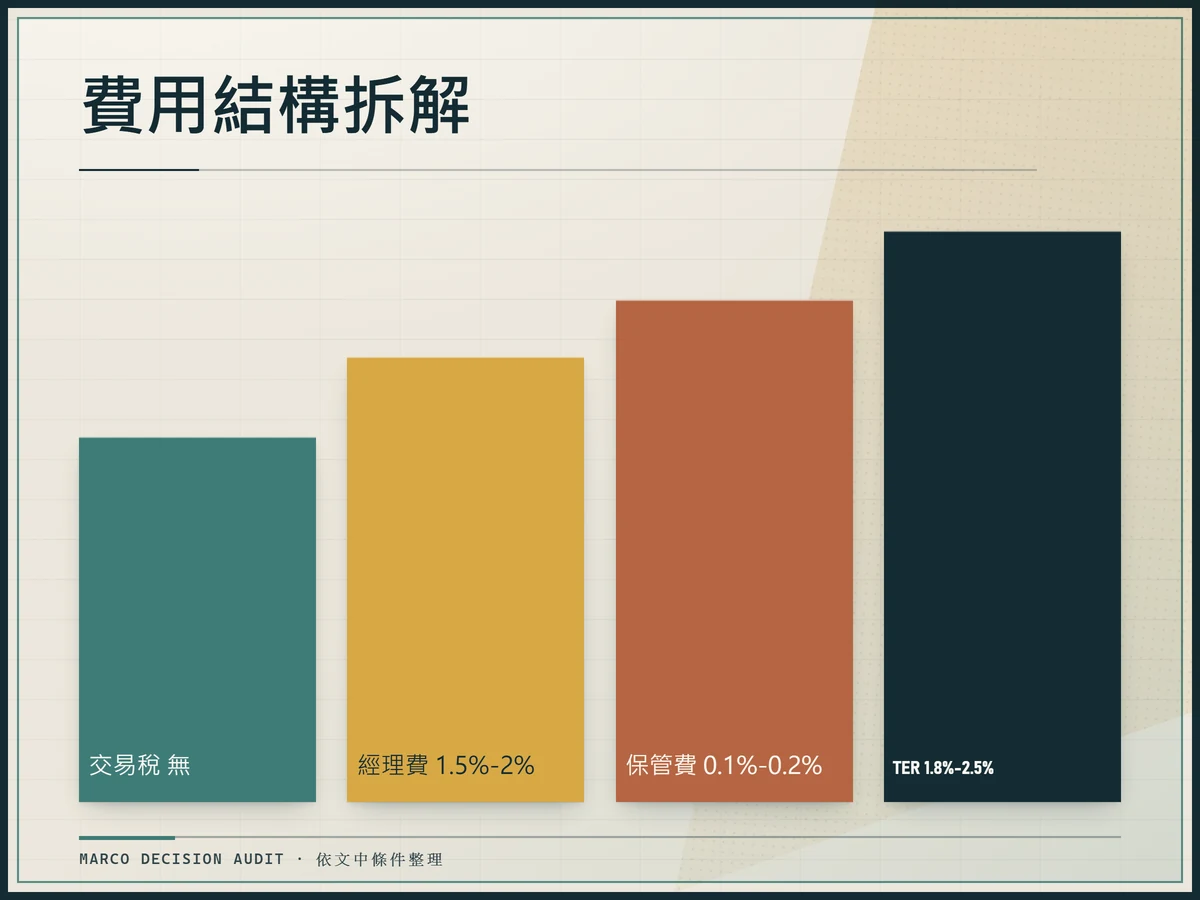
基金的總費用率(TER)通常落在 1.8%-2.5%,ETF 多在 0.4%-0.7%,差距主要來自經理費與保管費。以下表格以台股主動基金與 0050 ETF 為例拆解各項費用,資料截至 2026-09,實際以各產品公開說明書為準。
| 費用項目 | 共同基金(範例:台股主動基金) | ETF(範例:0050) |
|---|---|---|
| 經理費 | 1.5% – 2% | 0.3% – 0.5% |
| 保管費 | 0.1% – 0.2% | 0.05% – 0.1% |
| 交易稅 | 無(申贖) | 0.1% – 0.3%(賣出) |
| TER 總和 | 1.8% – 2.5% | 0.4% – 0.7% |
關鍵在於,基金 TER 高達 2% 以上,是從持有資產中每日扣除,無論賺賠都照收;ETF 的 TER 約 0.5%,差距顯著。此表為區間估計,不含個別產品的銷售費用。
10 年成本模擬:0.5% 差異如何影響複利
費用差異在短期不明顯,但長期複利效應會放大。計算公式:淨回報 = 預期年化報酬率 – 總費用率(TER)。假設每月定額 1 萬元、年化報酬 7%、持有 10 年:
- 若 TER = 2%(多數主動基金),實際年化約 5%,10 年後總投入 120 萬,終值約 155 萬。
- 若 TER = 0.5%(ETF),實際年化約 6.5%,10 年後終值約 184 萬。
兩者相差近 30 萬。此為假設情境的示意計算,不代表任何產品保證報酬。投信投顧公會(SITCA)統計,台灣主動基金平均 TER 逾 2%,長期下來差距可觀。此計算未計入交易稅等額外成本。
手續費補貼 vs. 內扣費用:先核對 TER
近年數位券商與基金平台如基富通、玉山、國泰等補貼手續費,讓 ETF 交易成本看似更低。但手續費是可見成本,TER 才是長期侵蝕報酬的隱藏成本。即使手續費補貼至零,ETF 的 TER 仍存在(約 0.5%),基金的 TER 動輒 2% 以上,這才是長期差距的主因。選擇投資工具時,與其糾結手續費補貼,不如優先核對 TER。
稅務影響比較:台灣與香港的處理方式
台灣的基金與 ETF 配息課稅,依配息來源是國內或海外而有不同處理;香港的稅務規則與台灣不同,實際課稅方式需依香港稅務局當年度規定確認。以下先說明台灣的處理方式,資料截至 2026-09,稅法可能變動,實際以當年度規定為準。
國內 vs. 海外:配息來源的課稅差異
根據《所得稅法》第 14 條,配息來源決定課稅方式:
- 國內配息:屬「股利所得」,併入綜合所得稅申報,享有 8.5% 抵減額,單人全年免稅額最高 80 萬新台幣。
- 海外配息:屬「海外所得」,納入「最低稅負制」(基本所得額)計算,免稅額為 670 萬新台幣,無 8.5% 抵減。
即使海外配息金額較低,一旦超過 670 萬門檻,可能面臨較高稅負。SITCA 數據顯示,海外基金稅負平均高出國內產品約 15%,長期累積效果明顯。
二代健保補充保費:2 萬起徵的隱形成本
二代健保補充保費是另一個隱形成本。補充保費費率目前為 2.11%,單筆給付超過 2 萬新台幣才需繳納。以持有 500 萬股票型資產、年配息率 2% 為例,總配息 10 萬,超過 2 萬的部分 8 萬需繳補充保費,約 1,688 元。常見的 6.59% 是總保險費率,不是補充保費費率。若資產規模更大或配息集中在單一標的,補充保費可能增加。分散持有是常見做法,實際申報方式請以當年度規定為準。
退休規劃:國內 ETF 配息的稅務處理
退休族可優先考慮國內 ETF 配息,以利用 80 萬股利免稅額。例如 0050、0056 等大型 ETF,配息屬國內所得,稅務負擔相對低。若需海外分散,可搭配海外債券 ETF(配息較低),避免高股息海外股票 ETF 觸發最低稅負制。資產規模較大的投資人,可重新檢視國內外配置,涉及申報方式建議諮詢專業稅務人員。
香港讀者請注意:香港的基金與 ETF 稅務處理與台灣不同,配息與買賣所得的課稅方式需依香港稅務局當年度規定確認,本文不提供香港稅務意見。
主動基金 vs. 主動式 ETF:2026 年新選擇
主動式 ETF 結合主動管理的選股彈性與 ETF 的盤中交易效率,是 2026 年可納入比較的新選項,但管理費率通常高於被動 ETF。
主動式 ETF 的雙重優勢:選股邏輯 + 交易便利
金管會於 2024 年正式開放主動式 ETF。傳統共同基金依賴經理人主觀選股,持股每季揭露,透明度低;主動式 ETF 每日公布完整持股,投資人可即時掌握操作,同時享有盤中交易的流動性。對追求 Alpha(超額報酬)的投資人而言,不再被鎖在申贖機制中,也能避開傳統主動基金常見的高 TER。需留意主動式 ETF 的管理費率通常高於被動 ETF,實際以各產品公開說明書為準。
2026 台灣市場趨勢:產品演變的方向
市場普遍預期主動式 ETF 將成為成長較快的類別,產品聚焦 AI、高股息、ESG 等主題。這是市場預期而非保證,實際產品數量與規模需以金管會與投信投顧公會公開資訊為準。
選擇邏輯變化:從看經理人名氣到評估因子策略
過去選擇主動基金,你可能看經理過往績效、公司品牌;主動式 ETF 的選擇框架不同,需評估:
- 因子暴露:該 ETF 是追求價值、動能、還是品質因子?
- 追蹤誤差:主動操作是否偏離指數太多?
- 流動性:日均成交量是否足夠?
這裡有一個「透明度悖論」:主動式 ETF 每日揭露持股,雖提升透明度,但也讓策略更容易被市場複製,可能削弱長期 Alpha。選擇時需更謹慎,優先考慮有獨特因子模型或 AI 輔助決策的產品。
折溢價、追蹤誤差與流動性風險
折溢價是 ETF 市價偏離淨值的現象,流動性不足會放大折溢價幅度;追蹤誤差則是 ETF 報酬偏離追蹤指數的程度。
折溢價成因:為什麼 ETF 價格會偏離淨值?
要理解折溢價,必須認識「授權參與者(AP)」的套利機制。想像 ETF 就像一個「便當盒」,裡面的食材是一籃子股票。當 ETF 市價高於淨值(溢價),AP 可以用一籃子股票去換取 ETF 份額,然後在市場上賣出 ETF,賺取差價,這會增加 ETF 供給,壓低市價;反之,當市價低於淨值(折價),AP 可以買入 ETF,換回股票後賣出,減少供給,推高市價。這種機制讓 ETF 價格緊貼淨值,但若流動性不足(如小眾產業 ETF),套利成本高,折溢價就可能擴大。
以台灣市場為例,依台灣證券交易所公開資料,台股 ETF 平均折溢價低於 1%,像 0050 這類熱門產品通常維持在 0.5% 以內,對投資人影響有限。但若遇到低流動性產品,溢價達 2% 以上,買入時就多付了 2% 的成本。
對小資族的實質影響:買貴了怎麼辦?
對定期定額的小資族而言,ETF 的折溢價會直接影響每一筆買入成本。溢價時買入等於多付錢,折價時買入則相對划算,但投資人無法預知當日折溢價,小額定期定額通常無法精準捕捉折價時機。選擇流動性高、規模大的 ETF(如 0050、0056)是降低此風險的常見做法。此外,若資金閒置等待淨值,機會成本也不小,ETF 的盤中交易特性讓你能隨時調整部位,資金運用更靈活。
追蹤誤差:長期數據比短期偏離更重要
追蹤誤差指的是 ETF 報酬與其追蹤指數之間的偏離,來源通常包括內扣費用、現金部位與持股差異。判斷時先看長期數據,短期偏離不代表 ETF 有問題;追蹤誤差持續過大,才需要重新評估標的。
決策框架:依你的條件選擇
選基金還是 ETF,先看四個條件:投資金額、交易頻率、管理偏好與稅務考量。下表依條件分流,並列出各選項的限制。此表為一般性決策框架,不構成個別投資建議,投資有虧損本金風險。
| 你的條件 | 建議工具 | 限制與注意事項 |
|---|---|---|
| 會頻繁看盤、想即時調整部位 | ETF | 盤中交易需自行下單,注意折溢價與手續費 |
| 不愛盯盤、想自動扣款 | 基金定期定額 | 按淨值成交,無法盤中調整 |
| 追求短期超額報酬(Alpha) | 主動式 ETF 或主動基金 | 主動管理費率較高,績效不保證 |
| 以低成本貼近市場為主 | 被動 ETF(如 0050) | 需承擔市場波動與追蹤誤差 |
| 資金需要高度流動性 | ETF | 賣出後 T+2 資金可用 |
| 資產規模較大、重視稅務 | 國內 ETF 配息 | 免稅額與補充保費需依當年度規定確認 |
三步驟決策樹:從看盤習慣到資金需求
若不想看表,也可以用三步驟快速定位,請依自身狀況回答以下問題:
- 1. 你是否會頻繁看盤或想即時調整部位?
是 → 優先考慮 ETF(盤中交易,隨時進出);否 → 優先考慮 共同基金(自動扣款,無需盯盤)。 - 2. 你是否在意短期超額報酬(Alpha)?
是 → 研究 主動式 ETF 或 主動基金;否 → 選擇 被動 ETF(如 0050),低成本貼近市場。 - 3. 你的資金是否需要高度流動性?
是 → ETF(賣出後 T+2 資金可用);否 → 基金定期定額(強制儲蓄,避免情緒化操作)。
若決定投資 ETF,你需要先開立證券帳戶,可參考玉山證券 App 教學,內含從下載到下單的完整流程。
風險對應:ETF 心理陷阱 vs. 基金經理人更換
每種工具都有隱藏風險:
- ETF 的過度交易陷阱:盤中流動性高,容易引發頻繁買賣,增加手續費與情緒化決策。小資族若自制力不足,可能追高殺低,反而侵蝕報酬。
- 基金的經理人風險:主動基金績效高度依賴經理人,若經理人離職或策略轉向,績效可能大幅波動。選擇時應關注團隊穩定性,而非單一明星經理。
動態調整:每年檢視你的工具選擇
市場與個人狀況都會變,建議每年檢視一次:
- 若你從不看盤卻買了 ETF,可能改為基金定期定額更適合。
- 若你追求 Alpha,2026 年後可將部分基金轉為主動式 ETF,以降低 TER。
- 若資產增長至 500 萬以上,務必重新計算稅務影響,調整國內外配置。
沒有「最好」的工具,只有「最適合」你當前需求的工具。定期檢視,才能讓投資組合與人生階段同步。
常見問題
ETF 屬於基金嗎?
是。ETF 全稱交易所買賣基金,屬可交易型開放式指數基金,由投信發行受益憑證,在交易所交易,本質上仍是基金的一種。
0050 是基金還是 ETF?
ETF。元大台灣 50(0050)追蹤台股 50 指數,在台灣證券交易所盤中交易,非傳統申購贖回的共同基金。
基金跟 ETF 哪個績效比較好?
無絕對優劣。被動 ETF 的 Beta 近 1,貼近市場;主動基金有 Alpha 機會,但長期來看,多數主動基金跑不贏指數。關鍵在於費用:TER 低、追蹤誤差小的工具,長期勝出。0050 過去 10 年年化報酬逾 10%,優於多數台股主動基金。此為歷史數據,不代表未來績效。
什麼人適合買基金?
不愛盯盤、偏好自動化扣款者。適合小資族定期定額,無交易稅,申贖按 NAV 計算,風險相對低,適合債券或平衡型配置。
主動式 ETF 跟傳統基金有什麼差別?
主動 ETF 每日揭露持股、盤中交易、TER 低;傳統基金持股揭露頻率較低、按淨值申購贖回、TER 高。主動 ETF 結合選股靈活性與 ETF 便利性,是 2026 年可納入比較的選項。
買 ETF 會像基金一樣有保管費嗎?
有,但低。約 0.05%-0.1%,內扣於 TER。基金保管費較高,約 0.1%-0.2%。
定期定額選基金還是 ETF 划算?
ETF 通常更省。平台如基富通免手續費,無申購費;基金常有 1%-3% 前端費。長期 TER 差異大,ETF 勝出。但基金扣款自動,ETF 需手動下單,適合有紀律的投資人。
ETF 會有下市風險嗎?基金會清算嗎?
ETF 下市需金管會核准,且資產可轉為 NAV 贖回,風險相對低。基金清算較常見,尤其規模小或績效差的產品,可能導致贖回延遲。選擇規模大、流動性高的產品(如 0050)相對穩健。
作者:方策|Marco 理財決策編輯
方策是 Marco MKT Group 的編輯筆名,專注把公開金融規則整理成可核對的條件、成本與步驟,不提供個別投資、法律或稅務建議。