2026 年台灣各銀行定存利率差異來自牌面年利率、起存金額上限與優惠資格三項條件,不是看最高利率就等於拿到最多利息。以下比較表依公開牌告利率整理台幣與美金定存,資料截至 2026 年 9 月,請以各銀行官網為準。
2026 台灣各家銀行定存利率即時比較表(新台幣)
新台幣定存利率主要參考中央銀行基準利率,目前維持在 1.875% 水準,各銀行在此基礎上浮動調整。以下表格彙整前五大高利傳統銀行一年期定存數據,所有數據更新日期:2026/10/01,實際利率請以中央銀行或各銀行官網公告為準。
傳統銀行定存:穩健族的利率地圖
傳統銀行定存以「穩定」為核心優勢,利率雖略低於數位帳戶,但對於追求資金絕對安全、習慣臨櫃服務的族群仍具吸引力。以下表格彙整五大傳統銀行的牌告利率與專案加碼條件。
| 銀行名稱 | 起存金額 | 一年期牌告利率 | 專案加碼利率 | 類型 |
|---|---|---|---|---|
| 中華郵政 | 1萬元 | 1.80% | 1.95%(新戶) | 整存整付 |
| 台灣銀行 | 10萬元 | 1.75% | 1.90% | 固定利率 |
| 土地銀行 | 10萬元 | 1.78% | 1.92% | 機動利率 |
| 第一銀行 | 10萬元 | 1.72% | 1.88% | 整存整付 |
| 合作金庫 | 1萬元 | 1.76% | 1.91% | 定期儲蓄 |
數位帳戶定存:小資族的效率之選
數位帳戶定存起存門檻普遍低至 1 萬元,透過手機 App 即可完成所有操作,2026 年平均利率達 2.2% 以上,顯著高於傳統銀行。存款保險保障範圍與傳統銀行相同,每戶最高保障 300 萬元新台幣,受金融監督管理委員會(金管會)監管,安全性無虞。
| 數位帳戶 | 起存金額 | 一年期利率 | 階梯加碼 | 存款保險 |
|---|---|---|---|---|
| 台新 Richart | 1萬元 | 2.20% | 50萬以上2.50% | 有 |
| LINE Bank | 1萬元 | 2.30% | 100萬以上2.60% | 有 |
| 國泰 Cube | 1萬元 | 2.15% | 30萬以上2.45% | 有 |
| 樂天國際銀行 | 1萬元 | 2.25% | 階梯2.55% | 有 |
| 將來銀行 | 1萬元 | 2.18% | 新戶2.70% | 有 |
,2026 年數位帳戶競爭激烈,多家銀行推出隱藏優惠,建議申辦前務必至官網確認最新活動條款。
台幣定存優惠利率陷阱:起存額上限與活動到期日
牌面最高利率通常附帶「新資金」或「數位帳戶限定」門檻,實際利息取決於上限而非利率。例如,某銀行標示 2.5% 優惠利率,但起存額上限僅 50 萬元,超出部分回退一般利率 1.75%,導致整體收益被稀釋。
優惠利率活動到期日同樣關鍵。2026 年多家銀行推出限期加碼,活動結束後利率可能調降 0.3% 至 0.5%。若未留意到期日,原本看似高利的方案,實際持有期間的平均收益可能不如預期。
你現在要檢查什麼:先確認優惠利率的適用本金上限、活動到期日,再計算你的資金規模是否落在優惠區間內。
美金定存利率比較:匯率風險與提前解約成本
美金定存利率通常高於台幣,但需考慮匯率波動與換匯成本。2026 年美國聯準會(Fed)政策轉向,聯邦基金利率目標區間預期落在 4.0% 至 4.5%,帶動美金定存利率維持在 4.2% 至 4.3% 的高檔。
| 銀行名稱 | 起存金額 | 一年期牌告利率 | 換匯手續費 |
|---|---|---|---|
| 台灣銀行 | 5,000美元 | 4.20% | 0.1% |
| 兆豐銀行 | 5,000美元 | 4.30% | 0.15% |
美金定存的淨收益公式為:淨收益率等於美金利率減去新台幣對美元年度升值幅度再減去換匯手續費。提前解約的計息方式差異較大,部分銀行按活期利率計息,可能導致利息大幅縮水。
適合持有美元現金或有美元收入者的情境說明:若你本身持有美元現金或有美元收入來源,可減少換匯成本與匯率風險。這不是外匯投資建議,僅整理公開存款條件。
你現在要檢查什麼:先評估自身是否持有美元現金,再確認提前解約的計息方式,計算匯率波動對淨收益的影響。
2026 定存市場趨勢與央行政策影響
中央銀行在 2026 年為對抗黏性通膨,將基準利率維持在 1.875% 至 2.0% 的區間。根據行政院主計總處(DGBAS)預測,2026 年消費者物價指數(CPI)年增率約為 1.75%,多數定存的實質利率極低,甚至接近零。例如,1.8% 的定存利率扣除 1.75% 通膨後,實質收益僅 0.05%。
在這樣的環境下,選擇「固定利率」或「機動利率」成為關鍵決策。若您預期央行在 2026 年下半年因經濟放緩而啟動降息循環,那麼現在就應優先鎖定「固定利率」定存,以確保未來一年半的收益不受影響。反之,若您認為通膨壓力將迫使央行升息,則可選擇「機動利率」,並設定利率警戒點,隨時準備轉存。
數位帳戶 vs. 傳統銀行:2026 定存該選誰?
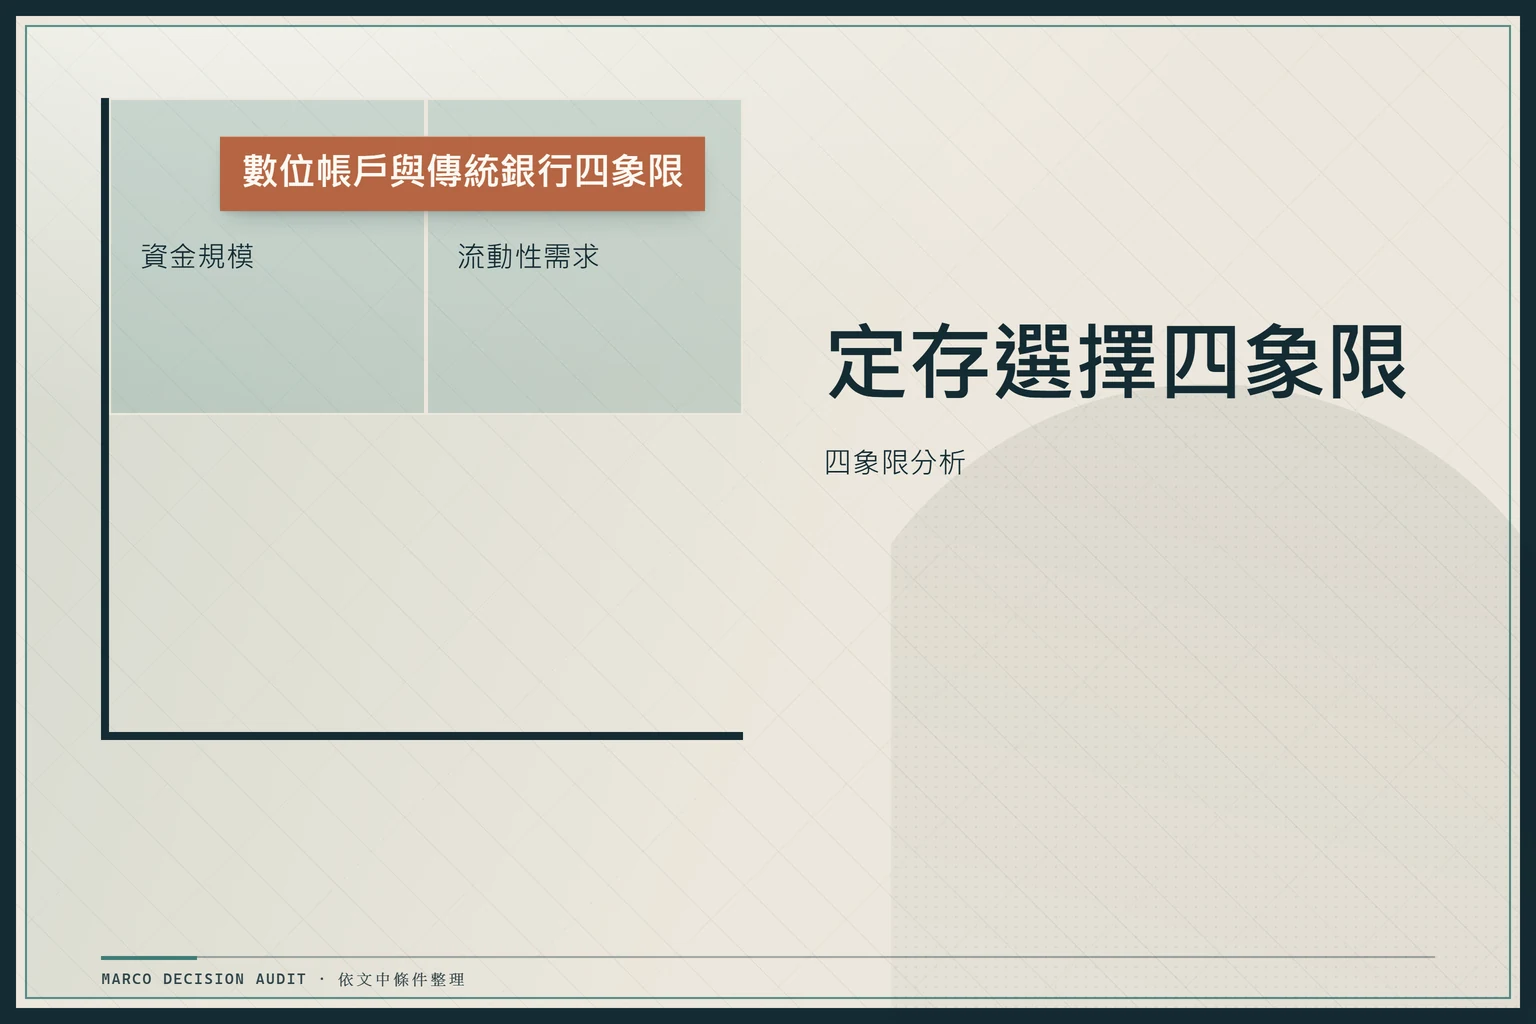
選擇數位帳戶或傳統銀行,不應只看利率高低,而應根據您的「資金規模」與「流動性需求」進行四象限分析:
- 高資金(大於200 萬)且求穩定:優先考慮傳統銀行的固定利率定存,或搭配郵局定存分散風險。
- 高資金(大於200 萬)且求彈性:可將部分資金配置於數位帳戶的高階階梯利率(如 100 萬以上 2.6%),其餘保留於傳統銀行作為流動準備。
- 低資金(小於50 萬)且求穩定:傳統銀行或郵局仍可接受,但需注意起存門檻。
- 低資金(小於50 萬)且求彈性:數位帳戶是最佳選擇,起存低、利率高、操作方便。
為確保您的資金安全,必須了解兩點核心監管機制:第一,所有銀行(含數位銀行)均受金管會嚴格監管,其資訊安全與營運規範與傳統銀行相同。第二,存款保險由中央存款保險公司(CDIC)提供,每存款人每銀行最高保障 300 萬元新台幣(含本金與利息)。
定存 100 萬、500 萬利息試算:如何存最划算?
關鍵在於理解「整存整付」、「存本取息」與「分期付息」三者對現金流與複利效果的影響。以下表格以 100 萬與 500 萬本金、一年期為例,計算三種方式的終值差異(假設利率 1.9%,稅前):
| 本金 | 方式 | 利息發放時機 | 一年後總金額(稅前) | 適合對象 |
|---|---|---|---|---|
| 100 萬 | 整存整付 | 到期一次給付 | 1,019,000 元 | 無短期現金需求,追求複利最大化 |
| 存本取息 | 每月或每季領息 | 1,019,000 元(本金不變) | 需要定期現金流,如支付房租 | |
| 分期付息 | 每月領息,本金到期歸還 | 1,019,000 元(本金不變) | 與存本取息類似,但利息可能略低 | |
| 500 萬 | 整存整付 | 到期一次給付 | 5,095,000 元 | 長期理財、複利累積 |
| 存本取息 | 每月領息 | 5,095,000 元(本金不變) | 退休族需每月現金流 | |
| 分期付息 | 每月領息 | 5,095,000 元(本金不變) | 與存本取息類似 |
分期付息與存本取息在總收益上相同,但分期付息通常利率略低 0.05% 至 0.1%,因為銀行需承擔更頻繁的資金調度成本。
隱形獲利關鍵:定存拆單技巧與節稅策略
定存利息需課徵 10% 利息所得稅,且若「單筆」利息金額超過 2 萬元,還需額外扣繳 2.11% 的二代健保補充保費。這項規定常被忽略,卻能透過「拆單」策略大幅提升實質收益。
- 計算單筆門檻金額:單筆利息上限 20,000 元除以年利率等於安全單筆本金。例如,利率 1.9%,則安全單筆本金約 1,052,000 元。
- 判斷總資金需拆幾筆:總資金除以安全單筆本金,無條件進位。例如 500 萬元資金,需拆成 5 筆。
- 估算節省金額:不拆單時,總利息 95,000 元,其中超過 2 萬元的部分為 75,000 元,需扣補充保費約 1,583 元。拆成 5 筆後,每筆利息約 19,000 元(低於 2 萬),全數免扣補充保費。
- 權衡時間成本:每多開一筆帳戶或管理一筆到期,約需 10 至 15 分鐘。若您的時間成本高於節省的保費,則拆單划算。
拆單需注意以下陷阱:銀行帳戶限制(部分銀行限制同一身分證字號可開立的定存帳戶數量)、到期日錯開管理、扣繳憑單合併申報。
2026 定存常見三大認知誤區與破解
- 誤區一:利率最高就是最好的方案
破解:利率只是選擇定存的一環,必須同時考量「起存門檻」、「存期長短」、「是否為機動利率」以及「是否有額外條件」(如新戶限定、需搭配其他產品)。 - 誤區二:拆單一定能省稅,所以無腦拆
破解:拆單的核心目的是規避「單筆利息超過 2 萬元」的補充保費。若您的總資金不大(如 50 萬元),即使不拆單,利息也遠低於 2 萬元,拆單反而增加管理負擔。 - 誤區三:美金定存利率高、必然勝過台幣定存
破解:美金定存的「高利率」可能被匯率波動吞噬。2026 年若新台幣對美元累計升值 2.5%,而美金定存利率僅 4.2%,則淨收益僅約 1.7%,可能低於優質台幣定存。匯率風險是真實存在的,不能只看利率數字。
若想比較各銀行活存利率,可參考2026 各家銀行活存利率比較。
總結:2026 最優定存策略決策路徑
- 第一步:評估資金規模與流動性需求
資金小於 50 萬且需隨時動用,優先數位帳戶活存或短天數定存。資金大於 200 萬且 3 年無需動用,考慮傳統銀行固定利率或郵局分散。 - 第二步:計算實質收益率
將牌告利率扣除 10% 利息稅與潛在 2.11% 補充保費,得出「稅後實得利率」。若低於 1.5%,需考慮其他理財工具。 - 第三步:決定是否拆單
總資金產生的利息若單筆易超過 2 萬元,建議拆成 2 至 3 筆,以規避補充保費。 - 第四步:配置外幣比例
僅當您能承受匯率波動、且持有期短於 1 年時,才配置美金定存。比例勿超過可投資資產的 30%。
常見問題
銀行定存 100 萬一年利息多少?稅後多少?
以 2026 年平均牌告利率 1.9% 計算,100 萬一年期「整存整付」利息為 19,000 元。公式:1,000,000 乘以 0.019 等於 19,000 元。需扣繳 10% 利息所得稅,稅後為 17,100 元。若該筆利息超過 2 萬元(本例未超過),則無需扣繳二代健保補充保費。
郵局定存 500 萬利息多少?會被扣補充保費嗎?
郵局一年期定存利率約 1.8%,500 萬利息為 90,000 元。扣繳 10% 利息所得稅,剩 81,000 元。由於單筆利息 90,000 元超過 20,000 元門檻,超額部分(70,000 元)需扣繳 2.11% 二代健保補充保費,約 1,477 元。稅後實得約 79,523 元。若拆成 5 筆 100 萬,每筆利息 18,000 元(低於 2 萬),即可全數免扣補充保費,實得 81,000 元。
定存中途解約利息怎麼算?
依銀行慣例,中途解約按「實際存期」對應的「活期存款利率」計算,再打八折。例如:存了 6 個月後解約,利率可能僅 0.3% 至 0.5%,利息等於本金乘以利率乘以 0.8。這會大幅降低收益,因此若非緊急用款,不建議提前解約。
數位帳戶定存安全嗎?有存款保險嗎?
非常安全。所有在台灣合法營業的銀行(含純網路銀行)均受金融監督管理委員會(金管會)嚴格監管,並加入中央存款保險公司(CDIC)存款保險制度。每存款人每銀行最高保障 300 萬元新台幣(含本金與利息),與傳統銀行保障範圍完全相同。
2026 年定存利率趨勢會升還是降?
根據中央銀行 2026 年政策方向,為抑制通膨,基準利率將維持在 1.875% 至 2.0% 的高檔震盪。主計總處預估 2026 下半年通膨有望緩解,市場普遍預期央行將在 2026 年底或 2027 年初啟動降息循環。因此,若您資金可鎖定一年以上,建議優先選擇「固定利率」方案。
美金定存什麼時候換匯最划算?
沒有絕對的「最划算」時點,但有兩個原則:第一,避免在「新台幣強勢升值」期間換匯,可參考央行外匯交易動態與美元指數(DXY)走勢。第二,若您長期持有美金定存,建議採用「分批換匯」策略,將總資金分 3 至 4 次、在 1 至 2 個月內完成換匯,以平滑匯率波動風險。
定存拆單是合法的嗎?會不會被銀行盯上?
完全合法。拆單只是將一筆大額資金,分開存入同一銀行或不同銀行的多筆定存,每筆金額均低於觸發補充保費的門檻。這是納稅人合法的節稅規劃,金管會與健保署均無禁止規定。唯一需注意者,是部分銀行可能對同一身份證開立的定存帳戶數有限制(如最多 5 戶)。
通膨這麼高,定存真的能保值嗎?
在 2026 年環境下,單靠定存很難「增值」,但可以「保值」。以 1.9% 定存利率對抗 1.75% 通膨,實質利率僅 0.15%,幾乎無增值效果。因此,定存應定位為「資金安全存放」與「短期目標儲蓄」的工具,而非長期財富增長手段。
「固定利率」和「機動利率」哪個好?
取決於您對利率走勢的判斷。固定利率在簽約當下就鎖定收益,適合預期未來利率將下降的環境(如 2026 下半年)。機動利率則會隨央行調整而變動,適合預期利率將上升或您不願過早鎖定資金的狀況。
定存的利息什麼時候會入帳?
依約定方式而定:整存整付,到期當日一次撥入本金與利息。存本取息,通常按月或按季撥付利息至指定帳戶。分期付息,類似存本取息,但利息可能略低。實際入帳日以各銀行規定為準,通常為約定付息日後 1 至 3 個工作天。
方策|Marco 理財決策編輯
方策是 Marco MKT Group 的編輯筆名,專注把公開金融規則整理成可核對的條件、成本與步驟,不提供個別投資、法律或稅務建議。
免責聲明:本站所有內容僅供參考,不構成個別投資、法律或稅務建議。投資有風險,決策前請諮詢專業人士。