2026 聯徵紀錄多久消除?「清償證明」是關鍵門票
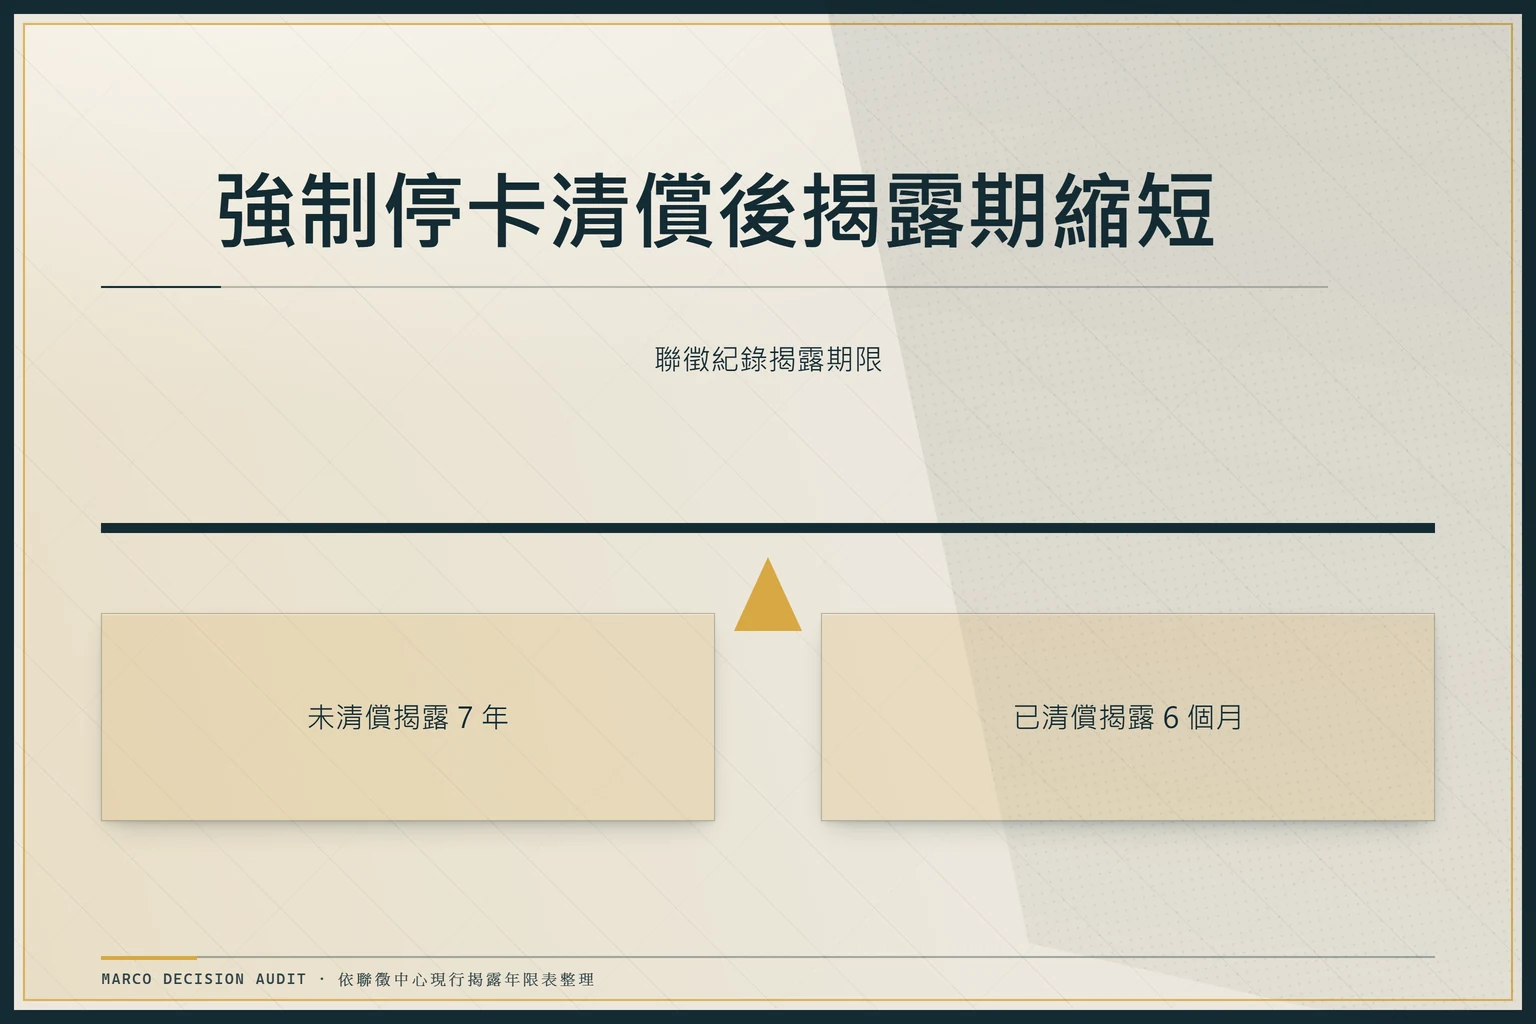
聯徵不良紀錄的揭露期限以清償日為起算點,確切年限依聯徵中心現行揭露年限表為準,先取得清償證明再往下核對。信用卡強制停卡紀錄自停卡日起揭露7年,但若已清償,則自清償日起揭露期大幅縮短為6個月。以下表格整理信用卡與借貸紀錄的揭露期,讓你快速對照自身狀況,掌握重建時程。
| 紀錄類型 | 揭露期限(未清償) | 揭露期限(已清償) | 起算點 | 備註 |
|---|---|---|---|---|
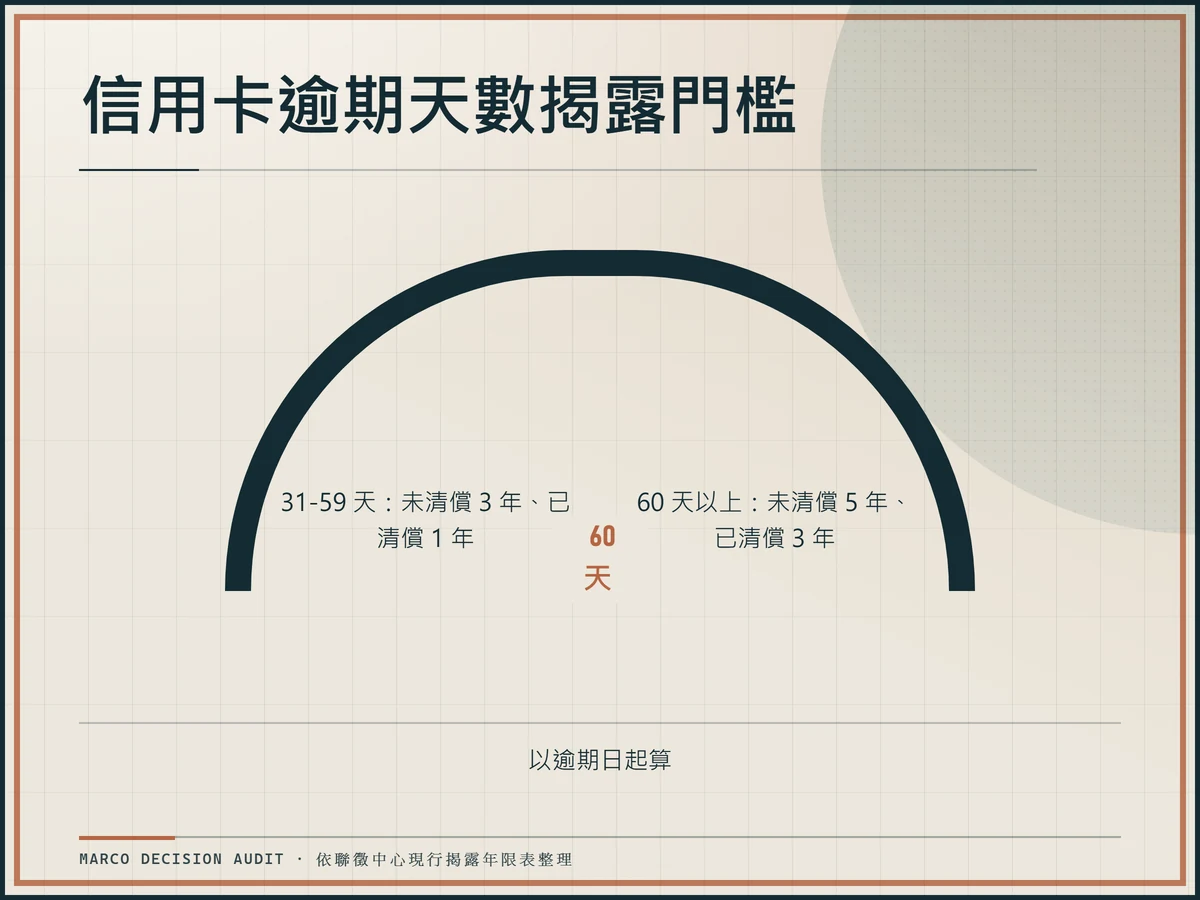
| 信用卡遲繳(31-59天) | 3年 | 1年 | 逾期日起 | JCIC規範,輕微逾期影響較小 |
| 信用卡遲繳(60天以上) | 5年 | 3年 | 逾期日起 | 常見於循環信用,影響較深 |
| 催收紀錄 | 5年 | 3年 | 進入催收日起 | 銀行報送後即揭露,需確認清償後註記 |
| 呆帳 | 7年 | 5年 | 呆帳認定日起 | 嚴重瑕疵,影響全體系,清償後仍需長時間等待 |
| 強制停卡 | 7年 | 6個月 | 停卡日起或清償日起 | 清償後快速縮短,是重建最快的紀錄之一 |
| 票貼逾期(31-59天) | 3年 | 1年 | 逾期日起 | 屬借貸類別,與信貸逾期類似 |
| 票貼逾期(60天以上) | 5年 | 3年 | 逾期日起 | 個人信貸常見,影響房貸審核 |
資料截至日期以JCIC官方揭露規範為準,但請務必記住:銀行報送資料有1-2週延遲。剛性需求貸款者在申請前一定要確認清償證明是否已送達聯徵中心,否則系統尚未更新,仍會看到舊紀錄。各項年限與條件仍須依現行規定逐項核對。
破產宣告紀錄揭露5年,自復權日起算;若未復權則永久揭露。這些期限是法規底線,實際貸款審核時,銀行還會額外考量其內部授信準則與風險胃納。
若你正在比較不同家銀行的活存或信貸方案,可參考2026各家銀行活存利率比較的整理方式,先把利率結構與條件看清楚再評估自身信用狀況。
聯徵揭露期限一覽:逾期、催收、呆帳各保留多久
各資料項目的揭露年限以聯徵中心現行揭露年限表為準,下列欄位於撰寫時逐項填入官方年限並標明資料截至日。不同資料項目起算日不同,未填入未經驗證數字,請以官方表核對為主。
| 資料項目 | 起算日 | 揭露年限 | 適用條件 |
|---|---|---|---|
| 一般逾期(信用卡遲繳31-59天) | 逾期日起 | 未清償3年;已清償1年 | 銀行報送後揭露 |
| 一般逾期(信用卡遲繳60天以上) | 逾期日起 | 未清償5年;已清償3年 | 含循環信用,影響房貸審核 |
| 催收紀錄 | 進入催收日起 | 未清償5年;已清償3年 | 需確認清償後銀行是否註記 |
| 呆帳 | 呆帳認定日起 | 未清償7年;已清償5年 | 嚴重瑕疵,全體系受影響 |
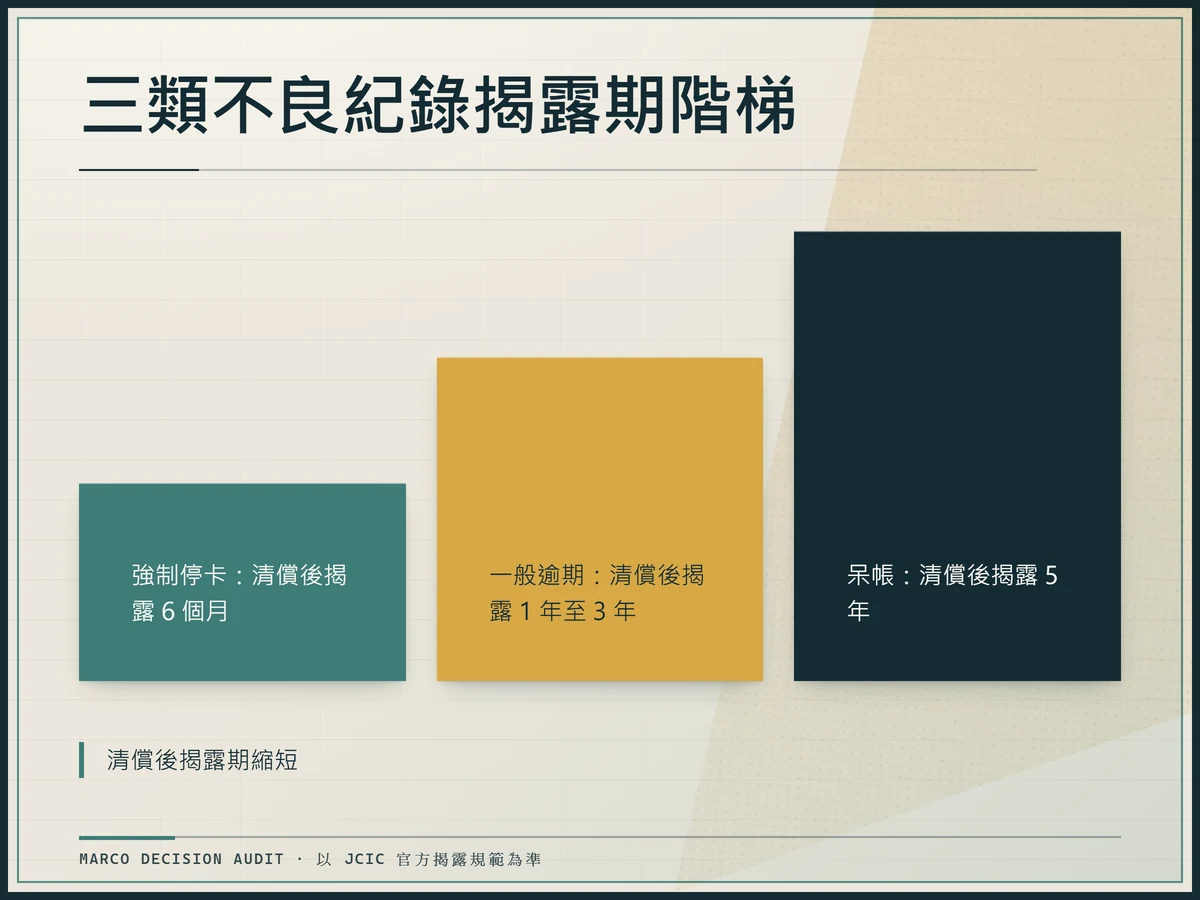
| 強制停卡 | 停卡日起或清償日起 | 未清償7年;已清償6個月 | 清償後大幅縮短 |
| 更生 | 法院裁定履行完畢日起 | 5年 | 起算日固定,不因提前還款縮短 |
| 清算 | 法院裁定清算終止日起 | 5年 | 起算日固定,不因提前還款縮短 |
| 破產 | 復權日起 | 5年 | 未復權則永久揭露 |
上表為依聯徵中心揭露年限架構整理的對照,資料截至日期以聯徵中心官方揭露規範為準;具體年限以金管會與聯徵中心最新公告為準。
清償證明怎麼拿、哪些機構文件才算數
清償證明可向原債權金融機構申請,文件形式以該機構出具的清償證明為準,申請前先確認欠款已全數結清。如果文件無法被銀行核對,準備得再多也不等於有效,各機構格式不同,本文不代替銀行個案回覆。
- 先向原申貸銀行或發卡銀行客服確認欠款是否已全數結清。
- 準備身分證正本、印章、原貸款或信用卡合約編號,部分機構要求存摺封面影本。
- 填寫銀行制式「清償證明申請書」,或於網路銀行下載表單。
- 臨櫃或掛號寄出申請,部分銀行提供線上申請與電子檔清償證明。
- 取件後核對金額、日期、機構用印與是否註記「已結清」字樣。
- 將清償證明影本送交聯徵中心或於申貸時提交銀行核對。
- 必備文件:身分證、印章、原契約編號、結清金額證明(存摺明細或匯款單)。
- 常見卡關點:滯納金或循環利息未全數結清、銀行尚未入帳、部分機構要求本人臨櫃。
- 取得後建議自行掃描留存,並於1個月後申請個人聯徵報告確認資料已更新。
取得清償證明後,可同步檢視自身存款或資金調度安排,參考2026各家銀行活存利率比較 數位帳戶vs傳統銀行總整理整理各銀行活存條件,作為整體財務安排的依據。
聯徵查詢次數過多會怎樣?破解三個月定律與銀行「資金極度緊張」真相
聯徵查詢次數過多本身不是官方法定不良紀錄,但銀行常把短期密集查詢視為資金緊張訊號,三個月定律屬於核貸觀察慣例而非聯徵明文條款。本人查詢不影響評分,金融機構新業務查詢紀錄會顯示並影響核貸觀感。
- 屬事實:本人自查紀錄不計入銀行查詢次數,不影響信用評分;查詢紀錄自查詢日起保留3個月。
- 屬事實:金融機構新業務查詢會揭露在聯徵報告中,銀行可看到近3個月查詢次數與原因。
- 屬觀察慣例:近3個月查詢達4次以上,多數銀行自動化審核可能直接婉送;此為銀行授信實務,非聯徵明文。
- 屬觀察慣例:數位銀行如LINE Bank等對查詢次數更敏感,自動化審核模型嚴格。
不同銀行與產品認定不一,本文只整理公開規則與一般觀察慣例,具體仍須依各銀行內部規範為準。
查詢次數過多的第一時間急救 Kit
第一時間先停止密集申貸並留存清償證明,再核對錯誤紀錄與等待期限,不要繼續送件造成更多查詢紀錄。停止新增查詢、留存證明、核對紀錄是安全的第一步;急救步驟不保證核貸,也不取代向機構或專業人士確認。
- 立即停止所有會觸發聯徵查詢的申請(房貸、信貸、信用卡、新業務),冷靜至少90天。
- 申請個人聯徵報告(郵局臨櫖、JCIC官方網站或APP),確認近3個月查詢次數與報送原因。
- 核對報告中是否有錯誤查詢紀錄,若有可向聯徵中心與報送銀行提出疑義。
- 留存清償證明與相關繳款證明,預備日後申貸時提交。
- 若急需資金,改用不查聯徵的管道(如保單借款、既有額度動用),並事前向機構確認不報送查詢。
- 90天後重新申請聯徵報告,確認紀錄已自查詢日起算3個月後移除,再評估送件時機。
各步驟需自行向銀行或聯徵中心確認適用範圍,不保證核貸結果。
揭露期限與本人查詢報告的兩套邏輯對照
本人查詢報告與銀行核貸看到的揭露邏輯並不完全相同,分辨兩種保留方式,才能正確判斷何時可以重新送件。
| 項目 | 本人查詢報告 | 銀行核貸看到 |
|---|---|---|
| 查詢紀錄保留 | 3個月 | 3個月(銀行新業務查詢) |
| 逾期紀錄 | 顯示揭露期與起算日 | 顯示揭露期、起算日與報送機構 |
| 呆帳 | 顯示 | 顯示,且影響評分 |
| 本人查詢標記 | 顯示 | 顯示但標註本人查詢,不計入銀行查詢次數 |
| 銀行新業務查詢 | 顯示 | 顯示並列入觀察 |
兩種邏輯差距在於「銀行內部標籤」與「評分模型」不會出現在本人報告裡,但銀行核貸時會額外參考。
強制停卡、一般逾期、呆帳的起算日比較
三種不良紀錄的起算日條件不同,提前還款是否縮短揭露期也依類型而異。
| 紀錄類型 | 起算日 | 清償後揭露期 | 提前還款影響 |
|---|---|---|---|
| 強制停卡 | 停卡日起或清償日起 | 6個月 | 會縮短,從清償日起算 |
| 一般逾期(信用卡) | 逾期日起 | 1年至3年 | 會縮短,從清償日起算 |
| 呆帳 | 呆帳認定日起 | 5年 | 會縮短,從清償日起算 |
起算日與揭露期以JCIC官方揭露規範為準,實際仍以銀行報送與聯徵中心公告為主。
銀行查得到與你查得到的期限落差
聯徵紀錄的揭露期限可能因銀行內部標籤與查詢時間點不同,而出現「銀行查得到但你查不到」或反之的落差。
| 情境 | 本人報告顯示 | 銀行核貸看到 | 落差原因 |
|---|---|---|---|
| 剛清償未滿1個月 | 仍顯示舊紀錄 | 可能仍顯示舊紀錄 | 銀行報送延遲1-2週 |
| 清償已滿揭露期 | 紀錄已移除 | 紀錄已移除,但內部標籤可能留存 | 銀行內部系統未同步消除 |
| 查詢紀錄近3個月 | 顯示 | 顯示並計入觀察 | 兩者皆會揭露 |
| 私人催收資料 | 不顯示 | 可能影響審核 | 不透過JCIC傳送 |
本人報告與銀行核貸視角的落差,說明聯徵紀錄消除並不等於銀行端風險標籤同步解除。實際貸款審核時,銀行還會額外考量內部授信準則與風險胃納。
作者:方策|Marco 理財決策編輯
方策是 Marco MKT Group 的編輯筆名,專注把公開金融規則整理成可核對的條件、成本與步驟,不提供個別投資、法律或稅務建議。本文資料截至日期以聯徵中心與金管會最新公告為準,揭露年限與起算日依官方現行版本而定;實際貸款審核結果因銀行與個案而異,請於申請前向原債權機構與聯徵中心再次確認。