2026年(民國115年)個人所得稅免稅額與扣除額已有一組可核對數值:本人免稅額97,000元、單身標準扣除額131,000元、薪資所得特別扣除額218,000元。單身受薪者只要綜合所得淨額不超過446,000元就不用繳綜合所得稅,這個門檻由前三項數值相加而來。以下數值與試算以本文整理時點為準,申報前請再以財政部當年度公告核對一次。
2026(民國115年)免稅額與扣除額概覽
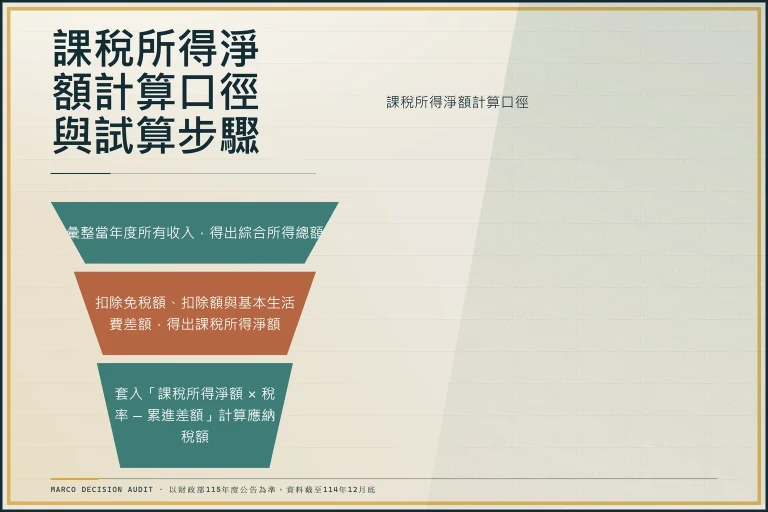
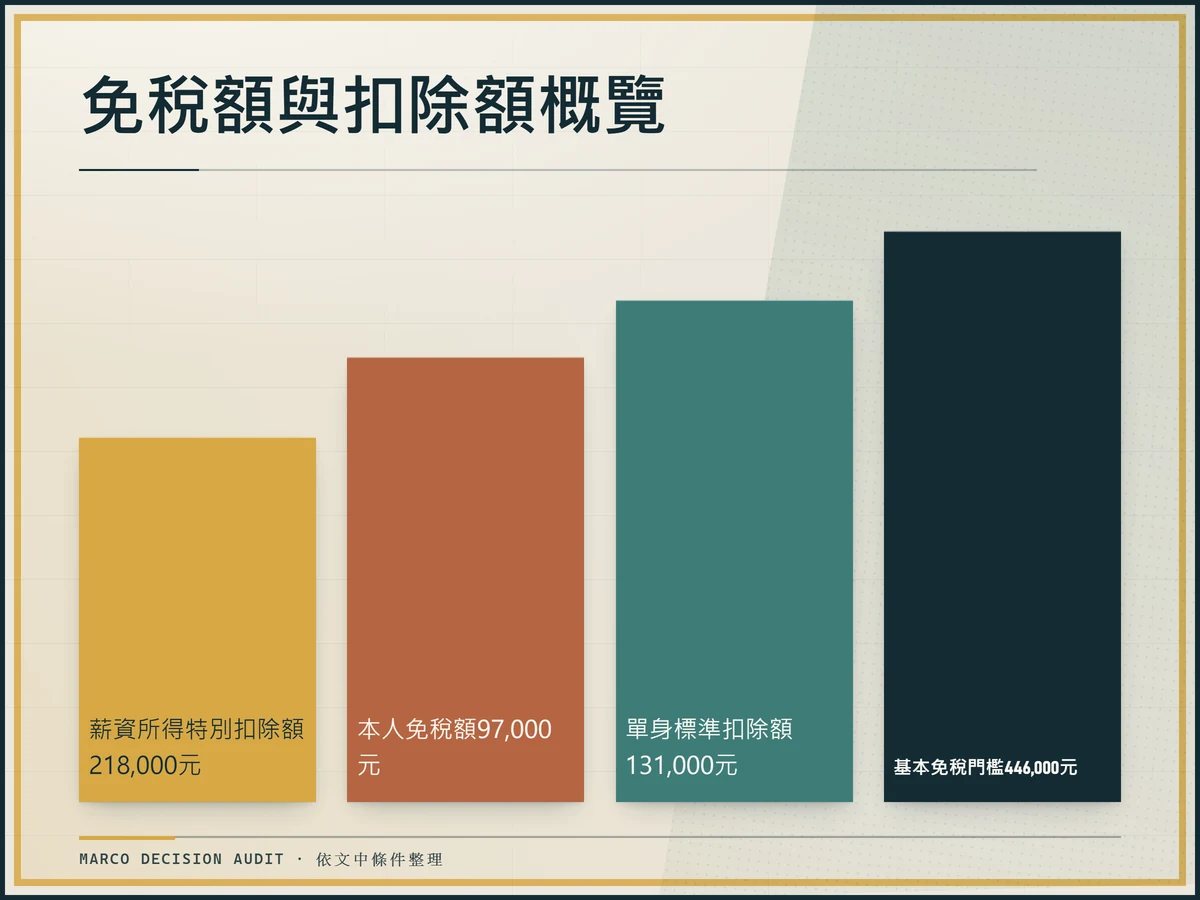
2026年申報時先看三個基礎數值:本人免稅額97,000元、單身標準扣除額131,000元、薪資所得特別扣除額每人218,000元。這三項相加構成受薪族的基本免稅門檻,扶養親屬或適用其他特別扣除額時門檻會再提高。要把收入和這三項分別列開,再依序減除,才能判斷自己是否免繳稅。
- 免稅額:本人與配偶各97,000元,年滿70歲的直系尊親屬每人145,500元。
- 標準扣除額:單身131,000元,夫妻合併申報262,000元。
- 薪資所得特別扣除額:每人218,000元,以薪資所得為限。
這些數值會依消費者物價指數連動調整,實際核定以財政部公告為準,不要沿用前一年度的數字直接申報。
2026年免稅門檻速查表
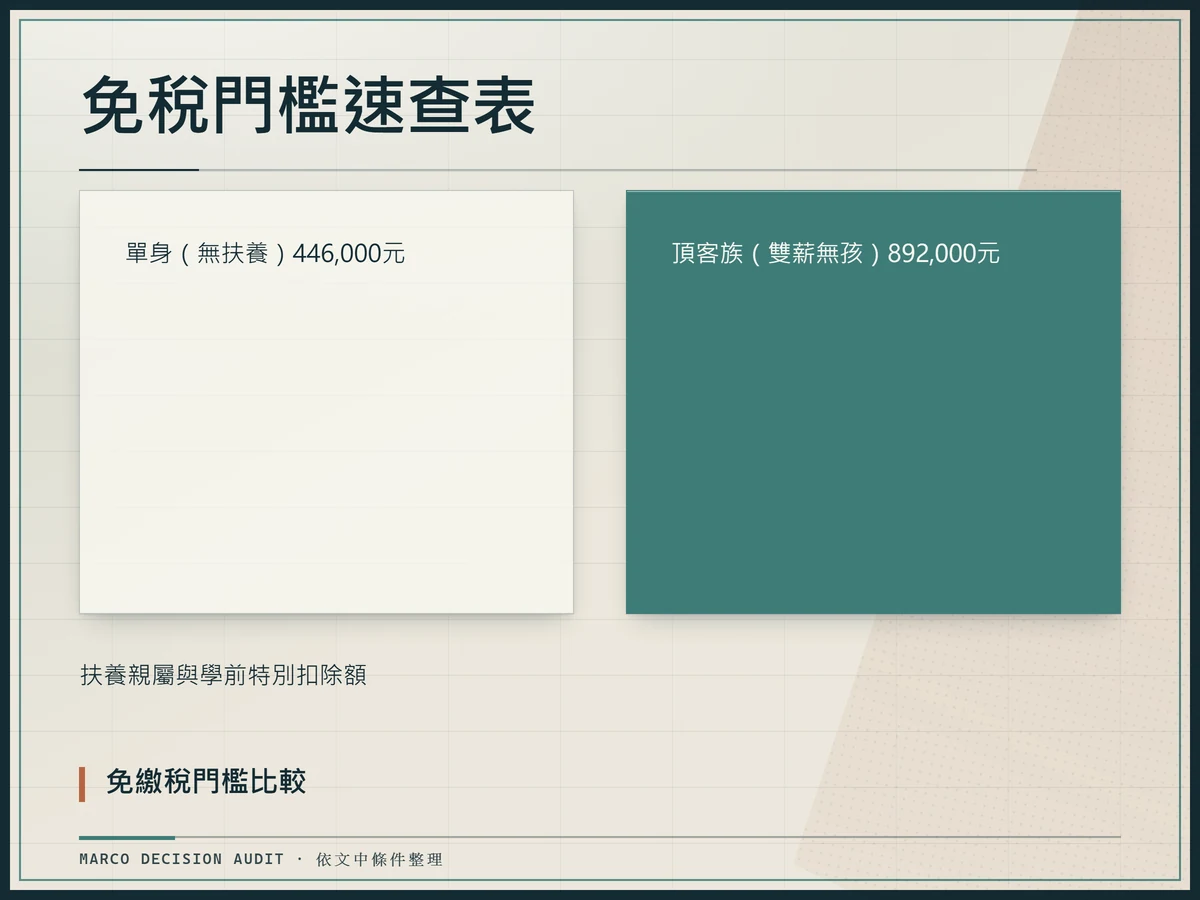
免繳稅門檻的計算口徑是免稅額加標準扣除額加薪資所得特別扣除額。下表以常見家庭型態列出門檻試算,四口之家另加入扶養親屬免稅額與幼兒學前特別扣除額,財政部公告新數值後須以新數值重算。
| 納稅人類型 | 年收入免稅門檻 | 關鍵扣除額組合 |
|---|---|---|
| 單身(無扶養) | 446,000元 | 免稅額97,000+標準扣除額131,000+薪資所得特別扣除額218,000 |
| 頂客族(雙薪無孩) | 892,000元 | 免稅額97,000×2+標準扣除額262,000+薪資所得特別扣除額218,000×2 |
| 四口之家(夫妻與兩名幼兒) | 約1,326,000元 | 免稅額97,000×4+標準扣除額262,000+薪資所得特別扣除額218,000×2+幼兒學前特別扣除額120,000×2 |
四口之家門檻已含兩名未滿70歲扶養親屬的免稅額與學前特別扣除額,幼兒就讀國小以上時改適用一般扶養免稅額。
年收入多少免繳稅:單身受薪者試算
單身受薪者把免稅額97,000元、標準扣除額131,000元、薪資所得特別扣除額218,000元相加後得到446,000元,總所得低於這個金額時綜合所得淨額為零或負數,就不用繳綜合所得稅。以年薪480,000元的單身受薪者為例,減除三項數值後綜合所得淨額為34,000元,適用5%最低級距。
同一位納稅人若另符合房屋租金特別扣除額資格,可在淨額中再減除租金扣除額,淨額可能降到零以下而免繳稅。試算只確認計算口徑,是否符合各項扣除額資格仍需逐項核對,不能把試算結果當成個別稅務意見。
2026年免稅額調整機制:為什麼門檻變高了
免稅額、標準扣除額與薪資所得特別扣除額都不是固定數字。依所得稅法第5條,當消費者物價指數累計漲幅較上次調整達3%以上,財政部即應檢討調高這些項目,因此門檻可能逐年上升。是否調升與調整幅度,以財政部公布的當年度公告為準。
這套機制的用意是讓納稅人的實質負擔不因物價上漲而擴大,但並非每年都必定調整。判斷當年度是否已調升,要先查財政部當年度公告,而不是直接沿用新聞或舊文列出的數值。
免稅額與扣除額的適用條件與限制
免稅額與扣除額各自有適用條件,不是所有所得或支出都能直接扣除。先確認申報身分與扶養關係,再核對每項扣除額的證明文件,缺少佐證資料可能被剔除。
| 項目 | 適用條件 | 主要限制 |
|---|---|---|
| 本人免稅額 | 每一申報戶的本人與配偶各97,000元 | 扶養親屬另有額度,需證明扶養事實 |
| 標準扣除額 | 不採列舉者適用,單身131,000元、夫妻262,000元 | 標準與列舉只能擇一 |
| 薪資所得特別扣除額 | 有薪資所得者每人218,000元 | 以薪資所得為限,非薪資所得不適用 |
你手邊有租金、股利、執行業務所得或境外所得時,要逐項確認是否可扣除或是否需合併申報,部分所得類型另有規定,有疑問應向財政部或稅務專業人員查證。
如何核對與申報:下一步
申報前先做三件事:確認財政部當年度公告的數值、比對自己適用的扣除額、備齊證明文件。申報與查證資料可到財政部稅務入口網取得。
- 到財政部稅務入口網查免稅額與扣除額的最新核定數值。
- 用國稅局或財政部提供的試算工具,代入自己的所得與扣除項目。
- 備妥薪資扣繳憑單、扶養證明與其他扣除額的證明文件。
完成所得稅核對後,若也要確認當年度其他稅務項目,可延伸閱讀本站整理的2026台灣汽車稅金級距與牌照稅對照。
常見問題
年滿70歲的扶養親屬免稅額是多少?
每人145,500元,需以戶籍或共同居住等資料證明扶養關係,實際核定以財政部公告為準。
年收入低於免稅門檻還需要申報嗎?
不一定要申報,但即使低於門檻,若有單一給付金額較高、財產交易所得或境外所得,仍可能必須申報。建議先向財政部稅務入口網確認自己的申報義務。
方策|Marco 理財決策編輯。方策是 Marco MKT Group 的編輯筆名,專注把公開金融規則整理成可核對的條件、成本與步驟,不提供個別投資、法律或稅務建議。本頁內容以官方公告與公開資料整理,申報請以財政部當年度公告為準。