應納稅額的計算核心是「課稅所得淨額乘以稅率再減累進差額」,起手先確認全年綜合所得總額,再依序扣除免稅額、各類扣除額與基本生活費差額。本文依財政部公告整理115年度(2026申報)台灣綜合所得稅的計算順序、官方數字、稅率級距與試算步驟,幫助你在申報前完成可核對的結果。
以下資訊以本文整理時點為準;115年度免稅額、扣除額、級距金額以財政部與賦稅署當年度公告為最終依據,計算實務上請以官方公告與電子申報系統為準。
2026所得稅計算公式與申報順序
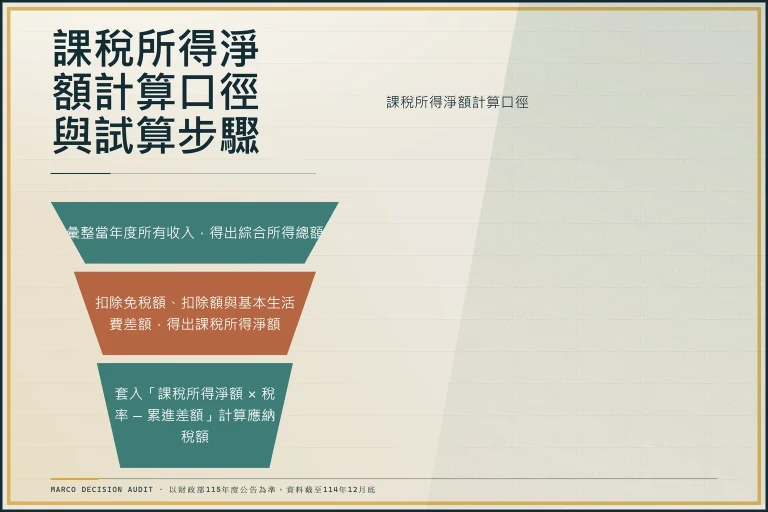
應納稅額等於課稅所得淨額乘以稅率再減去累進差額,起手先確認你的綜合所得總額。整個計算採取漏斗式減項:先盤點全年所得總額,再依序扣除免稅額、標準或列舉扣除額、特別扣除額,判斷基本生活費差額,得到套入稅率級距的「綜合所得淨額」。
- 盤點全年綜合所得總額:包含薪資、執行業務、利息、租賃、股利等五類所得,需將所有來源加總。
- 減免稅額:本人、配偶及受扶養親屬每人皆可適用,特定身分另有加成。
- 減除各類扣除額:包含標準扣除額或列舉扣除額,以及薪資所得、幼兒學前、儲蓄投資、身心障礙等特別扣除額。
- 判斷基本生活費差額:將前三步結果與「基本生活費總額」相比,若低於此數,差額可再減除。
- 得出綜合所得淨額:此淨額即為套入稅率級距的基準,決定最終稅率與累進差額。
這題先看計算順序,再看每一步的金額門檻。免稅額、扣除額與基本生活費的數字會隨年度調整,套公式前務必以當年度公告數字為準。
115年免稅額與扣除額調整重點(一覽表)
115年度免稅額與扣除額以財政部公告為準,本文表格逐項標註適用年度與公告日期。依《所得稅法》第5條,標準扣除額、薪資特別扣除額與免稅額等項目,會依消費者物價指數(CPI)累計漲幅定期調整,以避免稅務侵蝕現象。下表為115年度適用數字,與114年比較如下(資料截至本文整理時點,最終以財政部公告為準):
| 扣除項目 | 114年(基準) | 115年(預估) | 調整方向 |
|---|---|---|---|
| 免稅額(每人) | 9.2萬元 | 9.7萬元 | 依CPI調升 |
| 標準扣除額(單身) | 12.8萬元 | 13.6萬元 | 依CPI調升 |
| 標準扣除額(夫妻) | 25.6萬元 | 27.2萬元 | 依CPI調升 |
| 薪資所得特別扣除額 | 22.4萬元 | 22.4萬元 | 依規定調整 |
| 基本生活費(每人) | 20.9萬元 | 21.0萬元 | 依CPI微幅上調 |
| 儲蓄投資特別扣除額上限 | 8.7萬元 | 8.7萬元 | 依公告 |
上述數字依《所得稅法》第5條與財政部歷年公告整理,僅適用115年度申報,不含列舉扣除各細項金額。實際申報時請以財政部稅務入口網公告為最終依據。
課稅所得與稅率級距怎麼套
先算課稅所得淨額,再查落點級距套用對應稅率與累進差額。台灣綜合所得稅採五級累進架構,稅率為5%、12%、20%、30%、40%,門檻金額隨年度CPI調整。累進差額為各級距的速算扣除機制,目的是讓同一級距內的所得只需依稅率計算差額,不必逐元累加。
| 課稅所得淨額級距 | 稅率 | 累進差額 |
|---|---|---|
| 0 至 56 萬元 | 5% | 0 元 |
| 56 萬至 126 萬元 | 12% | 3.92 萬元 |
| 126 萬至 282 萬元 | 20% | 10.52 萬元 |
| 282 萬至 560 萬元 | 30% | 41.32 萬元 |
| 560 萬元以上 | 40% | 104.72 萬元 |
計算公式:應納稅額 = 課稅所得淨額 × 稅率 − 累進差額。級距門檻金額隨年度公告調整,套用前請以115年度公告為準。級距爬升的邊際效果明顯,例如淨額從55.9萬元增至56.1萬元,稅率將由5%直接跳為12%,差額可能達數萬元,申報時務必精算。
試算範例:單身上班族
單身上班族以薪資全數減免稅額、標準扣除額與薪資所得特別扣除額,得課稅所得後套級距。以下示範數字為編輯依公開標準設定的假設值,不反映特定讀者的真實列舉憑證。
- 假設輸入:年薪60萬元(僅薪資所得),單身,無扶養,租屋。
- 綜合所得總額:60萬元。
- 減免稅額:9.7萬元。
- 減薪資所得特別扣除額:22.4萬元。
- 減標準扣除額:13.6萬元。
- 基本生活費差額:基本生活費21萬元,扣除後餘額為負,無需再減。
- 綜合所得淨額:0元。
- 應納稅額:0元(套用5%稅率,累進差額0元)。
此例僅示範計算流程,實際結果依個人列舉項目、租屋或自住身分而異。年終獎金、海外所得或股利若未計入,會拉高總額而改變級距,務必以全年合併金額計算。
試算範例:夫妻與扶養家庭
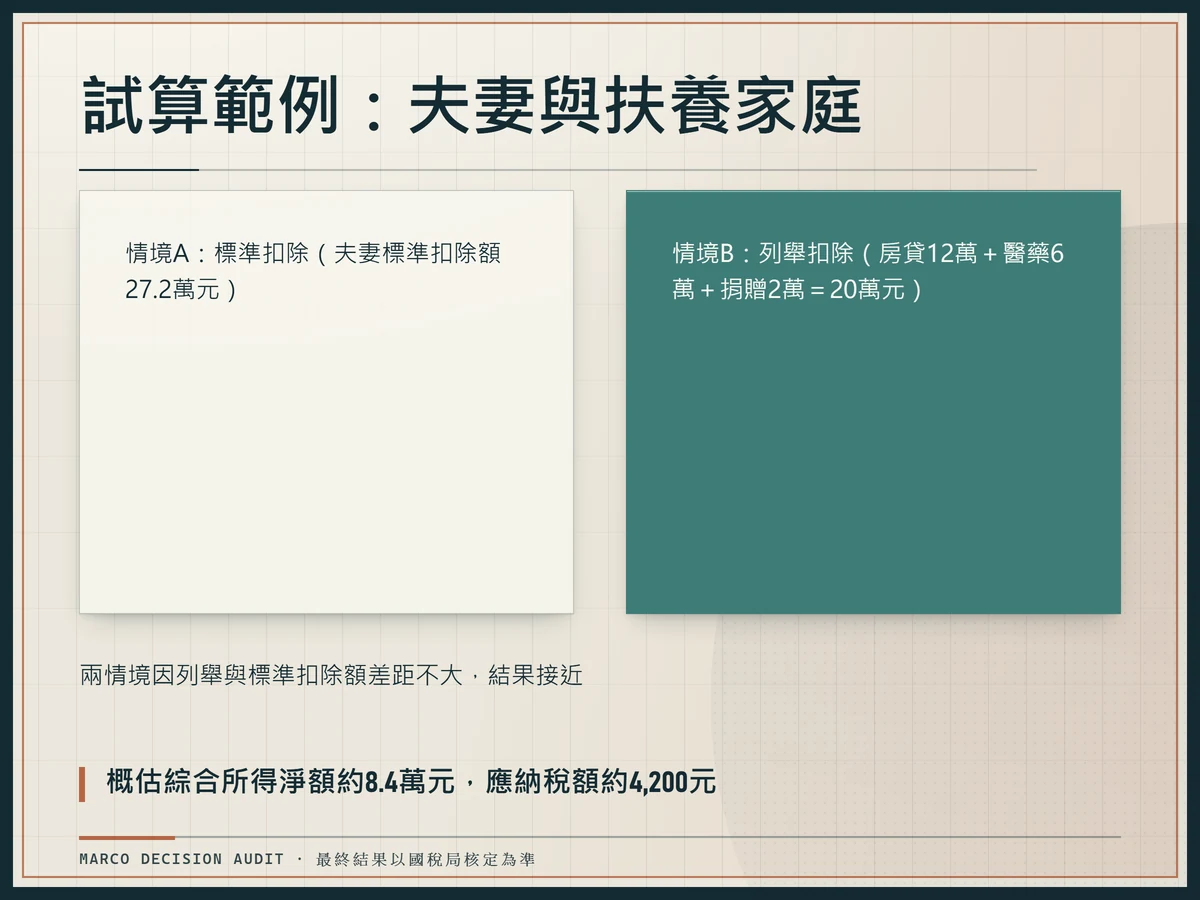
夫妻與扶養扣除組合會改變課稅所得,結果以兩欄對照呈現。以下示範為編輯依公開標準設定的假設值,不涵蓋所有合併申報特殊情形;夫妻可選擇合併或分別申報,最終結果以國稅局核定為準。
| 項目 | 情境A:標準扣除 | 情境B:列舉扣除 |
|---|---|---|
| 夫妻年薪合計 | 160萬元 | 160萬元 |
| 免稅額(4人) | 9.7萬 × 4 = 38.8萬元 | 9.7萬 × 4 = 38.8萬元 |
| 薪資特別扣除額 | 22.4萬 × 2 = 44.8萬元 | 22.4萬 × 2 = 44.8萬元 |
| 扣除方式 | 標準扣除額 27.2萬元 | 列舉:房貸12萬 + 醫藥6萬 + 捐贈2萬 = 20萬元 |
| 幼兒學前特別扣除額 | 3萬 × 2 = 6萬元 | 3萬 × 2 = 6萬元 |
| 基本生活費差額 | 夫妻各21萬,合併減除 | 夫妻各21萬,合併減除 |
| 綜合所得淨額(概估) | 約 8.4萬元 | 約 8.4萬元 |
| 套用稅率 | 5% | 5% |
| 應納稅額(概估) | 約 4,200元 | 約 4,200元 |
此家庭因列舉與標準扣除額差距不大,結果接近;若列舉總額顯著高於夫妻標準扣除額(27.2萬元)且基本生活費差額用盡,列舉才可能明顯節稅。合併申報與分別申報的選擇,會影響扣除額與基本生活費的計算口徑,請於申報前以財政部稅務入口網試算工具雙向試算。
基本生活費差額與特別扣除額
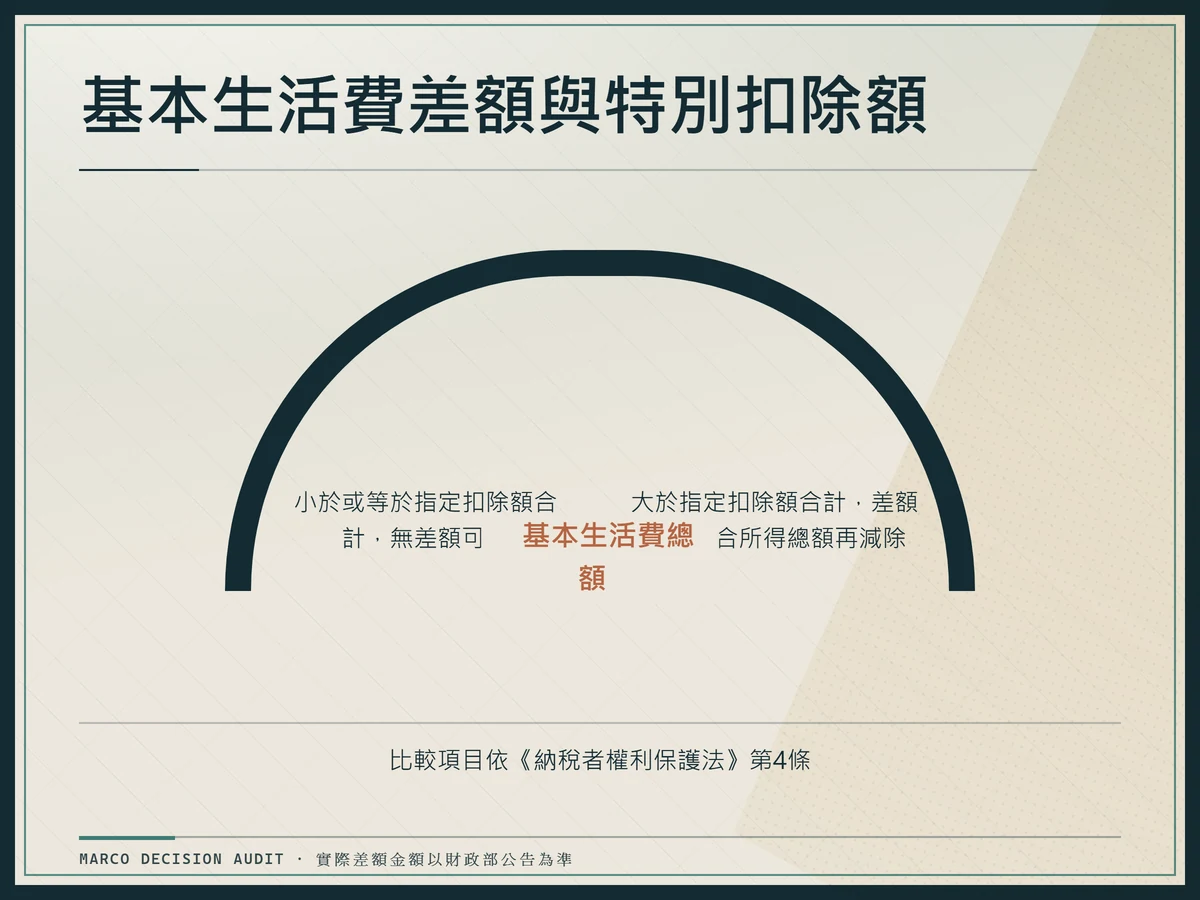
基本生活費差額只有在基本生活費總額大於免稅額與指定扣除額合計時,才有額外扣除空間。依《納稅者權利保護法》第4條,基本生活費比較項目包含免稅額、標準或列舉扣除額、薪資特別扣除額、身心障礙特別扣除額、幼兒學前特別扣除額等,儲蓄投資特別扣除額不在比較範圍內。判斷步驟如下:
- 計算基本生活費總額:申報者本人與受扶養親屬人數 × 當年度基本生活費。
- 計算前述指定扣除額合計:免稅額 + 標準或列舉扣除額 + 薪資特別扣除額 + 幼兒學前特別扣除額 + 身心障礙特別扣除額。
- 若基本生活費總額大於指定扣除額合計:差額可自綜合所得總額中再減除。
- 若基本生活費總額小於或等於指定扣除額合計:無差額可減,不需填報此項目。
此機制對低所得、高扶養人口的申報戶較有利。實際差額金額以財政部公告為準,所得較高者通常因指定扣除額合計已超過基本生活費總額,差額為零。
扣除限制與不包含項目
本文試算排除列舉扣除細項金額、股利可抵減稅額與海外所得特殊計算,實際申報前請逐項核對官方說明。以下為本頁計算範圍的明確限制:
- 列舉扣除細項:醫藥費、保險費、房貸利息、捐贈、租金支出等各項上限與憑證規定,本文不逐項列示,請依財政部公告辦理。
- 股利可抵減稅額:依所得稅法規定,納稅義務人得就股利金額按一定比率計算可抵減稅額,本頁試算未含此項。
- 海外所得:海外所得應依《所得基本稅額條例》規定申報,最低稅負制另有計算方式,不在本頁試算範圍。
- 執行業務所得:本文示範以淨額併入計算,實際收入應先扣除必要成本費用,再併入綜合所得總額。
- 二代健保補充保險費:股利、利息、租金等項目另有2.11%補充保費,不計入本頁應納稅額。
牌面數字不是到手數字,還要把上限、期間與例外條件算進去。上述項目若涉及個人所得結構,建議洽詢國稅局或專業人員確認。
來源、截止日期與自行核對清單
本文數字以財政部與賦稅署公告為準,並標明資料截止日期;法規變動時請重新核對。以下為申報前可自行核對的項目:
- 免稅額與扣除額:至財政部稅務入口網查詢當年度最新金額。
- 稅率級距與累進差額:依《所得稅法》第5條及財政部公告,以115年度適用版本為準。
- 基本生活費:依《納稅者權利保護法》第4條公告,金額隨CPI調整。
- 申報期間:每年5月1日至5月31日,逾期可能加徵滯納金與利息。
- 股利計稅方式:合併計稅或分離計稅(28%),請於申報系統中雙向試算後決定。
本站僅整理公開規則與申報順序,不提供個別稅務建議。個人化情境如合併申報選擇、列舉項目認定或投資抵減適用,請洽戶籍所在地國稅局或專業稅務人員。同步檢視其他年度支出規劃,可參考2026台灣汽車稅金級距總整理或2026各家銀行活存利率比較。
作者:方策|Marco 理財決策編輯
方策是 Marco MKT Group 的編輯筆名,專注把公開金融規則整理成可核對的條件、成本與步驟,不提供個別投資、法律或稅務建議。
免責聲明:本文數字以財政部與賦稅署公告為準,僅適用115年度(2026申報)綜合所得稅計算參考。法規與金額若有更新,請以官方公告為最終依據。實際申報結果依國稅局核定為準,個人化稅務情境請洽專業人員。