112年綜合所得稅的免稅額為每人92,000元,單身標準扣除額124,000元;本文依財政部112年度公告整理全部項目與適用條件,供您申報前核對。
112年綜合所得稅免稅額與扣除額總整理(2026年回溯版)
112年度(2023年所得)綜合所得稅的免稅額與各項扣除額標準,已由財政部賦稅署公告確定。單身納稅義務人免稅額為9.2萬元,70歲以上或領有身心障礙手冊者則為18.4萬元。標準扣除額部分,單身申報為12.4萬元,夫妻合併申報為24.8萬元。薪資所得特別扣除額為21.8萬元,適用於有薪資收入的納稅人。這些金額適用於回溯申報或補報112年度所得的情境,可作為快速查核依據。
資料口徑
- 適用年度:112年(2023年所得,2024年5月申報)
- 版本:2026年回溯版,非新年度試算
- 資料來源:財政部賦稅署112年度免稅額與扣除額公告
- 資料截至:財政部112年度公告一覽表發布日
| 項目 | 一般人士 | 70歲以上或身心障礙 |
|---|---|---|
| 免稅額 | 9.2萬元 | 18.4萬元 |
| 標準扣除額 | 單身:12.4萬元;配偶:24.8萬元 | 12.4萬元(單身)/24.8萬元(配偶) |
| 薪資所得特別扣除額 | 218,000元 | 218,000元 |
與111年度相比,免稅額維持9.2萬元不變,但每人基本生活費標準從19.2萬元調升至19.6萬元。如果您是為了補報或更正112年度的申報,依國稅局自動補報機制,於2026年底前完成可免予處罰。
基本生活費差額實戰案例
必須先釐清,「基本生活費」是財政部公告的每人費用標準(112年為19.6萬元),主要用於排富條款判定,與上述「免稅額、扣除額」的計算邏輯不同。實務上,判斷家庭是否需繳稅或能享有多少扣除額,關鍵在於計算「基本生活費差額」:
基本生活費差額 = 家庭總所得 – (基本生活費 × 家庭人數)
若差額為正數,且家庭適用稅率達20%以上,將影響特別扣除額的享有資格。依據納稅者權利保護法第4條,基本生活費受稅法保障,超過部分始課稅。
舉例而言,一個台灣典型四口之家(夫妻及兩位未滿5歲子女),基本生活費總額為19.6萬 × 4 = 78.4萬元。若該家庭全年綜合所得總額為80萬元,則差額為1.6萬元。這1.6萬元將計入課稅所得,並可能影響稅率級距。這是許多納稅人最容易忽略的細節,申報前務必試算。
誰能扣更多?標準扣除額 vs. 列舉扣除額決策指南
在申報綜合所得稅時,您可以選擇「標準扣除額」或「列舉扣除額」,原則上選擇對您較有利的一方。標準扣除額固定(單身12.4萬、配偶24.8萬),適合支出單純、無大額單據的納稅人。列舉扣除額則包含醫藥生育費、捐贈、保險費、購屋借款利息及房屋租金等,當總額超過標準扣除額時,選擇列舉通常更節稅。
- 房屋租金支出上限12萬元,若單身年租12萬元已達標,再搭配其他項目(如保險費)很容易超標。
- 購屋借款利息上限30萬元,但須符合自用住宅條件,且需提供貸款合約。
- 捐贈扣除額為捐贈總額的20%,政治捐贈另有專案上限。
簡單的決策黃金交叉點是:單身列舉總額超過12.4萬元選列舉;夫妻超過24.8萬元選列舉。以台灣租屋族常見情境為例,年租10萬元加保險費2.4萬元,總額12.4萬元已與標準扣除額打平,若再有醫藥費或捐贈,選列舉絕對划算。
| 扣除類型 | 單身門檻 | 夫妻門檻 | 台灣常見支出例 |
|---|---|---|---|
| 標準扣除額 | 12.4萬元 | 24.8萬元 | 固定適用 |
| 列舉扣除額 | 超過12.4萬選列舉 | 超過24.8萬選列舉 | 租金12萬+保險2.4萬 |
此外,我們提供一個台灣常見列舉支出組合速查表供您參考:
| 生活型態 | 推薦列舉組合(估算) |
|---|---|
| 租屋族 | 房屋租金(上限12萬) + 保險費(例如2.4萬) + 全民健保費(全額) |
| 房貸族 | 購屋借款利息(上限30萬) + 醫藥費 + 捐贈 |
決策流程上,建議您遵循「收集單據 → 分類項目 → 計算總額 → 比較門檻 → 選擇申報」的步驟。提醒您,所有列舉扣除的憑證應至少保存5年,以備國稅局查核。現在也可透過財政部電子申報系統,部分資料可自動匯入,減少手動輸入錯誤。
這題先看資格,再看價格。先把例外條件排除,剩下的比較才有意義。下列情境通常不必列舉:支出單純、全年可列舉項目總額明顯低於標準扣除額、無法取得合法憑證(如非自用住宅貸款利息不符條件)、或家庭適用稅率低於5%時列舉效益有限。實務上,先將手邊單據分類加總,與標準扣除額比對;若接近但未超過門檻,確認是否有遺漏的醫藥費或捐贈收據。若仍無法判斷,可透過財政部電子申報系統試算兩方案後擇優,或向國稅局確認個案適用性。
在了解如何選擇扣除額後,接下來我們要探討一些具有「排富條款」限制的特殊扣除額,例如長期照顧與幼兒學前扣除額,這些項目的適用條件更為嚴格,需要額外檢視家庭總所得。
112年特別扣除額深度解析:長照與幼兒學前扣除額
112年度的長期照顧特別扣除額與幼兒學前特別扣除額,每人每年均為12萬元,但兩者皆適用排富條款,並非所有家庭都能全額享有。關鍵在於「家庭總所得」是否超過「基本生活費總額的1.1倍」。
排富條款判定邏輯:
當您的綜合所得總額超過「基本生活費總額 × 1.1」時,即觸發排富機制。國稅局會進一步檢視您的「適用稅率」:若稅率達到20%或以上,則該項特別扣除額將無法適用或僅能按比例減半。這是一個門檻判定,而非線性計算。
以三代同堂家庭為例,假設含祖父母、父母及兩位就讀幼兒園的子女,共6人。基本生活費總額為19.6萬 × 6 = 117.6萬元,1.1倍為129.36萬元。若該家庭全年綜合所得總額為85萬元,低於129.36萬元,則符合資格,可全額申報每人12萬元扣除額。
為幫助您快速自我檢核,請參考以下112年節稅潛力自我檢測表:
- 第一步:確認是否符合身份 – 長照扣除額適用於接受長期照顧服務之個案(如長照2.0個案)或領有身心障礙手冊者;幼兒學前扣除額則需幼兒就讀合法幼兒園且未滿6歲。
- 第二步:備妥證明文件 – 長照:長期照顧服務計畫書或身心障礙手冊影本;幼兒學前:幼兒園就讀證明或收據。
- 第三步:計算家庭總所得 – 加計所有家庭成員(含配偶、子女、父母)的綜合所得總額,與「基本生活費總額 × 1.1」比較,判斷是否觸發排富。
此外,請務必注意擇優申報原則:若您同時符合「長期照顧」與「身心障礙」資格,兩者僅能擇一申報,請選擇對您最有利的項目。這是許多納稅人在自行申報時最容易忽略的細節。
| 特別扣除額 | 金額 | 排富條件(家庭總所得 > 基本生活費×1.1 且 稅率≥20%) | 證明文件 |
|---|---|---|---|
| 長期照顧 | 12萬元/人 | 觸發則扣除額減半或無法適用 | 長期照顧計畫書或身心障礙手冊影本 |
| 幼兒學前 | 12萬元/幼兒 | 同上 | 幼兒園就讀證明或收據 |
112年綜所稅累進稅率表:計算你的課稅級距
112年度綜合所得稅採五級累進稅率,課稅所得額為總收入減免稅額及扣除額後金額。級距與累進差額如下表:
| 課稅所得額 | 稅率 | 累進差額 |
|---|---|---|
| 0 ~ 560,000元 | 5% | 0元 |
| 560,001 ~ 1,270,000元 | 12% | 39,200元 |
| 1,270,001 ~ 2,540,000元 | 20% | 134,000元 |
| 2,540,001 ~ 4,720,000元 | 30% | 390,000元 |
| 4,720,001元以上 | 40% | 912,000元 |
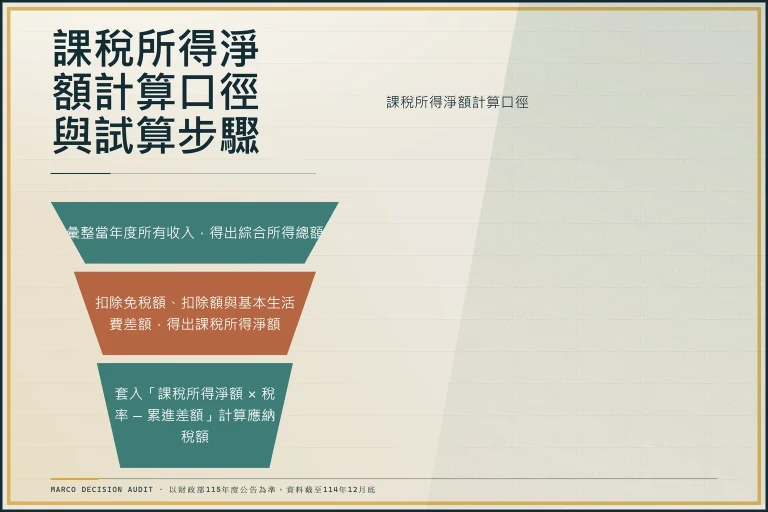
應納稅額計算公式為:課稅所得 × 稅率 – 累進差額。以單身薪資所得50萬元者為例,扣除免稅額、標準扣除額後課稅所得約28萬元,適用20%稅率,應納稅額為 280,000 × 20% – 134,000 = 42,000元。
試算步驟:1. 列總收入;2. 減免稅扣除;3. 套稅率表計算。您可參考財政部賦稅署112年度公告確認所有數據。
提醒:若您需要補報或更正申報,務必於2026年底前完成,以免加計利息。依規定,未依限繳納稅款者,將按日加計利息,年利率約2.09%(實際依公告為準),從繳納期限屆滿之次日起算至繳納日止,時間成本不容忽視。
申報前4項核對清單
申報前檢查這4項,確保數字與條件沒有遺漏:
- 核定年度與申報方式:確認申報標的為112年度(2023年所得、2024年5月申報),並區分一般申報、補報或更正申報,不同申報方式適用不同期限與罰則。
- 免稅額人數:列出全部受扶養親屬,逐人核對年齡與身心障礙資格,確認適用一般免稅額或提高後的184,000元。
- 扣除方式選擇:將標準扣除額與列舉扣除額兩方案分別試算後擇優;列舉扣除須保留單據至少5年,單據不完整時回歸標準扣除額。
- 金額來源與日期:以財政部112年度公告一覽表為準,核對各項目金額、適用條件與排富門檻,避免引用舊年度數字。
完成112年度申報核對後,若需查詢其他稅務級距,可一併參考2026年台灣汽車稅金級距總整理。
常見問題 (FAQ)
112 年度的免稅額是多少?
112年度免稅額為單身納稅義務人9.2萬元,70歲以上者或身心障礙者為18.4萬元,標準依據財政部賦稅署公告。
112 年基本生活費是多少?
112年每人基本生活費為19.6萬元,高於111年的19.2萬元。此標準用於排富條款計算,判斷特別扣除額的享有資格。
漏報 112 年所得稅怎麼辦?
若您漏報112年度所得,應立即於2026年底前透過國稅局自動補報補繳系統處理。依據納稅者權利保護法,於自行發現期限內主動補報,可免予處罰。步驟如下:登入財政部電子申報系統,選擇「更正申報」,並上傳相關證明文件。若未於期限內辦理,將加計利息(按日0.03%計算)及可能滯納金。所有申報憑證建議至少保存5年,以備查核。
- 補稅免罰條件:於自覺察日起30日內主動補報。
- 利息計算:依稅法規定,按日加計,年利率約2.09%起。
方策|Marco 理財決策編輯
方策是 Marco MKT Group 的編輯筆名,專注把公開金融規則整理成可核對的條件、成本與步驟,不提供個別投資、法律或稅務建議。