薪資證明怎麼開?銀行認可的 5 大財力證明文件
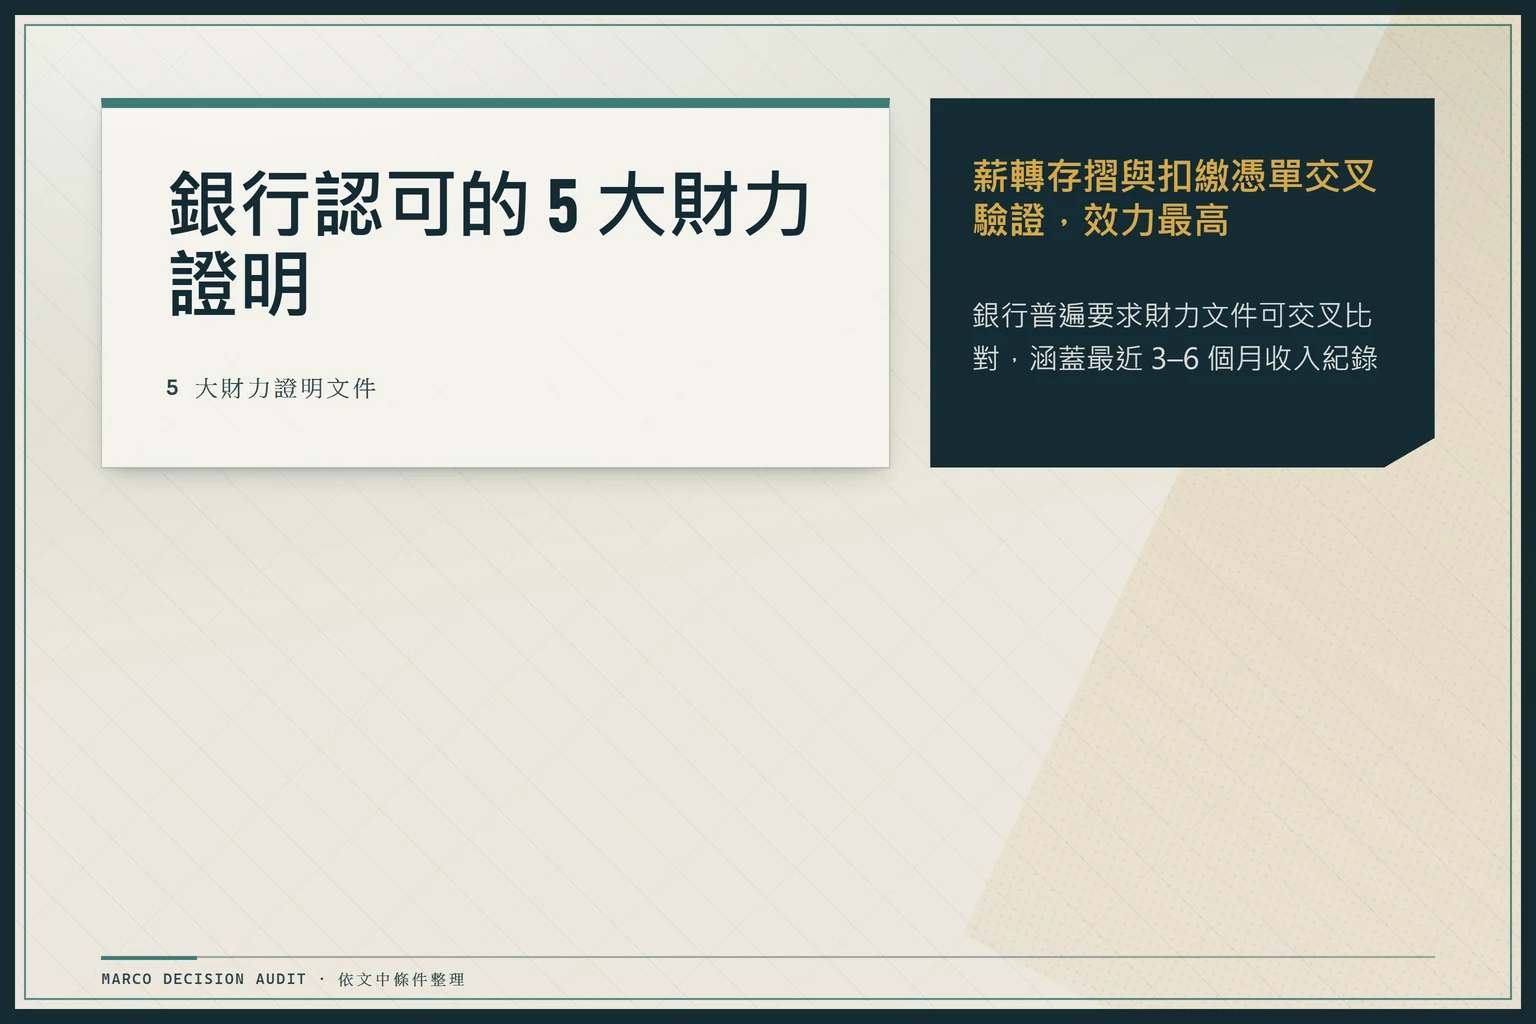
需要開立薪資證明時,先確認手邊有哪種管道:薪轉戶登入網銀下載 PDF 最快(約 5 分鐘)、有報稅紀錄者可至 eTax 申請扣繳憑單、無數位平台者則向 HR 提交書面申請。下表列出銀行接受並依實務效力排序的 5 大財力證明文件,確認自己符合哪一類後,再參閱下方各路徑的詳細步驟。銀行普遍要求財力文件能相互交叉比對,通常需涵蓋最近 3–6 個月收入紀錄,以證明穩定且可驗證的現金流。以下為依實務效力排序的5大財力證明文件:
| 文件類型 | 銀行偏好度 | 申請難度 | 台灣常見用途 |
|---|---|---|---|
| 薪轉存摺影本 | 極高 | 低 | 房貸、高額信貸 |
| 扣繳憑單 | 高 | 低 | 補強年收入、公務員貸款 |
| 公司薪資證明書 | 中高 | 中 | 信用卡、小額信貸 |
| 勞保投保明細 | 中 | 低 | 無薪轉者、自由職業 |
| 在職證明加薪資單 | 中 | 中 | 新進員工、試用期 |
評估重點:文件效力由高到低為「官方機構出具(如 eTax 扣繳憑單、MyData 整合報告)→ 銀行出具(如薪轉存摺 PDF)→ 雇主出具(如薪資證明書)」。薪轉存摺(銀行官方紀錄)可與扣繳憑單(國稅局官方紀錄)互相核對,交叉驗證效力最高;單一公司開立的薪資證明若無其他佐證,效力相對較低,因此無薪轉者建議採「多文件組合」方式申辦。
實務上,台銀、合庫等公股銀行對薪轉存摺偏好度最高。準備時,請務必確認影本清晰、遮蔽他人個資(如帳號末五碼),並符合《個人資料保護法》規定。您可參考金管會財力證明準則了解最新規範。
薪資證明怎麼開?3 種最常見的獲取路徑
想在十分鐘內取得銀行認可的薪資證明?最快方式是透過數位平台,避免臨櫃排隊。以下分三路徑說明步驟,適用大多數台灣上班族。
路徑一:銀行薪轉證明(網銀下載,5分鐘完成)
- 登入薪轉銀行網銀或APP,進入「帳戶明細」或「交易紀錄」。
- 選擇最近三個月,篩選「薪資」或「公司轉帳」欄位,匯出PDF或直接列印。
- 在影本簽名並蓋本人章,遮蔽帳號末五碼與機敏資料。
例如,國泰世華網銀首頁即有「財力證明下載」功能,銀行認可度高。提醒:部分銀行如玉山銀行,提供「已驗證」的數位PDF,無需額外蓋章。
路徑二:國稅局扣繳憑單(eTax線上申請)
- 進入財政部eTax系統,使用自然人憑證或行動身分認證登入。
- 選擇「所得清單」或「扣繳憑單」,下載前一年度的全年資料。
- 若無報稅紀錄(如剛畢業),可申請「所得資料證明」作為替代。
此文件證明年收入總額,適合薪轉不穩或有多份工作者補強。另外,您也可透過「健保快易通」APP,在「我的保險」→「投保紀錄」中查詢「投保薪資明細」,作為勞保投保薪資的佐證,步驟更為便捷。
路徑三:公司請HR或主管開立薪資證明書
若公司無專職HR(如中小企業),可參考以下4步流程:
- Email請求:主旨註明「申請薪資證明用於銀行貸款」,內文附上銀行提供的格式範本(如有)。
- 提供範本:若公司無範本,可提供標準內容,包含:員工姓名、身分證字號、職稱、入職日、最近三個月薪資細項(基本薪、獎金、總額)。
- 確認簽核:追蹤進度,確保文件上有主管簽名及公司大小章(負責人章優先)。
- 驗證與留存:收到後檢查所有欄位是否填寫完整,並留存電子檔備用。
小公司/無HR情境:若公司規模小,可請主管直接於A4紙上繕打上述內容,簽名後加蓋公司大小章。若為個人事業或小規模營業人,可提供「營利事業所得稅結算申報書」副本,並附上自己在銀行開立的「營業收入」帳戶明細,作為替代方案。
沒有薪轉證明怎麼辦?無固定收入者的替代方案
針對外送、接案、領現或斜槓族等「無薪轉族群」,銀行仍有替代財力證明審核路徑。重點在於「累積多文件組合」與「建立可驗證的現金流模式」,以證明還款能力。
實務上,銀行對不同文件的接受度與權重差異極大。以下以台灣常見情境,整理成替代財力證明效力評分表:
| 文件類型 | 核心價值 | 推薦情境 | 注意事項 |
|---|---|---|---|
| 固定存款證明(6個月以上) | 高 | 所有無薪轉者首選 | 需為本人名義,金額穩定 |
| 平台收入對帳單(Uber Eats, foodpanda) | 中 | 外送員、網約車 | 銀行可能折價20-30%評估 |
| 不動產權狀謄本 | 中 | 有房產者 | 需搭配租金收入證明或增值稅單 |
| 保單價值準備金證明 | 中 | 有儲蓄型保單者 | 需為繳滿一定期數的保單 |
| 勞保投保明細 | 中低 | 領現、無報稅紀錄 | 僅證明投保薪資,非實際所得 |
| 信用卡對帳單(穩定消費) | 低 | 輔助佐證 | 僅能間接反映財務紀律 |
「養帳戶」建立類薪轉紀錄:針對無固定薪轉的族群,可透過以下步驟建立具說服力的存款紀錄:
- 模擬發薪日:選擇每月固定日期(如5日、15日),從您的收入來源(現金、平台提領)存入新開立的銀行帳戶。
- 紀律「只進不出」:至少6個月內,僅存入不提出,讓帳戶餘額穩定累積。
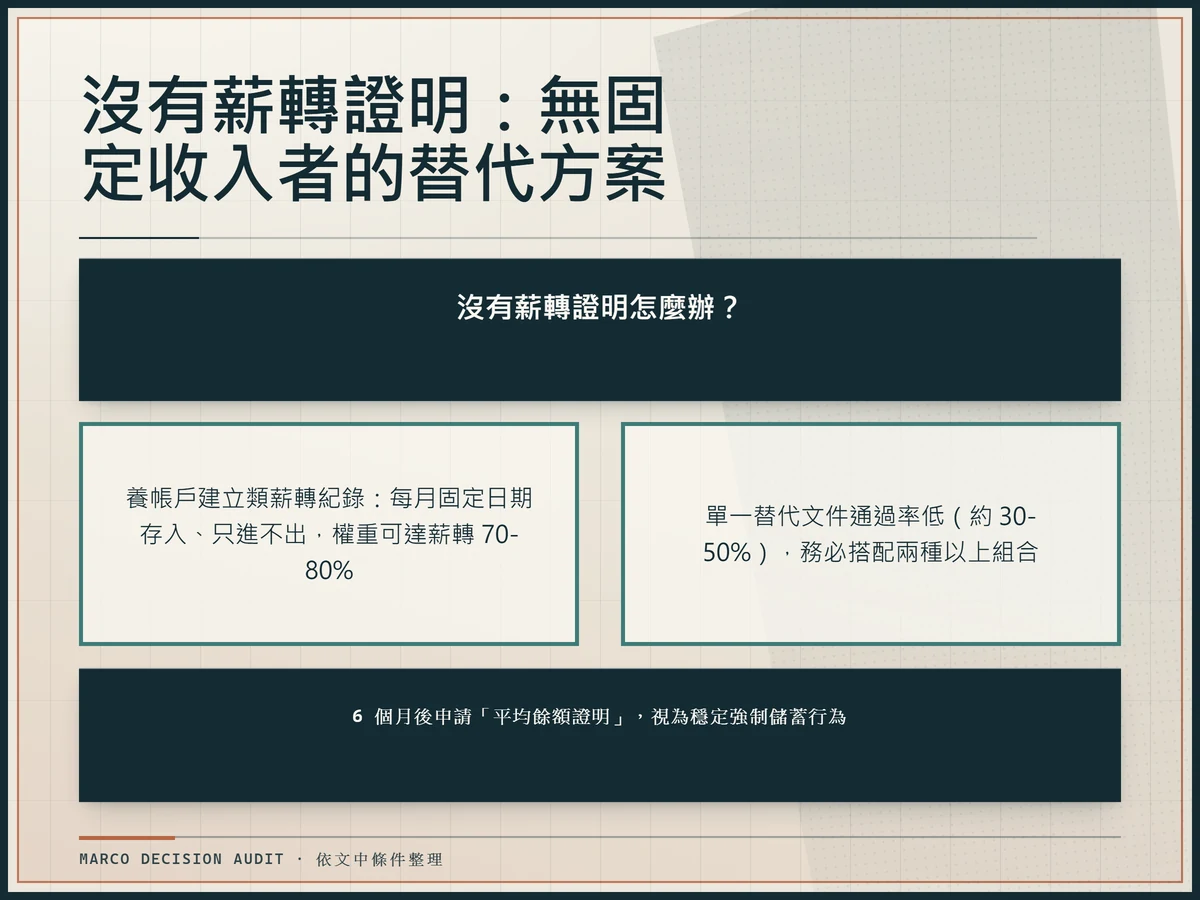
- 申請平均餘額證明:6個月後,向銀行申請「存款往來明細」或「平均餘額證明」,銀行會視為穩定的強制儲蓄行為,權重可達薪轉的70-80%。
斜槓族多重收入合併技巧若您有多份收入(如兼職、平台、兼差),建議:
- 透過MyData平台勾選所有「所得資料」,讓銀行一次性取得整合性報告。
- 若銀行未支援MyData,則手工製作「收入合併表」,列出各來源、金額、週期,並附上所有佐證文件(平台對帳單、扣繳憑單等)。銀行會加總計算,但可能對波動較大的平台收入給予折扣。
風險提醒:單一替代文件通過率低(約30-50%),務必搭配兩種以上。DTI計算時,銀行可能對非薪轉收入採較保守估算,建議將總債務支出控制在月收入的33%以內。
公司如何開立薪資證明?HR 與雇主必看的合規範本
小企業HR常忽略薪資證明格式細節,導致員工貸款審核延宕。依《勞動基準法》第19條,雇主有義務提供服務證明書(通常包含薪資資訊),若無正當理由拒絕,勞工可向勞動局申訴。
一份能通過銀行審核的薪資證明,必須包含以下必備要素。我們將清單轉換為表格,並說明各項目對銀行審核的實際影響:
| 要素 | 內容範例 | 銀行審核影響 |
|---|---|---|
| 公司抬頭 | 公司全銜、統一編號、地址、電話 | 必備,用於查驗公司合法性 |
| 員工基本資料 | 姓名、身分證字號、職稱、入職日期 | 必備,需與身分證一致 |
| 薪資細項 | 基本薪、伙食費、獎金、總額;最近三個月明細 | 核心,銀行會計算月平均 |
| 發證日期 | 開立當日日期 | 必備,證明文件時效性 |
| 簽署與用印 | HR簽名、公司大小章(負責人章優先) | 關鍵,無章效力減半,部分銀行拒收 |
| 聲明條款 | 「本人/本公司保證上述資料真實無誤」 | 加分,增加法律效力 |
標準範本文字:「茲證明○○公司員工○○○(身分證字號:A123456789),職稱為工程師,於民國XX年XX月XX日到職。其最近三個月(民國XX年X月至X月)薪資紀錄如下:X月 NT$45,000、X月 NT$48,000、X月 NT$45,000,平均月薪為 NT$46,000。特此證明。」
法律效力與數位版本:大小章齊全即具公文效力,若僅有HR簽名,部分銀行(如土地銀行)可能要求補件。數位版若附有公司電子簽章,部分銀行(如玉山銀行)已開始接受,但建議先向承辦行員確認。準備紙本時,請使用A4白紙,避免彩色列印或浮水印,以確保清晰度。
如果公司拒絕或拖延,該怎麼辦?
若雇主無正當理由拒開或拖延,您可依《勞動基準法》第19條及第79條規定,採取以下步驟:
- 書面請求:以掛號或email留存紀錄,正式請求公司開立「服務證明書」或「薪資證明」,並註明用途為銀行貸款。
- 蒐集證據:保存勞動契約、薪資單、打卡紀錄、通訊紀錄等,證明勞動關係存在及薪資水准。
- 向勞動局申訴:攜帶證據至公司所在地的勞動局(或勞動部地方勞動機關)提出申訴,由機關介入調查。
- 行政罰鍰:若查證屬實,雇主可處新台幣2萬元以上、100萬元以下罰鍰,並限期改善。
實務上,多數公司在收到勞動局通知後會配合開立。若公司為小規模營業人或個人,無公司大小章,則需由負責人親簽並附上身分證影本,以昭公信。
2026 數位升級:利用 MyData 平台一鍵傳送薪資證明
MyData平台是財政部與數位發展部共同推動的個人資料匯流服務,整合國稅局、勞保局、銀行等官方資料,讓您能「一鍵授權」將薪資所得資料直接傳送給銀行,無需再自行掃描、上傳紙本。
根據金管會與數位發展部的規劃,2026年起,台灣多數銀行將完成數位審核系統轉型,MyData將成為房貸與信貸審核的標準流程。其核心優勢在於:資料來源為官方機構,銀行無需擔心偽造風險;格式標準化,系統可自動解析,大幅縮短審核時間。
目前支援MyData的台灣主要銀行及其應用產品如下:
| 銀行 | 支援產品 | 數位審核程度 |
|---|---|---|
| 第一銀行、台灣銀行、土地銀行 | 房貸、信貸、信用卡 | 全產品支援,可即時審核 |
| 國泰世華、玉山、台新銀行 | 信貸、信用卡 | 主要產品已上線 |
| 華南、彰化銀行 | 房貸、信貸 | 部分分行測試中,2026年全面上線 |
操作步驟:MyData一鍵傳薪資證明
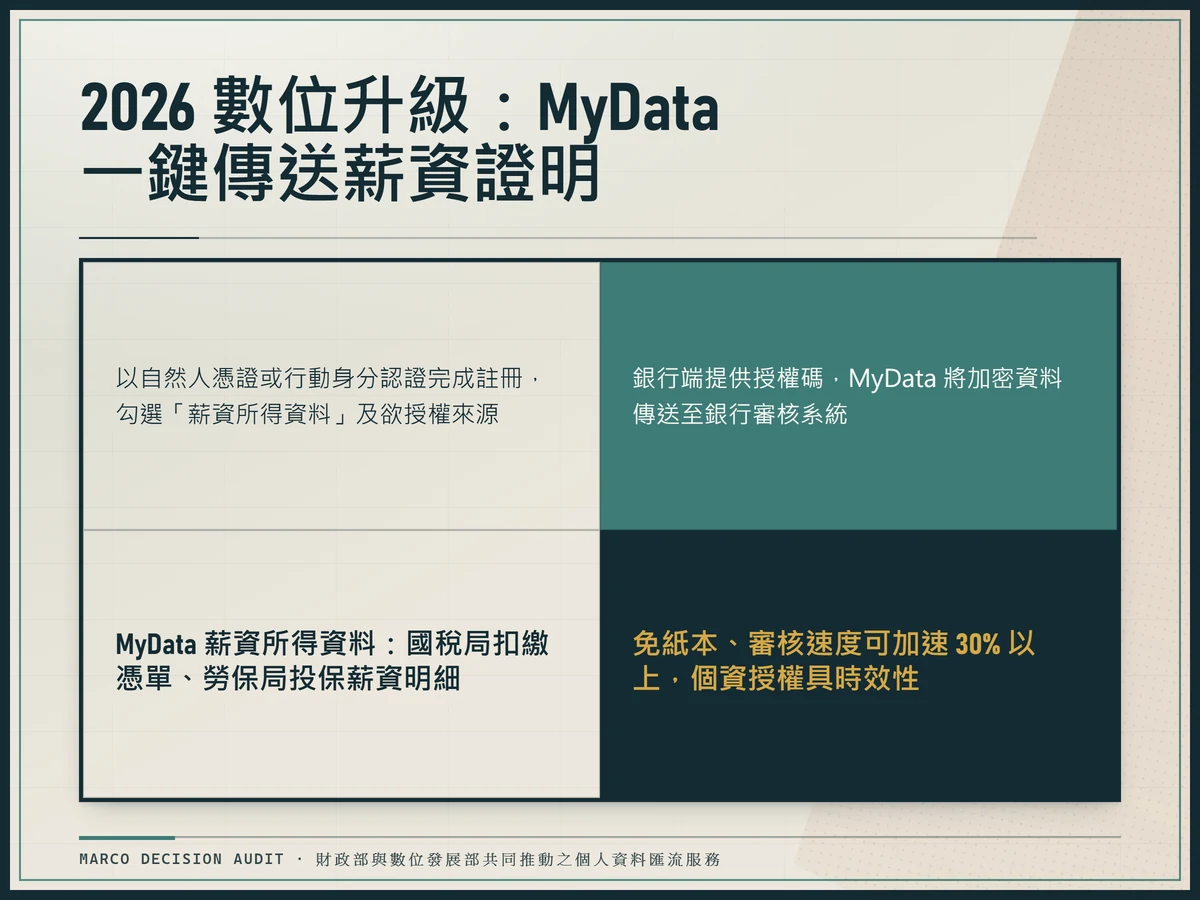
- 下載「MyData」APP或登入MyData官方網站,使用自然人憑證或行動身分認證完成註冊。
- 選擇「薪資所得資料」,勾選欲授權的來源(如「財政部國稅局扣繳憑單」、「勞保局投保薪資明細」)。
- 申請貸款時,銀行端會提供授權碼,您於MyData輸入後,系統將直接將加密資料傳送至銀行審核系統。
優勢:免紙本、審核速度可加速30%以上。個資授權具時效性,通常僅限單次交易,過期自動失效。對斜槓族特別有利,可一次合併多雇主收入,銀行系統會自動加總,評分加成。
銀行內部權重揭秘
根據業內人士透露,銀行對不同文件的內部評分權重(滿分100)約為:
- MyData整合報告:95分(視同最高等級的官方交叉驗證)
- 薪轉存摺影本:90分
- 扣繳憑單:80分
- 公司薪資證明書:70分
- 勞保投保明細:65分
因此,只要您的MyData資料完整(含稅務與勞保),即使無傳統薪轉,也能獲得極高的審核評分。
薪資證明一定要蓋公司章嗎?
建議蓋公司大小章,能大幅提高法律效力與銀行信任度。若公司僅提供HR簽名而無大小章,部分銀行(如土地銀行)可能要求補件或降低權重。依《勞動基準法》第19條,雇主若無正當理由拒蓋,勞工可向勞動局申訴。
勞保明細可以當薪資證明嗎?如何下載?
可以,勞保投保薪資明細是銀行認可的替代文件,尤其適合領現、無報稅紀錄的族群。下載方式有兩種:
- 勞保局e服務網站:登入後選「投保薪資查詢」列印。
- 健保快易通APP:登入後點選「我的保險」→「投保紀錄」→「投保薪資明細」,可快速取得。
其權重約為薪轉的65-70%,建議搭配在職證明或存款證明,通過率更高。
薪資證明有效期限是多久?
銀行規定以一個月為限,從開立日期起算。例如,1月15日開立的證明,最晚需在2月15日前送達銀行。超過期限需重新申請,目的是確保收入狀態是近期且穩定的,避免申請後發生離職或減薪風險。
剛換工作,沒有前三個月薪轉怎麼辦?
這是常見情境,銀行評估重點在「未來穩定性」與「歷史能力」。解決方案:
- 提供新公司薪資證明(需有職稱、薪資、入職日) + 前職的扣繳憑單。
- 若新公司已發放首月薪資,提供首月薪轉紀錄。
- 技巧:請新公司開立「試用期薪資證明」,註明「試用期滿後將調薪至NT$XX,000」,銀行會納入評估。
信用卡申請一定要薪資證明嗎?
不一定。低額度卡(如現金回饋卡、學生卡)可能免附。但申請高額度卡、白金卡或分期專案時,銀行幾乎一定會要求。原則上,額度超過您月收入的1倍,或希望快速核卡,備妥薪資證明會大幅提高成功率。
扣繳憑單跟薪資證明有什麼不同?
兩者核心差異在「時間維度」與「來源」:
- 扣繳憑單:由國稅局發給,記載「全年總收入」,一年一張,適合證明稅後年所得,但無法顯示月度穩定性。
- 薪資證明:由公司開立,記載「最近三個月細項」,銀行可直接計算月平均,並觀察發放是否規律。
實務上,兩者常搭配使用:扣繳憑單補強年收入總額,薪資證明證明月度連續性。
網銀截圖可以當作正式薪資證明嗎?
原則上不行。截圖容易被偽造或修改,數位審核系統通常會自動拒絕。銀行只接受:
- 銀行官方PDF下載檔(有浮水印或驗證碼)。
- 列印後蓋本人章與公司大小章的紙本。
例外:若您臨櫃辦理,行員當場登入您的網銀查詢並列印,可能被接受為輔助證明,但絕不能單獨使用。
沒報稅的領現工作,銀行會認可嗎?
難度極高,但非完全無望。銀行核心關切是「收入能否被官方驗證」。未報稅意味著無國稅局紀錄,銀行會大幅降低權重。建議策略:
- 長期方案:補報綜合所得稅,建立稅務紀錄。
- 短期替代方案:提供勞保投保明細(證明投保薪資)+ 固定存款證明(6個月以上)+ 平台對帳單(如有)。多文件組合下,通過率約50%。
- 養帳戶:如上所述,建立6個月規律存入紀錄,是扭轉局面的關鍵。
更多相關資訊,可參考本站:2026台灣汽車稅金級距總整理:燃油車vs電動車完整對照表。
方策|Marco 理財決策編輯
方策是 Marco MKT Group 的編輯筆名,專注把公開金融規則整理成可核對的條件、成本與步驟,不提供個別投資、法律或稅務建議。