比較台幣定存,先看這三個欄位
比較台幣定存,先看資料截至日期、優惠本金上限、活動期限三個欄位,再看利率。牌面利率最高的銀行,不一定是實際拿到利息最多的銀行。忽略這三個欄位,即使看到2.45%的牌告利率,資金超出優惠上限的部分可能只剩一般活存或低利計息,平均利率稀釋後未必勝過條件單純的傳統定儲方案。
三個比較欄位的檢查順序如下:
- 資料截至日期:定存利率與活動專案有期限,表內數字若失去日期標示,無法判斷該利率當前是否仍然有效。本頁各表標示資料整理日期與來源,實際利率以各銀行臨櫃或官網當日公告為準。
- 優惠本金上限:部分數位銀行的高利只適用於一定金額以內(例如50萬元),超出部分利率可能降至1.8%以下。資金總額超過上限時,需分批配置到不同方案。
- 活動期限:多數高利專案為短期推廣,常見期間為3到6個月,期滿後利率自動回歸一般牌告。若資金鎖在已過期的優惠方案中,後續利率可能顯著低於市場水準。
先把這三個欄位對齊,以下各方案之間的比較才有統一基準。
2026 各家銀行高利定存方案總表
以下彙整2026年台灣主要銀行一年期台幣定存與定儲方案,以年利率、起存額、優惠本金上限、活動期間與加碼條件為一致比較口徑。表內資料依各銀行2026年官方公告與牌告利率整理,實際利率以各銀行官網或臨櫃當日公告為準。
| 銀行/專案 | 年利率 | 起存額 | 優惠上限 | 期間 | 加碼條件 |
|---|---|---|---|---|---|
| 樂天國際銀行(數位) | 2.45% | 1萬元 | 50萬元 | 優惠至2026 Q2 | 數位帳戶開戶,限額內適用 |
| LINE Bank(數位) | 2.40% | 1萬元 | 30萬元 | APP開戶後申辦 | 數位帳戶開戶,限額內適用 |
| 台灣銀行 | 2.15%(大額可至2.30%) | 1萬元 | 無上限(大額需臨櫃) | 依牌告更新 | 大額資金臨櫃洽談 |
| 中華郵政 | 2.20%(固定) | 1萬元 | 無上限 | 依牌告更新 | 無特殊條件,全國網點申辦 |
| 土地銀行 | 2.10%(機動) | 1萬元 | 無上限 | 依牌告更新 | 機動利率隨央行調整 |
| 合作金庫 | 2.05%(新戶可至2.25%) | 1萬元 | 新戶50萬元 | 新戶專案,期間依公告 | 開戶30天內新戶 |
| 第一銀行 | 2.00% | 1萬元 | 無上限(可拆單) | 依牌告更新 | 支援多筆存單拆分 |
| 華南銀行 | 1.95% | 1萬元 | 無上限 | 依牌告更新 | 一年期標準方案 |
| 渣打銀行(外商) | 2.30%(大額) | 1萬元(大額需臨櫃) | 大額200萬元以上另議 | 大額專案,臨櫃洽詢 | 大額資金臨櫃洽談 |
| 彰化銀行 | 1.90% | 1萬元 | 無上限 | 依牌告更新 | 部分分行有在地加碼活動 |
本表以一年期為基準比較,不含外幣定存、活存與結構型商品。排行僅反映利率高低,不以「最推薦」標示,因為適用條件不同。若資金接近或超過優惠上限,傳統無上限方案(如郵局或台銀固定利率)的實質收益可能更高。若想一併比較活存利率方案,可參考數位帳戶活存vs定存整理,確認資金在活存與定存之間的配置比。
定期存款 vs 定期儲蓄存款:核心差異
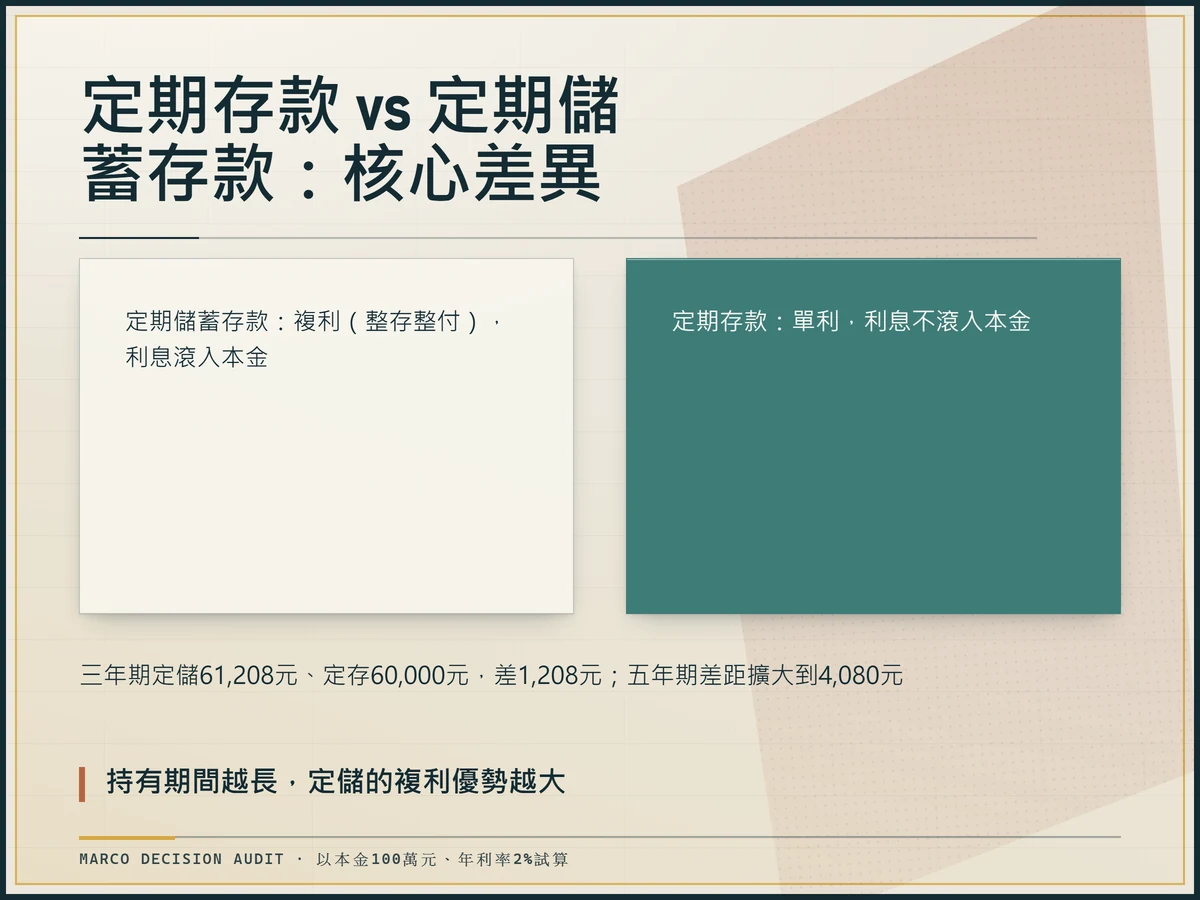
定期存款與定期儲蓄存款的差異在計息方式與期間彈性,不是哪一個一定比較好。定存多採單利計息,利息到期或分期給付不滾入本金;定儲採整存整付,利息自動滾入本金產生複利效果,存期越長差距越明顯。
| 比較項目 | 定期存款(定存) | 定期儲蓄存款(定儲) |
|---|---|---|
| 計息方式 | 單利,利息不滾入本金 | 複利(整存整付),利息滾入本金 |
| 常見存期 | 1個月、3個月、6個月、9個月、1年 | 1年、2年、3年 |
| 領息方式 | 到期一次領取或分期領取 | 到期一次領取本息 |
| 提前解約 | 利息按實際存期對應牌告利率打折 | 利息按實際存期對應牌告利率打折 |
| 適用情境 | 6個月內的短期資金、需定期現金流 | 1年以上不動用資金,追求複利累積 |
以本金100萬元、年利率2%試算:一年期定存與定儲的利息同為20,000元,差距不明顯。若拉長到三年期,定儲複利累積利息約61,208元,定存單利僅60,000元,差距1,208元;五年期差距更擴大到4,080元。持有期間越長,定儲的複利優勢越大。
另一個常被忽略的因素是通膨。央行預估2026年台灣通膨率約1.8%至2.1%,定存利率若落在2.0%附近,實質報酬可能趨近於零。比較定存方案時,同步把當年度通膨預估納入考量,才不會高估購買力的累積效果。
高利專案的隱藏條件怎麼生效
高利專案的牌面利率只在符合特定條件時生效,先核對資格再看利率。以下五個步驟幫助判斷一個高利專案是否對你真正適用:
- 確認申辦資格:常見限制包括數位帳戶開戶、新戶身分(通常指開戶30天內且名下無該銀行其他帳戶)、薪轉戶、軍公教身分等。資格不符時,即使申辦成功也只能適用一般牌告利率。
- 確認活動期間:多數高利專案為短期推廣,期間3到6個月,活動結束後利率自動回歸常態。申辦前先查看銀行公告的活動起迄日,判斷優惠利率能鎖住多久。
- 確認優惠本金上限:例如樂天50萬元、LINE Bank 30萬元的限額,超出部分不適用高利,可能降為一般活存或低利計息。資金總額大於上限時,超額資金需另覓方案。
- 確認加碼條件生效方式:部分銀行的加碼利率需綁定特定行為,如設定自動扣繳、完成指定交易筆數、每月薪資入帳等。未完成條件,加碼利率不啟動。
- 確認優惠失效時點:活動到期、帳戶轉為靜止戶、或終止薪轉約定後,高利資格即失效。申辦時同步設定利率變動通知,才能在意外的降息發生前做出應對。
這五步不只是資格審查,也是避免資金卡在低利戶頭的防護機制。牌面數字不是到手數字,還要把上限和期間算進去。
定存利息要繳哪些稅:所得稅與補充保費
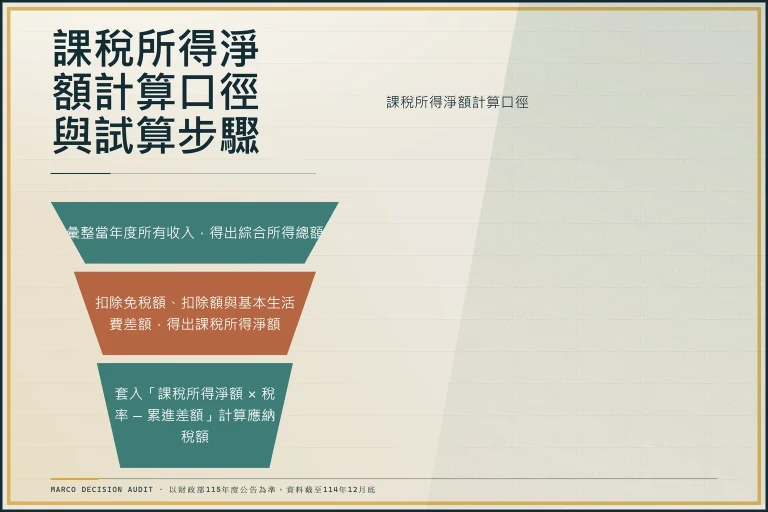
台幣定存利息會計入年度利息所得,超過儲蓄投資特別扣除額上限的部分需申報綜合所得稅,單筆利息達補充保費起扣點時另由銀行代扣二代健保補充保費。以下為2026年的課稅框架,實際費率與扣除額以財政部與衛生福利部中央健康保險署當年度公告為準。
| 項目 | 適用規則 | 試算參考(本金100萬元、年利率2%) |
|---|---|---|
| 利息所得 | 計入年度綜合所得總額,儲蓄投資特別扣除額上限27萬元以內可全額扣除 | 稅前利息20,000元,未達扣除額上限 |
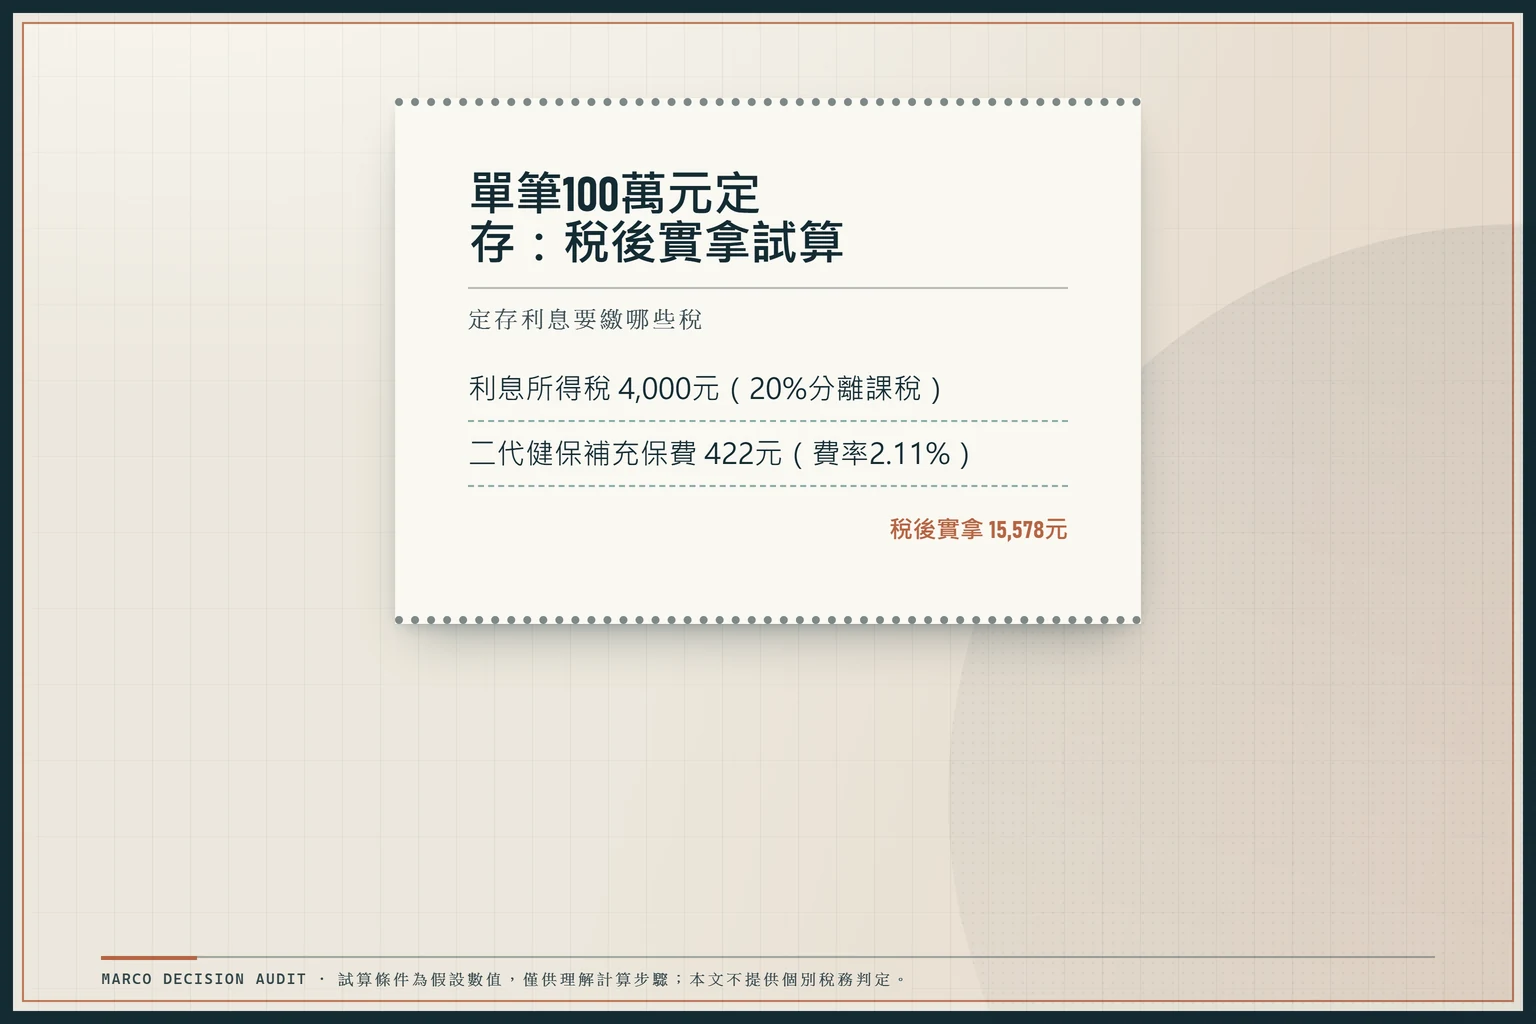
| 利息所得稅 | 按綜合所得稅級距課徵;若選擇分離課稅,稅率為10%或20% | 假設適用20%分離課稅,稅額4,000元 |
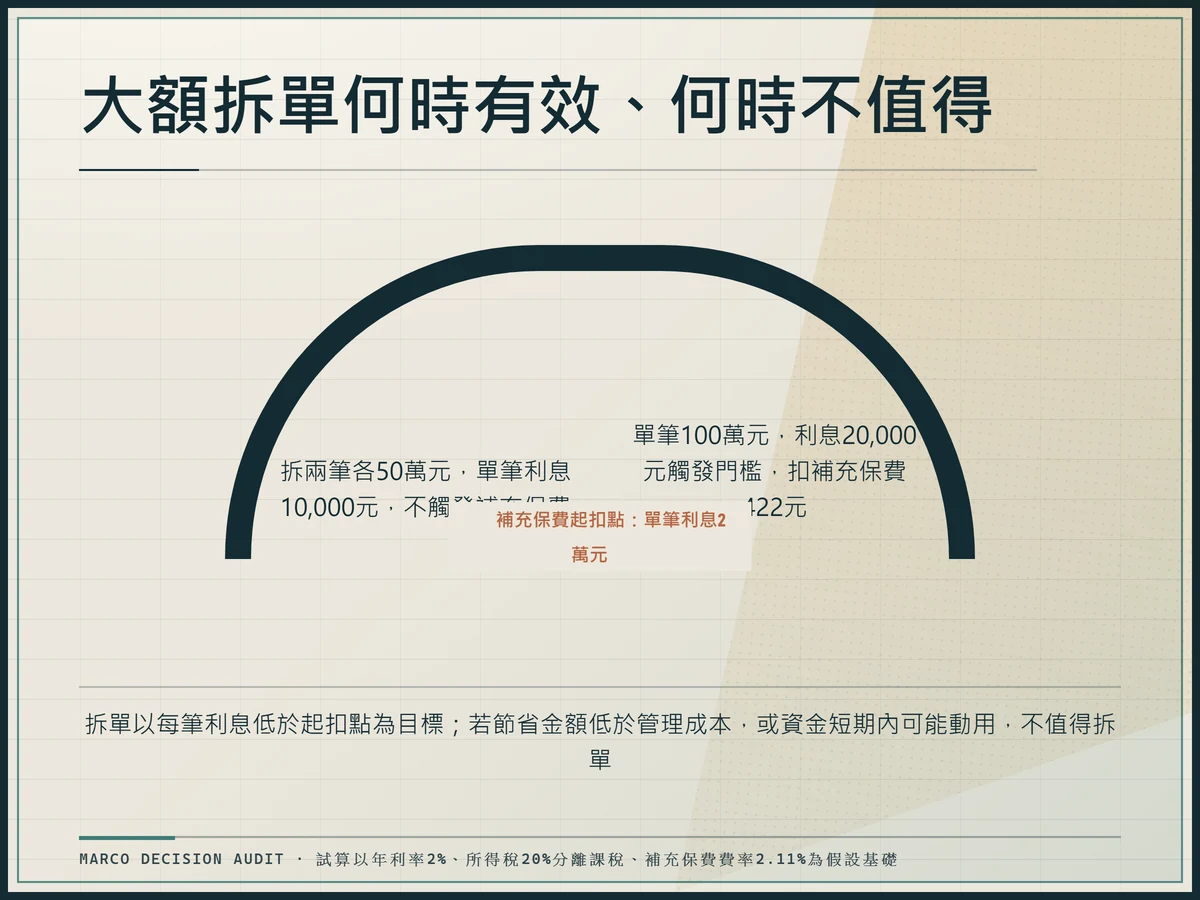
| 二代健保補充保費 | 單筆利息超過2萬元時,費率2.11%,由銀行代扣 | 單筆20,000元觸發門檻,扣422元 |
| 稅後實拿試算 | 利息所得稅加補充保費合計 | 20,000 – 4,000 – 422 = 15,578元 |
試算條件為假設數值,僅供理解計算步驟。儲蓄投資特別扣除額、所得稅級距與補充保費起扣點、費率每年可能調整,申報前以財政部電子申報系統與健保署公告為準。本文不提供個別稅務判定。
大額拆單何時有效、何時不值得
拆單只有在讓每筆利息落在補充保費起扣點以下、且不增加管理負擔與解約風險時才值得。若拆單後利率降低、管理成本增加或任一期資金可能提前動用,維持一筆存單反而更簡單。
以下為拆單試算流程:
- 計算單筆利息:本金 × 年利率,確認是否超過補充保費起扣點。
- 決定拆單筆數:以每筆利息低於起扣點為目標。例如100萬元利率2%,單筆利息20,000元剛好觸發門檻,至少拆成兩筆各50萬元(單筆利息10,000元)即可避開。
- 確認銀行最低起存額:每筆存單須達銀行最低起存額(一般為1萬元),資金過小時無法拆分。
- 計算拆單後總利息與節省金額:將省下的補充保費與可能的管理成本比對。
- 判斷是否值得:若節省金額低於管理成本,或資金短期內可能動用,不值得為節省幾百元拆單。
| 配置方式 | 單筆100萬元 | 拆兩筆50萬元 | 拆四筆25萬元 |
|---|---|---|---|
| 單筆利息 | 20,000元 | 10,000元 | 5,000元 |
| 是否觸發補充保費 | 是 | 否 | 否 |
| 補充保費金額 | 422元 | 0元 | 0元 |
| 實拿總利息(稅後) | 15,578元 | 16,000元 | 16,000元 |
試算以年利率2%、所得稅20%分離課稅、補充保費費率2.11%為假設基礎。拆單雖可節省補充保費,但銀行實務上過度頻繁的拆分和轉帳可能觸發反洗錢警示,建議單次拆單控制在合理筆數內。拆單前,這題先看資格,再看價格。
提前解約利息怎麼算
定存提前解約不會扣本金,但利息按實際存期對照的牌告利率打折計算,確切折數依開單當時的銀行條款與存單約定。解約時拿回的利息通常低於依原約定期間計算的金額,資金如有不確定性,承作較短存期或保留部分活存會比押長天期更靈活。
| 實際存期 | 利息計算方式 | 備註 |
|---|---|---|
| 未滿1個月 | 不計息,僅退還本金 | 部分銀行有例外規則 |
| 1個月以上未滿3個月 | 按1個月期牌告利率打折 | 折數依各銀行規定 |
| 3個月以上未滿6個月 | 按3個月期牌告利率打折 | 折數依各銀行規定 |
| 6個月以上未滿9個月 | 按6個月期牌告利率打折 | 折數依各銀行規定 |
| 9個月以上未滿1年 | 按9個月期牌告利率打折 | 折數依各銀行規定 |
| 滿1年以上 | 依實際存期最接近的較短期別利率打折 | 細則以存單條款為準 |
實際解約利息以開單銀行當下規定與存單上記載的條款為準,各銀行折扣與存期區間劃分可能不同。申辦時可向銀行人員詢問該存單的解約利息計算方式,把解約成本納入方案比較。
承作前確認清單
申辦定存前,逐一核對以下五項,避免牌面利率與實際到手利息之間出現落差:
- 利率是否附加條件:確認是否為新資金、薪轉、新戶或任務型加碼才有高利,非條件內身分只能適用一般利率。
- 優惠本金上限是否涵蓋全部資金:對照資金總額與方案優惠上限,超出部分需另配置方案,才不會讓部分資金閒置在低利戶頭。
- 活動是否仍在進行中:查看銀行官方公告的活動起迄日,已結束的活動不列入選擇。
- 提前解約成本:向銀行確認該存單的解約利息計算方式與折數,納入比較基準。
- 資料日期:表內利率與條件以銀行公告日期為準,申辦日當天再次核對官網或臨櫃牌告。
這五項決定牌面利率是否等於實際到手利率。先把例外條件排除,剩下的比較才有意義。
郵局定存100萬一年利息多少?
中華郵政一年期定儲固定利率約2.20%,稅前利息2.2萬元;若選擇機動利率約2.10%,稅前2.1萬元。稅後扣20%利息所得稅,分別剩1.76萬與1.68萬。若未拆單,單筆利息超過2萬元需再扣2.11%二代健保補充保費(約422元)。建議拆成兩筆50萬元,可全數保留稅後收益。
定存中途解約會扣本金嗎?
不會扣除本金,但利息依實際存期對照的牌告利率打折計算,且依實際存款天數比例發放。一年期定存若存6個月後解約,原半年利息10,000元可能只拿到8,000元(打八折示意)。提前解約損失的是利息,而非本金。若非緊急,不建議中途解約。
2026哪間銀行定存利率最高?
數位銀行如樂天國際銀行定儲2.45%(限額50萬)、LINE Bank定存2.40%(限額30萬)為市場較高水準。若資金超過限額,傳統銀行如台灣銀行大額定存2.30%、渣打銀行大額定儲2.30%更具優勢。選擇時需綜合考量資金規模、限額與優惠期間。
跨行轉帳手續費多少,會影響利息嗎?
台灣跨行轉帳手續費每次NT$15。頻繁轉帳的手續費會侵蝕利息收益,例如利率差0.1%對100萬元僅多1,000元利息,轉帳67次即抵銷。建議盡量使用同銀行轉帳或臨櫃存入節省費用。
新戶專案的新戶如何定義?
銀行所指的新戶,通常定義為開戶日期在30天內,且該客戶名下無該銀行任何既有帳戶。若曾為該銀行客戶,再次開戶可能不符合新戶資格。申辦前務必向銀行客服確認資格。
定存與定儲哪個比較安全?
兩者皆受存款保險保障,每人每銀行最高保障NT$3,000,000,安全性相同。差異在於利息計算方式與流動性。定儲因利息滾入本金,長期收益較高;定存可選擇存本取息,適合需要定期現金流者。
拆單避開健保費,有最低金額限制嗎?
有。每筆存單須符合銀行最低起存額(通常1萬元),且單筆利息需低於補充保費起扣點。以100萬元、利率2%為例,單筆利息20,000元正好觸發門檻,因此至少拆成兩筆50萬元(單筆利息10,000元)。若利率更高,需拆更多筆。
方策|Marco 理財決策編輯
方策是 Marco MKT Group 的編輯筆名,專注把公開金融規則整理成可核對的條件、成本與步驟,不提供個別投資、法律或稅務建議。