2026 央行信用管制:第二間房貸款成數上限解析
第二間房貸款成數2026央行規定採對象與地區分級,自然人第二戶在七都上限為鑑價或成交價取低者的特定百分比,豪宅更低;非七都較寬鬆,由承貸銀行依風險審核決定。具體百分比以中央銀行最近一次理監事聯席會議決議新聞稿為準,數值隨每次會議調整,引用前請先核對發布日期。
理解這項管制要掌握「雙層天花板」:第一層是央行設定的政策上限,第二層是銀行內部風險天花板。實務上最終核貸成數常低於政策上限,因為銀行會在鑑價、債務收入比(DTI)與信用評分上疊加調整。舉例來說,一筆七都總價新台幣2000萬元的物件,若銀行鑑價僅1800萬元,縱使政策允許5成,實際可貸金額也只剩900萬元,而非1000萬元。下方表格整理常見對象與地區分級的成數契約對照:
| 對象與地區 | 央行政策上限(取低) | 常見銀行風險調整後區間 | 備註 |
|---|---|---|---|
| 七都自然人第二戶(非豪宅) | 依央行新聞稿為準 | 約下調 0.5 至 1 成 | 鑑價或成交價取低計算 |
| 七都自然人第二戶(豪宅) | 依央行新聞稿為準 | 約下調 1 至 1.5 成 | 豪宅門檻以央行最新定義為準 |
| 非七都自然人第二戶 | 依央行新聞稿為準 | 由各銀行授信準則決定 | 管制力道相對寬鬆 |
| 法人或信託戶 | 不適用本管制 | 回歸銀行授信規範 | 央行選擇性信用管制以自然人為限 |
豪宅門檻與特定地區清單會隨央行決議更新,七都別以台北市、新北市、桃園市、台中市、台南市、高雄市、新竹市為口徑;若以單坪單價認定,請以中央銀行理監事聯席會議新聞稿最新版本為準。實務上,銀行對豪宅的成數普遍較央行上限更嚴,公股銀行尤其保守。想知道目前市場的資金成本背景,可同步對照2026各家銀行活存利率比較,掌握整體利率環境。
換屋族切結書:先買後賣的操作細節與風險
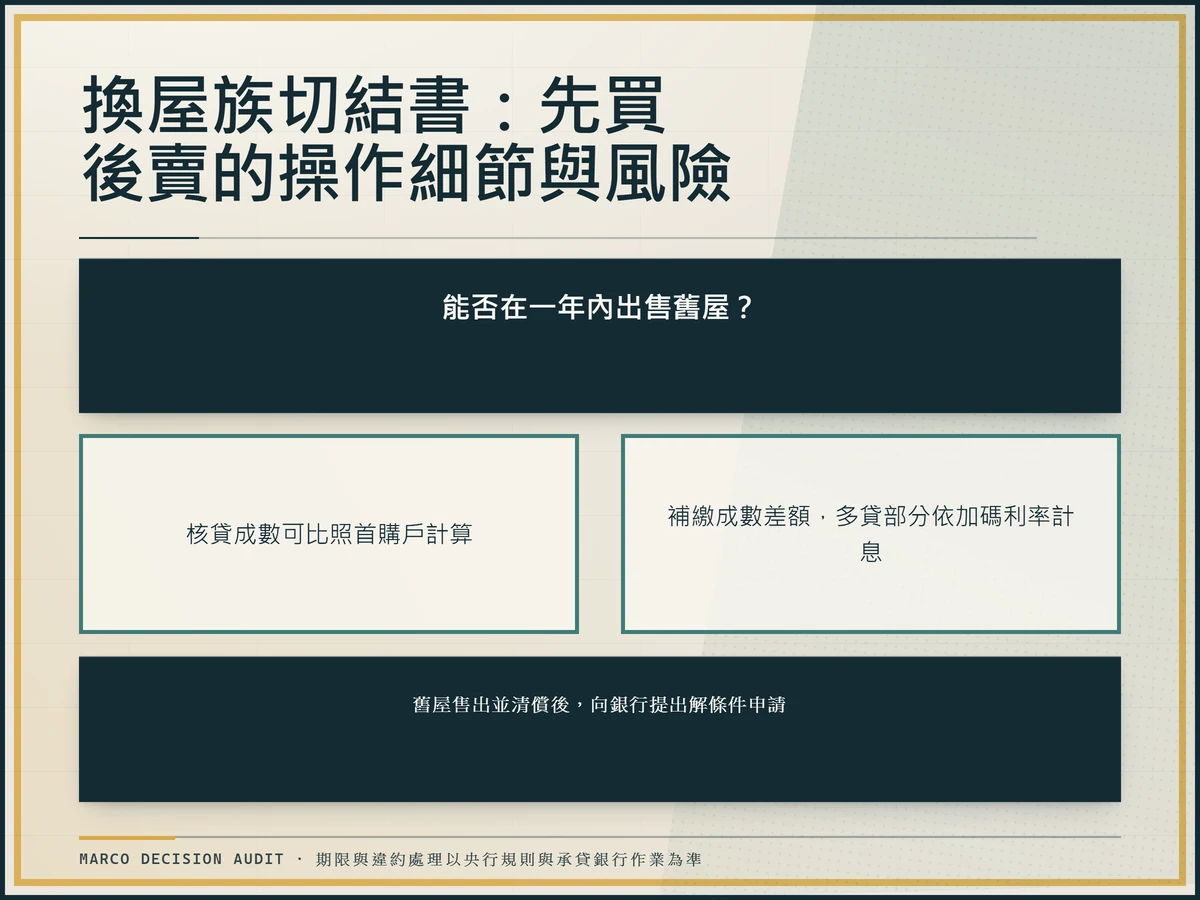
換屋族想避開第二戶成數限制,可在承貸銀行出具切結書,承諾於新貸撥款日起一年內出售舊屋;經銀行核准後,核貸成數可比照首購戶計算,減輕換屋期間的頭期款壓力。切結書屬銀行與借款人之間的附條件契約,期限與違約處理以央行規則與承貸銀行作業為準。
以一個具體情境說明:陳先生在板橋有一筆舊屋貸款餘額,假設他於七都購入新屋並簽署切結書,銀行先以首購成數撥款;若一年期限內舊屋未能順利出售,承貸銀行有權將新貸視為第二戶,要求借款人補繳成數差額,並對多貸部分依合約加碼利率計息。常見違約場景與因應如下:
- 申請與簽署:備妥新舊屋買賣契約、土地建物謄本與切結書範本,向新屋的承貸銀行提出申請。切結書須載明承諾出售期限、補繳條款與違約效果。
- 銀行審核與撥款:銀行會依舊屋地段、屋齡、實價登錄案例評估出售難度,審核通過後依首購成數撥款,並可能附帶前 2 年寬限期。
- 限期內完成出售:在一年期限內完成舊屋移轉登記,並以售屋款優先清償原貸款,保留所有交易紀錄作為履約證明。
- 未售出處理:若期限屆至仍未售出,銀行啟動違約程序,要求補足成數差額,並對多貸部分依加碼利率按日計息。
- 解條件申請:舊屋售出並清償後,主動向銀行提出解條件申請,確認契約狀態回復正常。
建議送件前先預留約 10% 的緩衝資金,並委託多家房仲設定合理售價;若賣屋進度不如預期,應主動與銀行協商延長或調整條件,而非等到違約才處理。跨區換屋(例如從台中換到台北)時,承貸銀行對舊屋當地市場熟悉度不一,可能要求更多實價登錄佐證或提高自備款。
影響第二間房貸款成數的三個變數:鑑價、收支比與債務負擔
銀行核貸成數取成交價與鑑價較低者,再依收支比上限回推可貸金額,因此實際可貸成數常低於央行公告的政策上限。讀者要掌握的關鍵變數是鑑價落差、債務收入比(DTI)以及整體債務負擔,三者會疊加吃掉表面成數。
名詞對照:鑑價是銀行委託估價師依屋齡、區段、租金投報率與實價登錄行情所核定的價格;收支比是每月所有債務應繳金額占月可支配所得的比率;負債比則是總負債餘額占總資產的比率,兩者會在不同情境下被銀行交叉引用。
| 變數 | 計算口徑 | 對成數的影響 | 常見銀行門檻 |
|---|---|---|---|
| 鑑價落差 | 成交價與銀行鑑價取低 | 鑑價低於成交價時直接壓低可貸本金 | 穩健鑑價通常低於實價登錄 10% 至 20% |
| 債務收入比 DTI | (所有債務每月應繳 ÷ 月可支配所得) × 100% | DTI 過高會被調降成數 | 第二戶多落在 20% 至 22% |
| 負債比 | 總負債餘額 ÷ 總資產 | 資產覆蓋率不足時壓低成數 | 各銀行授信準則不同 |
舉例說明:實價登錄2000萬元的物件,若銀行鑑價為1800萬元,縱使政策上限為6成,可貸金額也從1200萬元降至1080萬元,資金缺口瞬間擴大。DTI 方面,月薪25萬元、現有房貸月繳2萬元、擬申貸新屋月繳3萬元,DTI 為 20%;若銀行將新貸月繳評估為3.5萬元,DTI 升至 22%,可能觸發成數調降。送件前先做四步驟自查:盤點總債務、計算可支配所得、套用 DTI 公式、對標銀行門檻,超標時先降低小額信貸或車貸再進件。
五種情境成數速查表
讀者先依身分與地區對到自己那一列,再讀該列的成數、契約條件與例外。表值以央行最新發布日為準,銀行實際核貸結果仍以徵審為主。
| 情境 | 適用成數上限 | 寬限期 | 切結書可用 | 備註 |
|---|---|---|---|---|
| 七都首購自然人 | 依央行新聞稿為準 | 多數銀行提供 | 不適用 | 以首購身分進件 |
| 七都第二戶(非豪宅) | 依央行新聞稿為準 | 依各銀行政策 | 可,先買後賣 | 鑑價取低計算 |
| 七都第二戶(豪宅) | 依央行新聞稿為準 | 依各銀行政策 | 可,先買後賣 | 豪宅定義以央行公告為準 |
| 非七都第二戶 | 依央行新聞稿為準 | 依各銀行政策 | 可,先買後賣 | 管制力道相對寬鬆 |
| 法人或信託戶 | 不適用本管制 | 依各銀行政策 | 不適用 | 回歸銀行授信規範 |
切結書申請到解條件流程
切結書從申請到解條件共有五個關鍵步驟,時間壓力集中在一年期限內完成舊屋移轉,未完成即觸發補款或重談條件。承貸銀行作業時程不同,請以各家公告為準。
- 備齊文件:新舊屋買賣契約、土地建物謄本、實價登錄行情與切結書範本。
- 送件申請:向新屋承貸銀行提出換屋切結書申請,說明舊屋出售規劃。
- 銀行審核:評估舊屋市場性與借款人還款能力,核准後依首購成數撥款。
- 限期內售出:於一年期限內完成舊屋移轉登記,並以售屋款清償原貸款。
- 解條件申請:備齊清償證明與移轉文件,向銀行申請解除切結書契約狀態。
鑑價落差與收支比試算
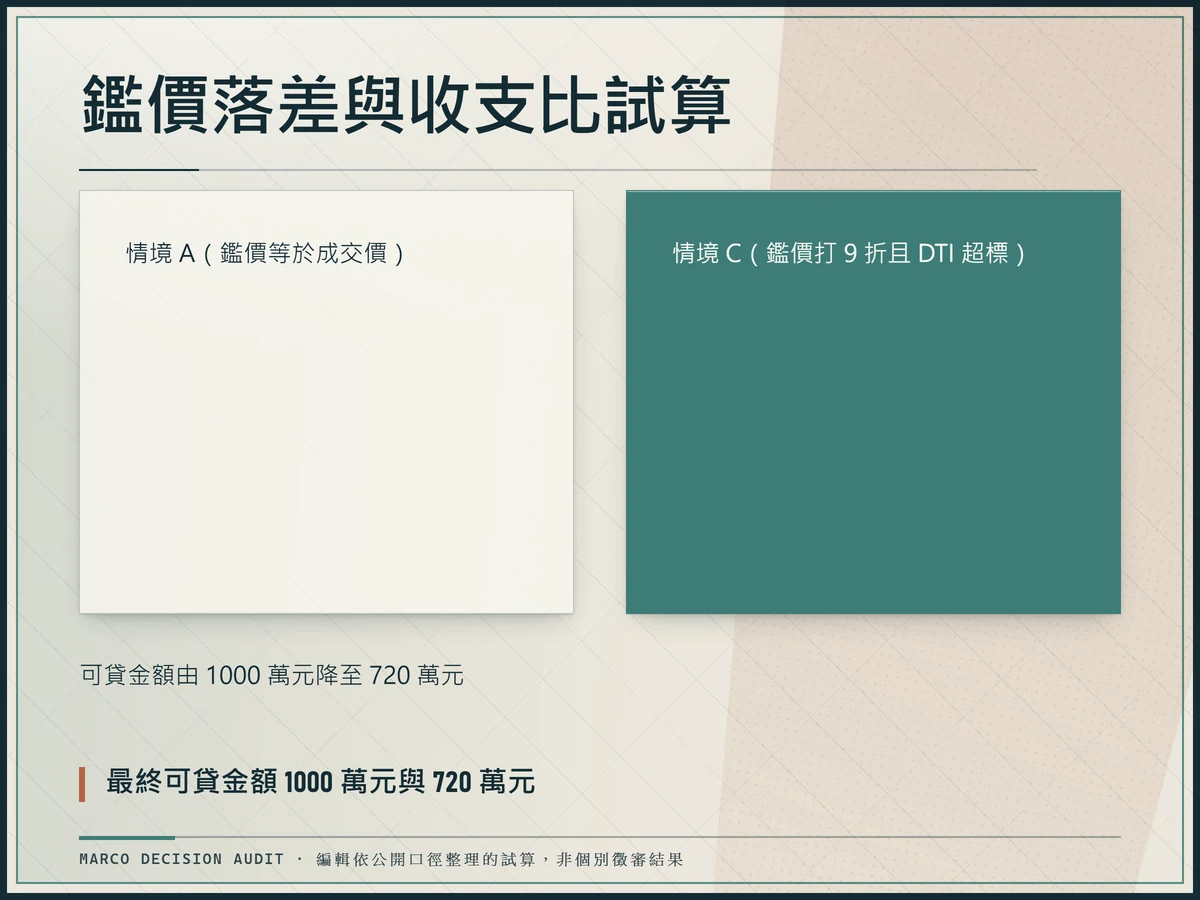
以下用一組假設數字例,示範可貸金額如何被鑑價落差與收支比改變。數字為編輯依公開口徑整理的試算,非個別徵審結果。
| 項目 | 情境 A(鑑價等於成交價) | 情境 B(鑑價打 9 折) | 情境 C(鑑價打 9 折且 DTI 超標) |
|---|---|---|---|
| 成交價 | 2000 萬元 | 2000 萬元 | 2000 萬元 |
| 銀行鑑價 | 2000 萬元 | 1800 萬元 | 1800 萬元 |
| 政策上限(取低後) | 5 成=1000 萬元 | 5 成=900 萬元 | 5 成=900 萬元 |
| DTI 影響 | 未超標,不調整 | 未超標,不調整 | 超標,成數下調至 4 成 |
| 最終可貸金額 | 1000 萬元 | 900 萬元 | 720 萬元 |
| 自備款差異 | 1000 萬元 | 1100 萬元 | 1280 萬元 |
換屋族常見誤判與檢核清單
多數換屋族誤把第二戶成數理解成全國一致,或忽略切結書的期限與違約效果。送件前先看特定地區範圍與切結書期限,再對照下方檢核清單。
- 地區範圍:七都與非七都適用不同成數,先確認物件所在縣市是否被列入央行公告的特定地區。
- 名下戶數認定:繼承、贈與或已清償的房產,只要登記在名下即計入持有數。
- 切結書期限:承諾出售期限以央行規則與銀行作業為準,逾期未售出將觸發補款。
- 鑑價取低:銀行核貸以成交價與鑑價較低者為本金基礎,成交價不等於核貸基礎。
- 收支比門檻:第二戶 DTI 多落在 20% 至 22%,超標前先降低其他債務。
- 文件完整性:土地建物謄本、實價登錄、財力證明缺一不可,缺件會拉長審查時程。
資料截至日期:本文以央行最近一次理監事聯席會議決議新聞稿為版本依據,銀行實際核貸結果以徵審為準。本頁不提供個別借戶能否核准的結論,請於送件前向承貸銀行確認最新條件。
方策|Marco 理財決策編輯
方策是 Marco MKT Group 的編輯筆名,專注把公開金融規則整理成可核對的條件、成本與步驟,不提供個別投資、法律或稅務建議。
免責聲明:本文整理之成數、條件與流程以中央銀行、金管會與承貸銀行公開資訊為依據,實際核貸結果以個別徵審為準。投資與借貸涉及本金風險,借貸前請評估自身還款能力。