賣股票遇到的費用只有兩類:券商手續費與證券交易稅。手續費買賣雙向都收,證交稅只在賣出時由券商代扣;手續費上限1.425‰,可透過折讓降至2.8折至6折,最低收20元。證交稅以賣出成交價金為稅基,稅率0.3%,依據財政部證券交易稅條例課徵。以下資訊以本文整理時點為準,實際費率請以券商公告或財政部最新公告為準。
| 費用項目 | 買進 | 賣出 | 費率基準 | 本文不包含 |
|---|---|---|---|---|
| 經紀手續費 | 有 | 有 | 上限1.425‰,折讓後計算,低消20元 | 融資利息、違約罰款 |
| 證券交易稅 | 無 | 有 | 成交價金×0.3%(當沖0.15%) | 股利所得稅、證所稅 |
如果你正在計算賣出成本,建議先了解2026各家銀行活存利率比較,再回頭確認交易成本是否值得。
為什麼賣出比買進多一層稅?買賣費用差異
同樣一筆成交,買進只付手續費,賣出多加一筆以成交價金計算的證交稅,因此賣出成本比買進高。差異只在證交稅這一層,其他條件不變。
- 手續費:雙向收取,折讓依券商而異。
- 證交稅:單向賣出課稅,當沖降至0.15%。
- 交割時間:T+2日資金回籠,延遲影響現金流。
這題先看稅基,再看費率。買入總額扣手續費即完成,賣出流程為成交總額先扣手續費,再扣稅金,得出淨交割款。忽略稅率,對於極短線或微利交易,可能導致預期獲利大幅縮水,甚至由盈轉虧。
證交稅怎麼算?現行稅率、稅基與當沖優惠
現股賣出的證交稅以成交價金為稅基,費率依《證券交易稅條例》與當期公告;當沖優惠是否延續須查發佈日公告。稅率與優惠截止日以公告為準,本文不寫死。
第一步:確認稅基(賣出成交價金)
第二步:確認稅率(一般0.3%;當沖0.15%)
第三步:確認優惠狀態(當沖降稅已延長至2027年底,依公告核對)
依臺灣證券交易所公告,0.3%稅率延續至2026,無重大調整。當沖交易因促進市場流動性,享有降稅優惠稅率0.15%,此優惠已延長至2027年底。投資人應定期查閱財政部與金管會公告,避免依賴過時稅率。
手續費折讓怎麼比?折數、最低收費與新戶優惠
折讓率不是唯一比較欄位;單筆最低手續費、交易金額與頻率決定實際成本。金額越小,最低手續費佔比越高。
| 比較欄位 | 說明 | 需核對來源 |
|---|---|---|
| 折讓率 | 各家券商公告,常見2.8折至6折 | 券商官網費率揭示頁 |
| 單筆最低手續費 | 一般20元;數位券商可低至1元 | 券商官網或APP |
| 適用條件 | 電子下單、數位帳戶綁定、活動期間 | 各券商活動公告 |
| 適合情境 | 大額選低折數;小額先看最低收費 | 依自身交易金額試算 |
折讓率與最低手續費的組合才是真正的決策變數。先看交易金額落在哪個區間,再決定折讓數字是否有實際意義。
賣股票費用試算範例:一步步算給你看
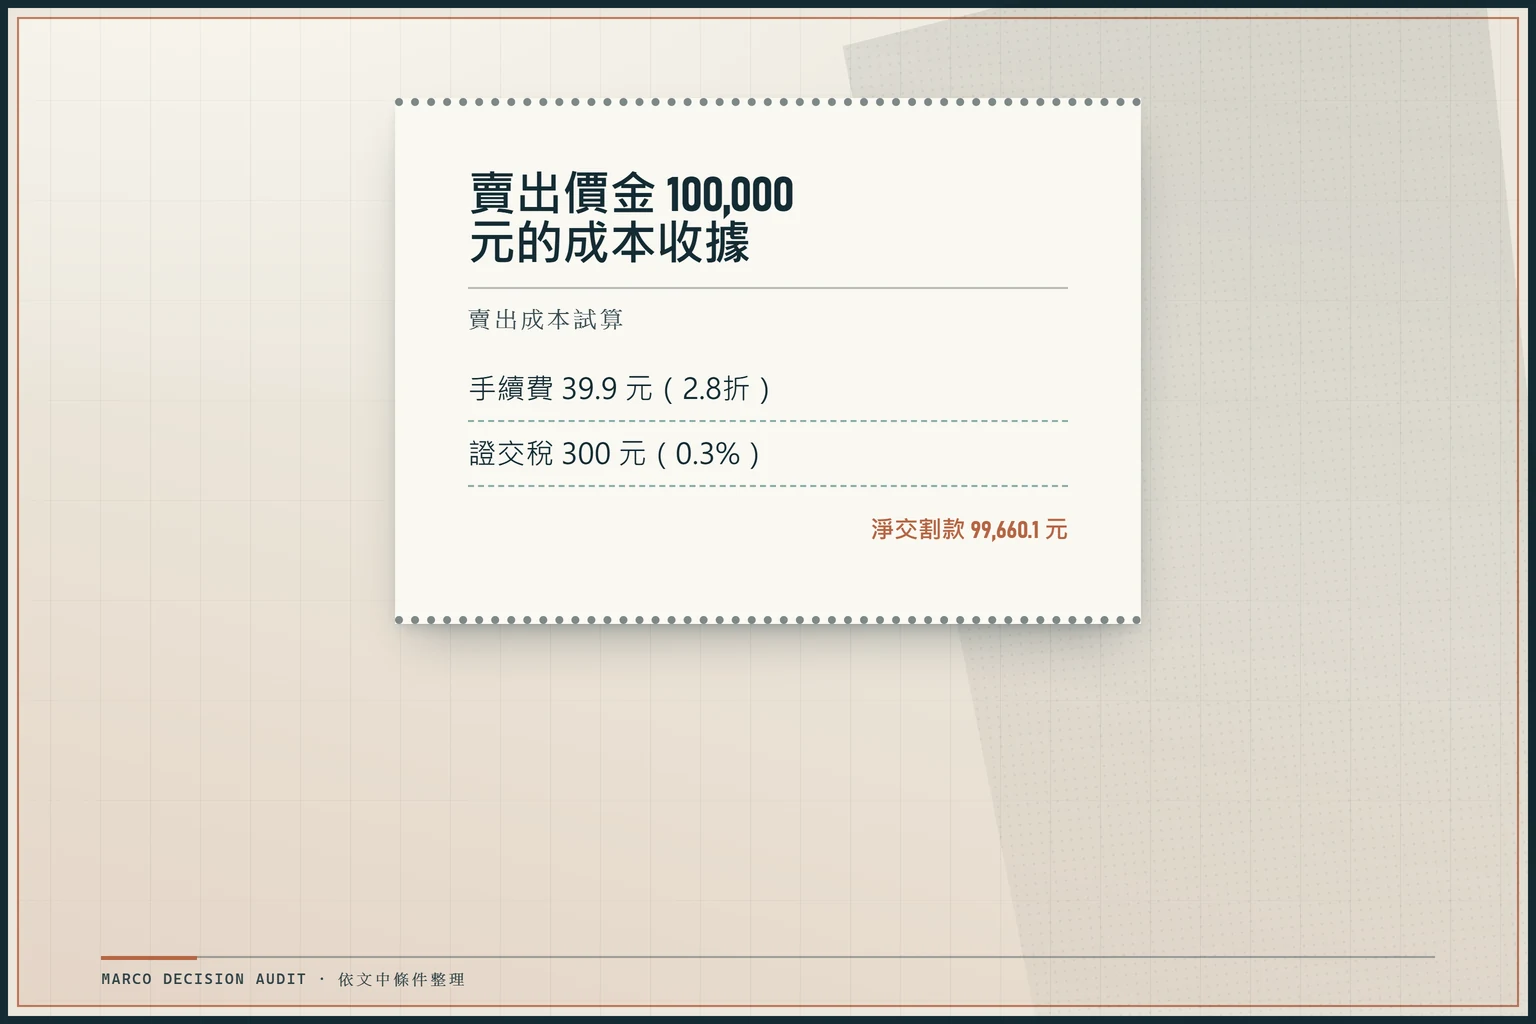
以賣出價金10萬元為例,手續費按1.425‰與折讓計算並受最低收費約束,證交稅按公告稅率計算,合計即為賣出成本。
| 步驟 | 計算式 | 結果 |
|---|---|---|
| 1. 確認成交總額 | 股價 × 股數 | 100,000元 |
| 2. 計算手續費 | MAX(20, 總額 × 1.425‰ × 折讓率) | 2.8折:39.9元 |
| 3. 計算證交稅 | 總額 × 0.3% | 300元 |
| 4. 計算淨交割款 | 總額 – 手續費 – 證交稅 | 99,660.1元 |
賣出淨交割款 = 成交總額 – 手續費(折讓後) – 證交稅。手續費20元低消與稅率疊加,常侵蝕小額獲利。建立試算表時,務必使用MAX函數納入20元低消,避免小額交易成本低估。
金額大小怎麼影響手續費佔比?小額與大額對照
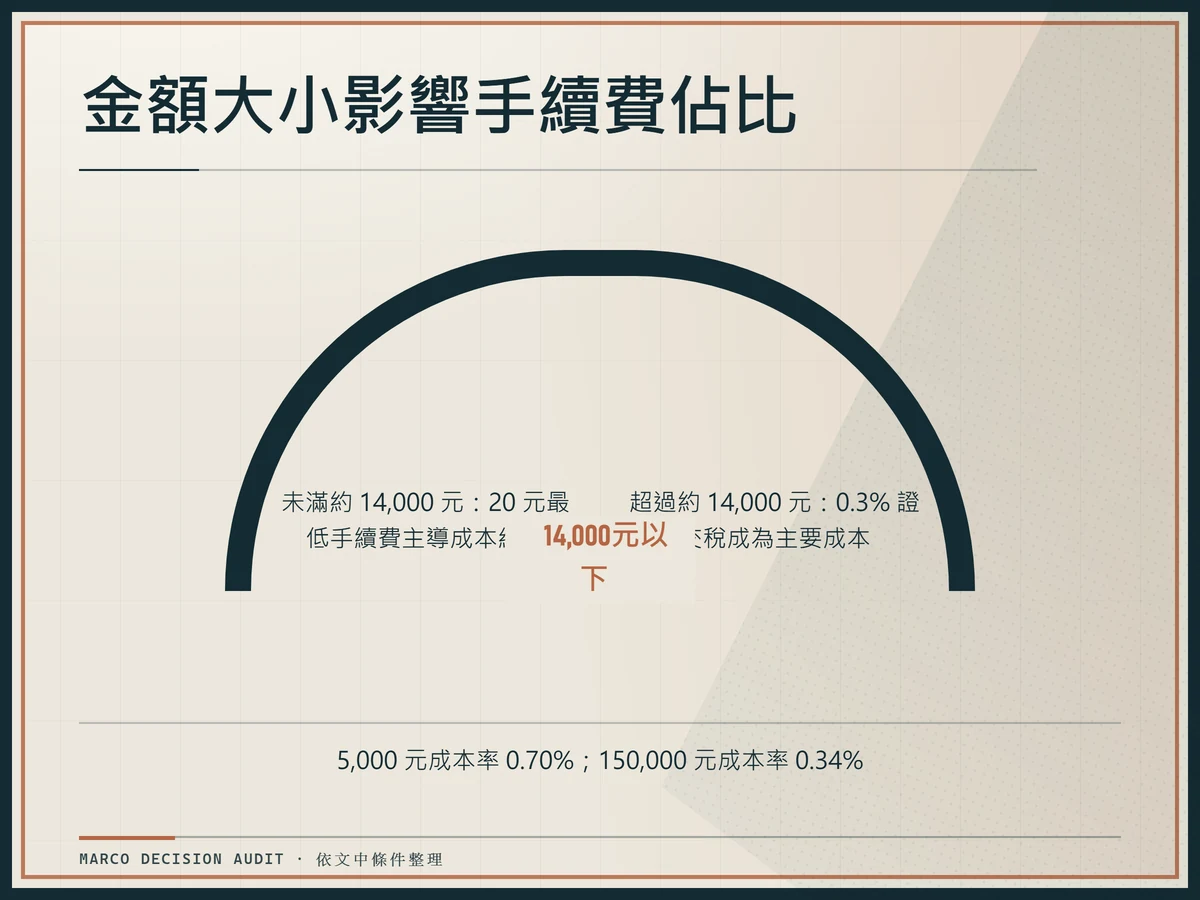
金額越小,最低手續費佔比越高;金額越大,折讓率差異越有實際影響。以同一折讓率與最低收費假設,兩組金額對照如下:
| 交易金額 | 手續費(2.8折) | 證交稅 | 總成本 | 成本率 |
|---|---|---|---|---|
| 5,000元 | 20元(低消) | 15元 | 35元 | 0.70% |
| 150,000元 | 59.85元 | 450元 | 509.85元 | 0.34% |
當交易總額約在14,000元以下時,20元的最低手續費會主導成本結構;一旦超過此金額,0.3%的證交稅便成為主要成本。
常見混淆:證交稅、證所稅與股利稅的差異
證交稅、證所稅與股利所得稅是三筆不同稅負;本頁只算賣出當下的證交稅與手續費。只做歸屬說明,不提供個別稅務意見。
| 稅目 | 法源 | 課稅基礎 | 適用時機 | 本頁是否計算 |
|---|---|---|---|---|
| 證交稅 | 證券交易稅條例 | 賣出成交價金 | 每次賣出 | 是 |
| 證所稅 | 所得稅法(2024年後停徵) | 證券交易所得 | 停徵中 | 否 |
| 股利所得稅 | 所得稅法 | 股利所得 | 綜合所得稅結算時 | 否 |
賣出前核對清單
賣出前依序檢查費率公告、最低收費、證交稅稅基與自己的目標金額。項目為一般規則,特殊情況須自行向券商確認。
- 登入券商APP,確認當前折讓率與最低手續費。
- 以Excel或試算表模擬,驗證損益平衡,特別注意MAX(20,…)函數。
- 確認證交稅稅率(一般0.3%或當沖0.15%)。
- 留意折讓方案的適用條件與活動期限。
- T+2查銀行餘額,注意交割款自動扣稅。
- 證交稅與當沖稅率有變,速查財政部與金管會公告。
資料來源與更新說明
本文數值取自2026年8月的財政部、臺灣證券交易所與券商公開公告。公告變動時本頁更新,讀者以官方頁面為最終依據。
- 財政部賦稅署:證券交易稅規定與稅率說明(官方頁面,存取日期2026年8月)
- 臺灣證券交易所:手續費費率與揭示說明(官方頁面,存取日期2026年8月)
- 證交稅稅率與當沖優惠:以財政部及臺灣證券交易所當期公告為準
本文不包含:股利所得稅、融資利息、違約交割罰款、個別投資建議。
常見問題
賣股票的手續費什麼時候扣?
賣出手續費與證交稅從交割款中直接扣除,T+2日自動結算入帳。券商不另收,資金一併匯入指定銀行。
賣股票證交稅可以退嗎?
證交稅為交易行為稅,不論盈虧皆課0.3%(當沖0.15%),無法退稅。虧損無法抵稅,依財政部條例規定。
- 賣出即扣,無申報程序。
- 跨年虧損不抵下期稅負。
怎麼知道自己的手續費折讓是多少?
查看券商APP對帳單或交易明細,詢問營業員確認。電子下單常享2.8折至6折。
方策|Marco 理財決策編輯
方策是 Marco MKT Group 的編輯筆名,專注把公開金融規則整理成可核對的條件、成本與步驟,不提供個別投資、法律或稅務建議。
免責聲明:本站所有內容僅供參考,不構成個別投資、法律或稅務建議。實際交易條件請以券商公告、財政部及臺灣證券交易所官方資訊為準。