2026 (114年度) 綜合所得稅級距表:稅率與累進差額一覽
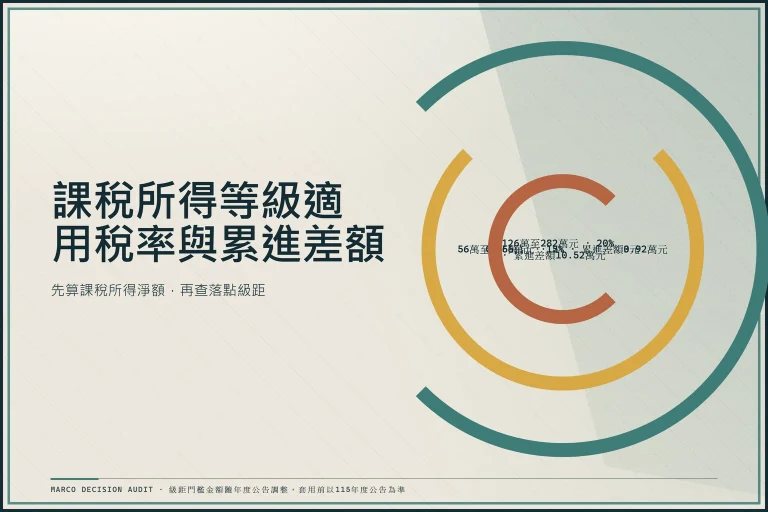
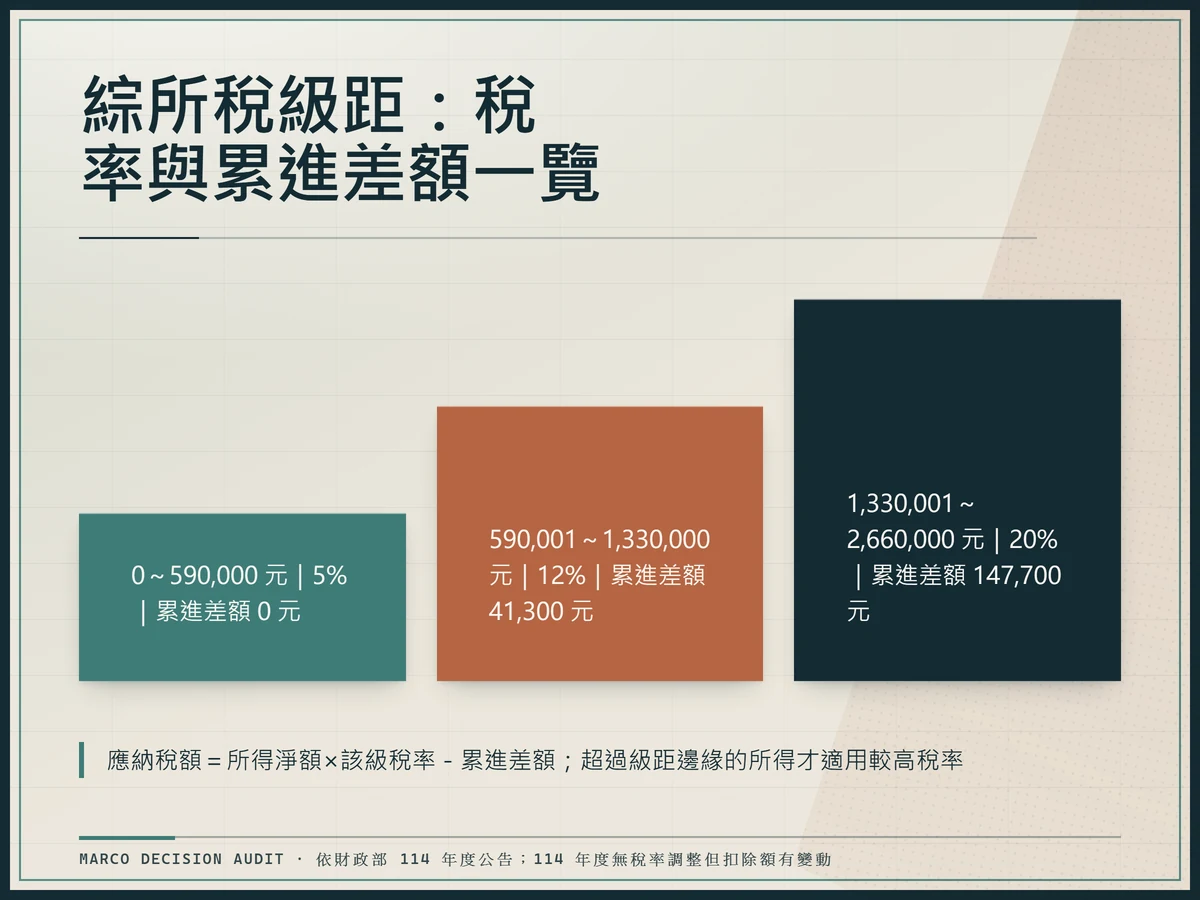
所得稅級距稅率表解析(114年度累進差額與試算指南):114 年度綜所稅按所得淨額分 5 級累進課稅,稅率 5% 至 40%,應納稅額=所得淨額×該級稅率-累進差額。以下表格依財政部114 年度公告級距數字整理,列出各級距起訖金額、稅率、累進差額與資料日期。你現在要檢查什麼:拿你自己的所得淨額對照哪一級距,乘以對應稅率,減去累進差額即為應納稅額。
| 所得淨額級距 | 稅率 | 累進差額 | 資料截至 |
|---|---|---|---|
| 0 ~ 590,000 元 | 5% | 0 元 | 依財政部 114 年度公告 |
| 590,001 ~ 1,330,000 元 | 12% | 41,300 元 | 依財政部 114 年度公告 |
| 1,330,001 ~ 2,660,000 元 | 20% | 147,700 元 | 依財政部 114 年度公告 |
| 2,660,001 ~ 4,980,000 元 | 30% | 413,700 元 | 依財政部 114 年度公告 |
| 4,980,001 元以上 | 40% | 911,700 元 | 依財政部 114 年度公告 |
級距計算原則
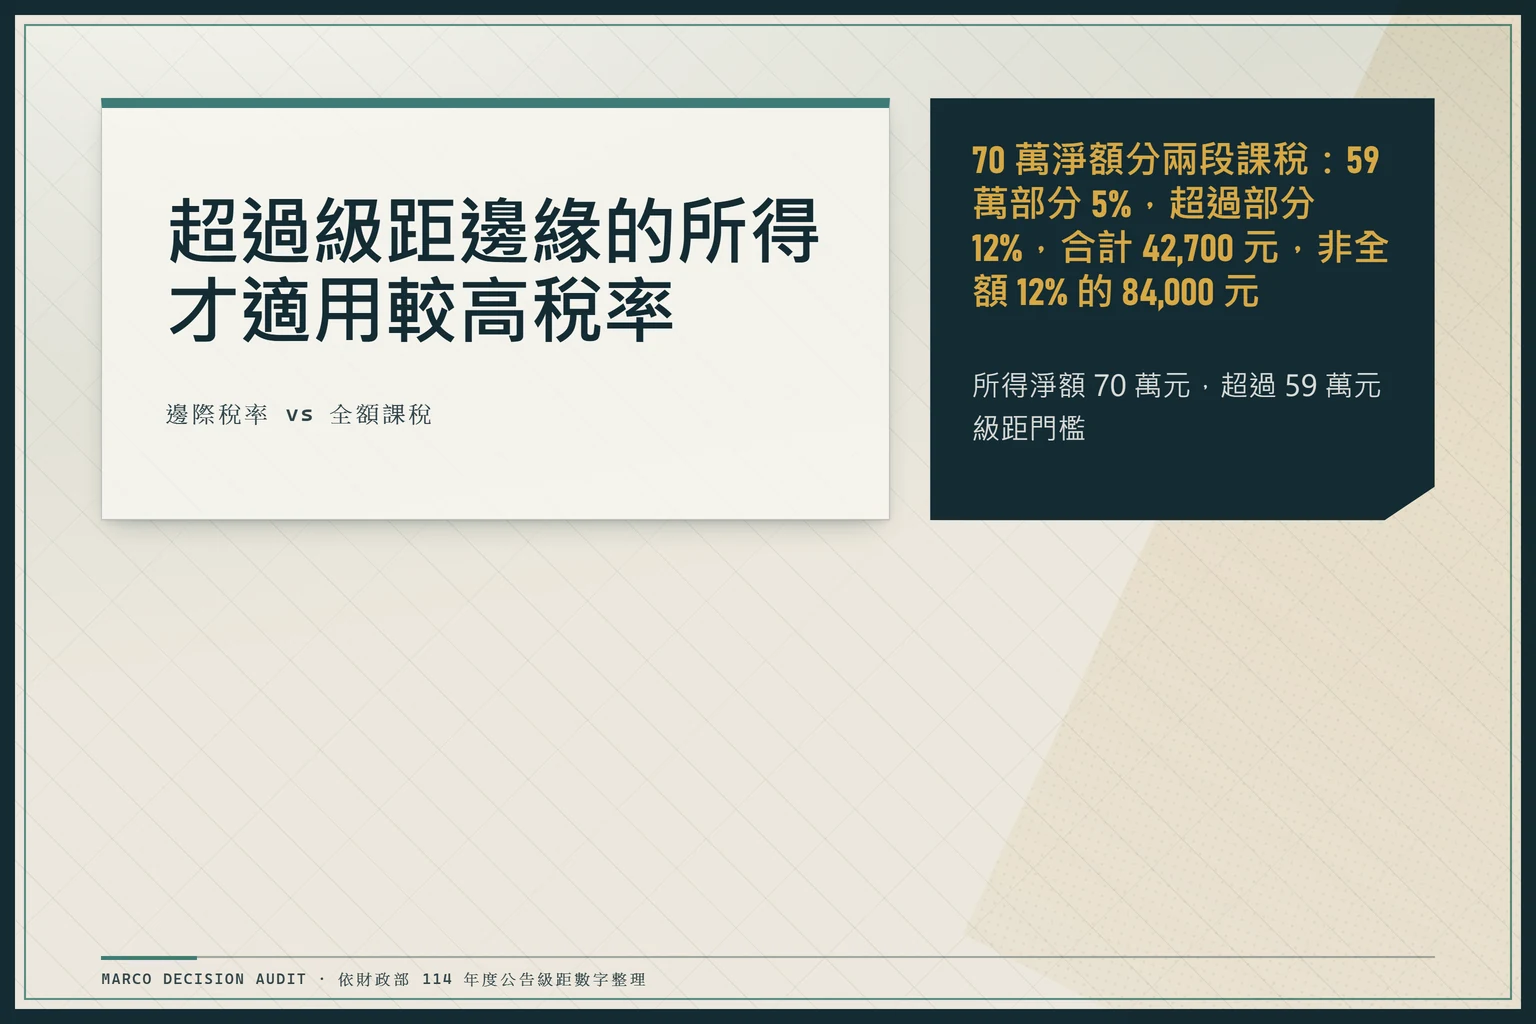
課稅級距以綜合所得淨額為基準,包含薪資、執行業務、利息、股利等所得扣除相關額後所得。台灣採用「邊際稅率」制度,超過級距邊緣的所得才適用較高稅率,並非對全部所得課徵較高稅率。
邊際稅率 vs 全額課稅:70 萬範例說明
許多民眾誤以為一旦所得超過 59 萬元,全部所得都要用 12% 課稅,事實並非如此。以所得淨額 70 萬元為例:
- 590,000 元部分:適用 5% 稅率,稅額 29,500 元
- 110,000 元(70 萬-59 萬)部分:適用 12% 稅率,稅額 13,200 元
- 合計稅額:42,700 元
若錯誤地以為全部 70 萬元都要用 12% 課稅,會算出 84,000 元,實際只需繳 42,700 元,這就是累進差額設計的目的,,簡化計算並反映真實邊際稅負。
累進差額作用
累進差額避免低所得者負擔過重。例如,年所得淨額 100 萬元,適用 12% 稅率,稅額為 100 萬×12% – 41,300 元 = 78,700 元。
確認最新級距請至國稅局官網查詢,114 年度無稅率調整但扣除額有變動。
了解完稅率級距後,您可能會問:究竟年收入多少才需要繳稅?以下為您詳細解析免稅門檻的計算方式。
年收入多少不用繳稅?2026 免稅門檻與標準扣除額調整解析
若所得淨額為 0(所得總額 ≤ 免稅額+標準扣除額+薪資特別扣除額),則不產生應納稅額。114 年度單身免稅額 97,000 元,較 113 年度增加 5,000 元。以下列出 114 年度免稅門檻相關數字(依財政部 114 年度公告):
| 門檻類型 | 金額(新台幣) |
|---|---|
| 單身一份薪資免稅門檻 | 446,000 元 |
| 夫妻一份薪資免稅門檻 | 約 674,000 元 |
| 夫妻二份薪資免稅門檻 | 約 892,000 元 |
計算方式:免稅額+標準扣除額+薪資特別扣除額。114 年度金額如下:免稅額每人 97,000 元(70 歲以上 194,000 元);標準扣除額單身 131,000 元,夫妻合併 262,000 元;薪資特別扣除額每人最高 218,000 元。此處為試算參考,納入列舉扣除或特別扣除額後可能不同,不提供個別稅務建議。
有了基本的免稅概念,接下來讓我們透過實際案例,看看不同年薪族群的稅負差異。
實戰試算:年薪 120 萬與 200 萬要繳多少稅?
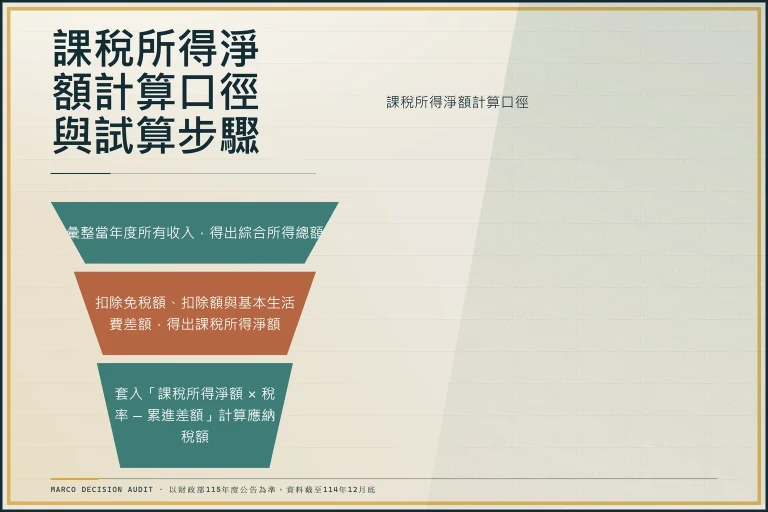
計算應納稅額分 5 步:① 查所得總額 → ② 減免稅額與扣除額 → ③ 得所得淨額 → ④ 對照本頁級距表 → ⑤ 計算稅額=淨額×稅率-累進差額。此頁僅提供核對步驟,非個別稅務建議;實際申報請參考財政部官方試算工具。以下以單身、純薪資所得、無其他扣除為基準示範完整流程。
年薪 120 萬試算
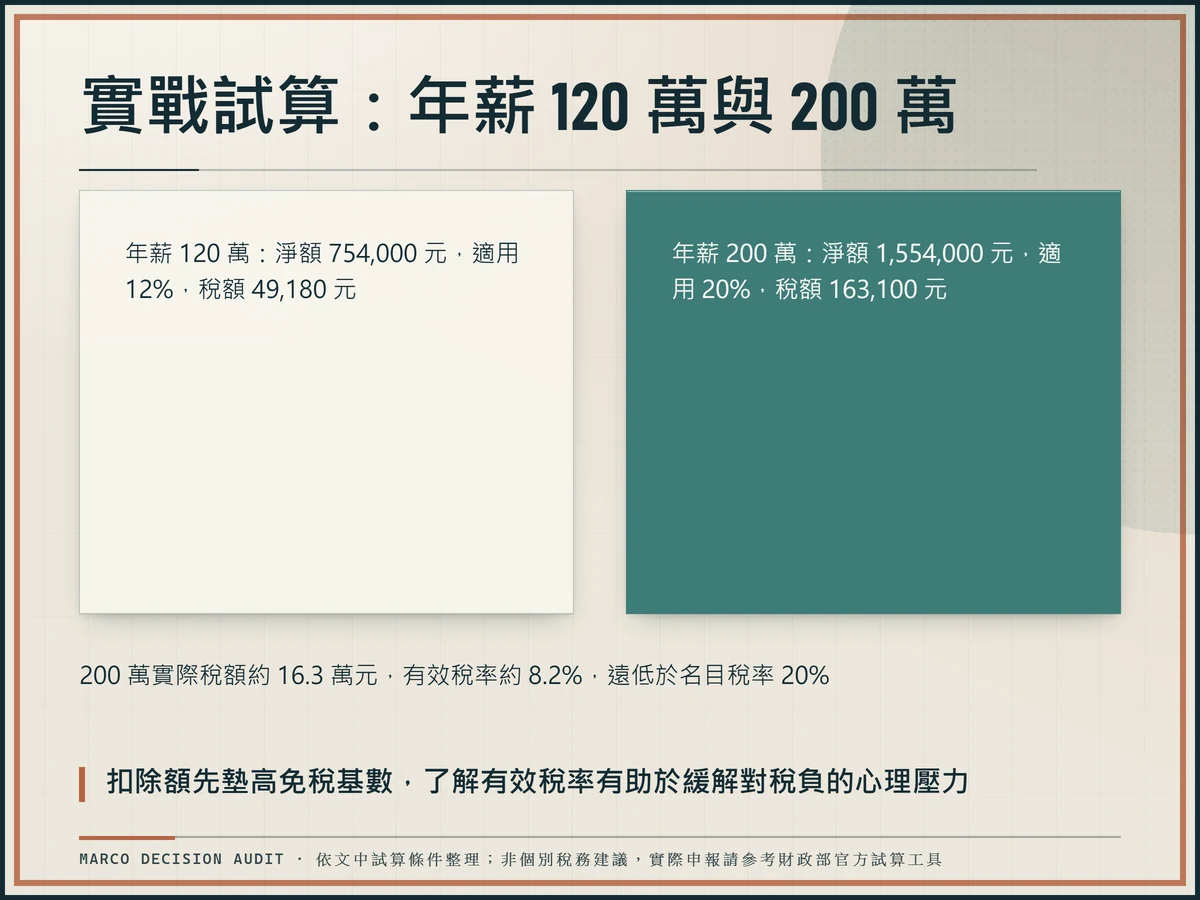
總收入 1,200,000 元 – 免稅額 97,000 元 – 標準扣除額 131,000 元 – 薪資扣除 218,000 元 = 所得淨額 754,000 元。適用 12% 稅率:754,000×12% – 41,300 = 49,180 元。
若年薪 119 萬元:總收入 1,190,000 元 – 446,000 元(扣除合計)= 所得淨額 744,000 元,稅額為 744,000×12% – 41,300 = 47,980 元。跨級距差異僅心理落差,實際稅額增幅小。
年薪 200 萬試算
總收入 2,000,000 元 – 446,000 元(前述扣除合計)= 所得淨額 1,554,000 元。適用 20% 稅率:1,554,000×20% – 147,700 = 163,100 元。
若有扶養父母,每人加免稅額 97,000 元,可降淨額至 1,360,000 元,稅額約 124,300 元。
有效稅率讓您安心
許多民眾看到 20% 或 30% 的稅率就驚慌,卻忽略了「有效稅率」的概念。以年薪 200 萬為例,實際稅額約 16.3 萬元,有效率約 8.2%,遠低於名目稅率 20%。這是因為扣除額已先幫您墊高了免稅基數。了解有效稅率,有助於緩解對稅負的心理壓力。
斜槓族注意:執行業務所得併入綜合所得,薪資與差額所得同級距計算,可能推高稅率。
延伸閱讀:2026年汽車燃料稅、牌照稅試算說明。
如果您正好落在級距邊緣,別擔心,以下章節將分享合法節稅策略,幫助您優化稅負。
級距邊緣人的省稅策略:如何合法從 12% 降回 5%?
年所得淨額逼近 590,001 元即跳 12% 稅率,可透過扣除額移動淨額。重點在勞退自提、捐贈及醫藥費等。
勞退自提 6% 雙軌制優化
根據《勞工退休金條例》第 14 條,勞工在每月工資 6% 範圍內自願提繳之退休金,不計入提繳年度薪資所得課稅。這個金額可以全數列為特別扣除額,降低您的所得淨額。
以所得淨額 60 萬元為例,若自提 6%(約 3.6 萬元),淨額可降至 56.4 萬元。原有淨額 60 萬元適用 12% 稅率,稅額為 60萬×12% – 41,300 = 30,700 元;自提後淨額 56.4 萬元,其中 56.4 萬元適用 5%(28,200 元),稅額低於不調整時,達到節稅效果。
- 自提計算:年薪×6% ×提繳率(最高 6%)。
- 效益:降低級距同時累積退休金。
捐贈扣除額實戰試算
依《所得稅法》第 17 條,對公益團體的捐贈可列舉扣除,上限為綜合所得總額的 20%。對政府或特定教育文化公益團體捐贈,上限另依規定。
例如所得淨額 65 萬元,適用 12% 稅率,若捐贈 5 萬元(未超過 20% 上限),淨額降至 60 萬元,稅額從 36,700 元降至 30,700 元,節稅 6,000 元,等於實付 44,000 元完成 5 萬元捐贈。
醫藥費扣除額應用
醫藥及生育費扣除額沒有金額上限,但必須是您或受撫養親屬實際支付的醫療費用,且需檢附正本收據。全年自費醫療支出 8 萬元,淨額從 65 萬降至 57 萬元,同樣能達到節稅效果。
年末稅務健檢三步驟
建議每年 12 月進行稅務健檢,確保申報時能完整節稅:
- 試算階段:利用國稅局線上試算系統,輸入預估所得與扣除額,確認適用級距。
- 策略階段:檢視尚未列舉的扣除額(如勞退自提、捐贈、醫藥費),評估是否需要額外進行公益捐贈。
- 準備階段:蒐集所有扣除證明文件(勞退繳費單、捐贈收據、醫藥費收據),確保申報時能順利上傳。
所有策略須保留扣除證明,申報時上傳國稅局系統,避免事後補稅。
除了個人節稅策略,基本生活費的調整對多口之家更是關鍵,以下為您深入解析。
2026 基本生活費調整:多口之家如何實質減稅?
114 年度基本生活費調升至每人 210,000 元,這是政府保障每人基本生活的額度。基本生活費差額為基本生活費總額減除免稅額、標準扣除額及薪資特別扣除額後的餘額,若餘額為負或零,則不提供額外扣除。
基本生活費差額計算公式
- 基本生活費總額 = 210,000 元 × 家庭人數
- 基本生活費差額 = 基本生活費總額 – (免稅額 + 標準扣除額 + 薪資特別扣除額)
- 若差額 ≤ 0,則無額外基本生活費扣除
四口之家節稅案例
以雙薪家庭、夫妻兩人加上兩名子女(共四人)為例:
- 免稅額:97,000 × 4 = 388,000 元
- 標準扣除額:262,000 元(夫妻合併)
- 薪資特別扣除額:218,000 × 2 = 436,000 元
- 基本生活費總額:210,000 × 4 = 840,000 元
- 基本生活費差額:840,000 – (388,000 + 262,000 + 436,000) = -246,000 元(差額為負,無額外扣除)
此家庭免稅門檻以免稅額+標準扣除額+薪資特別扣除額合計 1,086,000 元為基礎,低於此金額者所得淨額為 0,不需繳稅。相較單身 446,000 元門檻,多口之家因扶養親屬增加免稅額與扣除額,減稅空間明顯擴大。
為何撫養親屬愈多減稅感愈強?
每增加一位受扶養親屬,免稅額增加 97,000 元(70 歲以上 194,000 元)。同時基本生活費加計該親屬,但須與扣除額比較後才決定有無額外扣除。對於所得接近門檻的家庭,扶養親屬帶來的免稅額與扣除額堆疊效果顯著,可能讓您從需要繳稅變成免稅。
基本生活費須於結算申報時提出申請,國稅局會自動比對戶籍資料。
了解基本生活費的節稅效果後,現代人更關心的是如何透過數位工具輕鬆完成報稅。
數位報稅工具指南:如何使用手機報稅自動判定級距?
國稅局推出的手機報稅功能讓您在家就能完成所得稅申報,無需親臨國稅局排隊。
手機報稅核心功能
- 自動試算級距:系統會自動帶入您的所得資料,並根據扣除額計算適用稅率,無需自行查表對照。
- 附件上傳數位化:捐贈收據、醫藥費單據等可直接拍照上傳,無需寄送紙本。
- 多元繳稅方式:支援現金、金融卡、信用卡及行動支付繳稅。
- 合併/分開計稅切換:對於有股利所得的民眾,系統提供兩種計稅方式試算,幫您找出最優解。
如何切換計稅模式找最優解?
如果您有薪資所得也有股利所得,手機報稅讓您輕鬆比較:
- 進入申報系統後,選擇「股利所得申報」頁籤
- 系統預設為「合併計稅」,可點選切換為「分開計稅」
- 兩種模式會同時顯示稅額,選擇較低者即可
如果您的所得淨額低於 1,000 萬元,合併計稅通常較為有利,因為適用稅率可能低於分開計稅的 28% 單一稅率。
數位扣除證明上傳流程
勞退自提、捐贈、醫藥費等扣除額,都能透過手機拍照上傳:
- 點選「附件上傳」功能
- 選擇扣除額類型(捐贈、醫藥費、勞退自提等)
- 拍攝清晰的照片或從相簿選取
- 系統會自動識別金額並帶入申報資料
為確保資料正確,建議在申報截止日前一週完成上傳,避免網路壅塞。
,我們整理了讀者最常詢問的稅務問題,幫助您快速找到答案。
常見問題 (FAQ)
2026 年所得稅什麼時候報?
114 年度綜合所得稅於 2026 年 5 月 1 日至 5 月 31 日申報。國稅局提供自然人憑證或健保卡線上報稅。
扶養父母可以省多少稅?
每位受扶養父母免稅額 97,000 元,70 歲以上加倍至 194,000 元。以下表格顯示不同級距的節稅效益:
| 您的稅率級距 | 節稅金額(一般父母) | 節稅金額(70 歲以上父母) |
|---|---|---|
| 5% 級距 | 4,850 元 | 9,700 元 |
| 12% 級距 | 11,640 元 | 23,280 元 |
| 20% 級距 | 19,400 元 | 38,800 元 |
- 條件:父母無其他所得,共同居住或經濟扶養。
- 雙薪家庭合併申報效益更高,建議試算分配。
詳見國稅局撫養親屬定義。
股利所得要併入級距還是分開計算?
股利所得可選擇合併計稅(併入綜合所得級距)或分開計稅(28% 單一稅率)。根據台灣稅制,所得淨額低於 1,000 萬元者,合併計稅通常較為有利,因為級距稅率可能低於 28%。
- 合併:推升級距但扣除額適用,適合薪資淨額落 5%-20% 者。
- 分開:固定 28%,高所得者(淨額超過 1,000 萬元)可避免 40% 級距。
選擇權於申報時決定,不可事後變更。建議使用手機報稅模擬兩種方式比較稅負。
年薪多少才需要報稅?
單身者年薪低於 44.6 萬元原則上免稅;夫妻合併申報無撫養親屬者,年收入低於約 67 萬元免稅。但若有股利所得或其他須補稅情況,仍建議完成申報以確保退稅權益。
勞退自提最多能省多少稅?
勞退自提上限為每月工資 6%,全年最高可自提 13.8 萬元(以月薪 19.1 萬元計算)。這筆金額可全數列為薪資特別扣除額,假設您適用 20% 稅率,最高可節稅約 2.76 萬元。
作者:方策|Marco 理財決策編輯
方策是 Marco MKT Group 的編輯筆名,專注把公開金融規則整理成可核對的條件、成本與步驟,不提供個別投資、法律或稅務建議。
免責聲明:本頁內容為公開資料整理與編輯判斷,非個別稅務建議。投資可能虧損本金,進行財務決策前請自行查證或諮詢專業人員。