2024-2026 遺產稅免稅額對照表:1,333 萬是基本門檻嗎?
根據《遺產及贈與稅法》第12-1條規定,遺產稅基本免稅額會依消費者物價指數(CPI)年度調整。財政部國稅局最新公告,2024年(民國113年)遺產稅基本免稅額為1,333 萬元。此金額的調整機制具有明確法律依據:當累計CPI較上次調整基期(目前為民國111年)上漲達10%以上時,自次年起按上漲程度調升。官方計算公式為:新免稅額 = 1,200 萬 × (調整年前一年CPI / 111年基期CPI)。
以近年主計總處數據觀察,2023至2024年CPI年增率約2-3%,累計漲幅尚未觸及10%門檻,因此2024年免稅額定為1,333萬元。2025年預計維持或微調,2026年則視累計漲幅而定,若趨勢延續,有機會升至1,400萬至1,450萬元區間。以下為對照表:
| 年度 | 基本免稅額(萬元) | CPI調整依據 |
|---|---|---|
| 2024(113年) | 1,333 | 財政部113年公告,累計漲幅未達10% |
| 2025(114年) | 1,333(預測維持) | 依113年CPI計算,累計漲幅仍低 |
| 2026(115年) | 1,400-1,450(預測) | 若累計漲幅突破10%門檻 |
您可定期至行政院主計總處統計資訊網查詢最新CPI數據,掌握調整趨勢。詳細公告內容請參考財政部稅務入口網。
理解免稅額的調整機制後,接下來要看如何透過扣除額進一步擴大您的免稅空間。
遺產稅扣除額全解析:除了免稅額,你還有這 6 大節稅空間
遺產稅的節稅關鍵在於「總免稅空間」的計算,它包含基本免稅額與各項扣除額。實務上,一個典型台灣家庭(如配偶加兩名子女與兩位父母)的總免稅空間常可達3,000萬元以上。以下提供總免稅空間計算步驟檢查清單,協助您系統性規劃:
- 確認基本免稅額(依年度公告)。
- 列舉所有符合資格的扣除額項目。
- 加總各扣除額,注意各項目上限。
- 計算稅基:遺產總額 – 基本免稅額 – 各扣除額。
- 若稅基≤0,則無需繳納遺產稅。
針對配偶扣除額,許多人不知道可進一步主張剩餘財產差額分配請求權(民法第1030-1條)。此權利允許配偶在夫妻財產制關係消滅時,要求分配婚後財產差額。實務操作分三步:首先,計算夫妻婚後財產扣除債務後的剩餘差額;其次,以書面向國稅局提出請求;最後,將分配額從遺產總額中扣除。此項常與配偶扣除額疊加,大幅提升節稅效果。
以下為113年主要扣除額標準(金額單位:新台幣):
- 配偶扣除額:1,233萬元。若主張剩餘財產差額分配請求權,可再加計差額的一半。
- 父母扣除額:每位供養中的直系血親尊親屬1,233萬元,上限1,500萬元。
- 直系血親卑親屬扣除額:每位子女50萬元,上限1,000萬元。
- 喪葬費扣除額:實際支出金額,上限123萬元。
- 身心障礙扣除額:每位受扶養身心障礙者500萬元。
- 其他扣除:包括被繼承人債務、醫療費用等實際支出。
舉例說明:台中一位企業主去世,遺留配偶(未就業)、兩名子女與兩位父母。其總免稅空間可計算為:基本免稅額1,333萬 + 配偶扣除額1,233萬 + 子女扣除額50萬×2 = 100萬 + 父母扣除額1,233萬×2 = 2,466萬 + 喪葬費123萬,總計約6,255萬元。此例顯示,扣除額的完整申報遠比基本免稅額更重要。
| 家庭類型 | 總扣除額範例(萬元) |
|---|---|
| 配偶+2子女+2父母(含基本免稅額) | 約6,255(1,333+1,233+100+2,466+123) |
實務上,配偶剩餘財產請求權的認定常與國稅局見解不同,建議參考國稅局全球資訊網最新解釋例,並保留所有財產歸屬證明文件。
掌握扣除額的運用後,我們透過實際案例,看看不動產繼承中常見的稅務陷阱。
實戰試算:1,000 萬房子遺產稅多少?房地產繼承的隱藏陷阱
房地產是遺產的主要組成,但遺產稅的計算基礎並非市場成交價,而是房屋評定標準價格與公告土地現值。這兩項金額通常遠低於市價,短期看似節稅,卻可能埋下長期稅負加劇的隱憂。
以台北市中正區一間公寓為例,假設公告資料如下:
- 公告土地現值:400 萬新台幣
- 房屋評定標準價格:600 萬新台幣
- 遺產總額(僅此房):1,000 萬新台幣
- 單一繼承人(直系血親)
試算步驟:
- 稅基計算:400萬(土地)+ 600萬(房屋)= 1,000萬。
- 扣除基本免稅額1,333萬後,稅基為負數,遺產稅額為0元。
表面上看,繼承這棟價值約2,000萬市價的房产無須繳稅。但陷阱在於:當繼承人未來出售此房時,需課徵房地合一稅。由於成本基礎(房屋評定價格+土地公告現值)僅1,000萬,若以2,000萬賣出,課稅所得將高達1,000萬,可能產生數十萬元的所得稅負擔。這就是所謂的「繼承節稅,出售補稅」現象。
另一項高風險行為是死亡前兩年內贈與房產。根據規定,此期間內贈與的不動產價值將全數併入遺產總額計算,且若未申報,將加徵1.2倍的罰鍰。國稅局會透過地政事務所的登記資料與金融監督管理委員會的財富資訊自動交換(CRS)機制進行查核,隱匿難度高。建議保留專業估價報告,以證明公告現值與市價落差之合理性。
除了不動產,整體遺產規劃還需關注未來免稅額的趨勢與申報風險。
2026 稅務前瞻:遺產稅免稅額 3,300 萬的傳聞與真相
市場上流傳「2026年遺產稅免稅額達3,300萬元」的說法,此數字並非單一年度的基本免稅額,而是將基本免稅額與主要扣除額加總後的理論最大值。根據現行法規與CPI趨勢,若累計漲幅突破10%門檻,2026年基本免稅額有機會升至1,400萬至1,450萬元。若再搭配配偶扣除額1,233萬元、子女扣除額(2人×50萬)、父母扣除額(2人×1,233萬)等,總額確實可能接近3,300萬至3,500萬元區間。
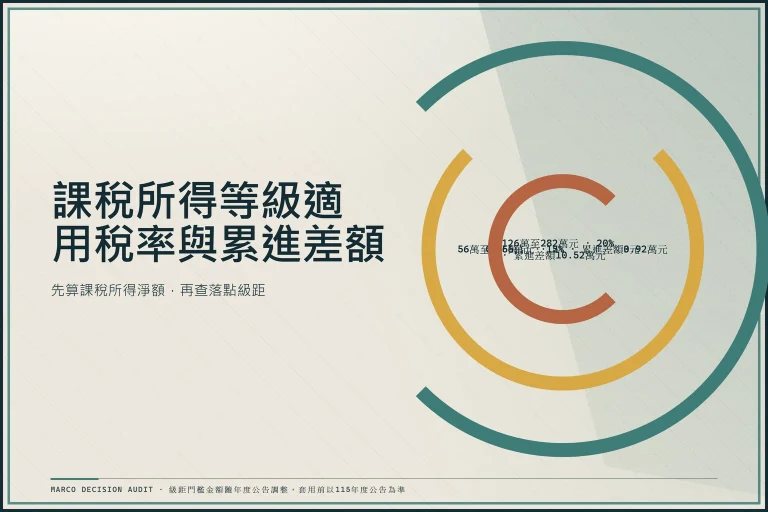
然而,更需警惕的結構性問題是:免稅額逐年調升,但稅率級距卻自2017年以來未曾調整。此種「免稅額上升、級距停滯」的雙軌現象,實質上是一種隱藏性通膨稅,意味著更多遺產將落入10%或15%的課稅級距。現行稅率級距如下:
| 淨遺產(萬元) | 稅率 |
|---|---|
| 1,333以下 | 免稅 |
| 1,333-2,500 | 10% |
| 2,500-5,000 | 15% |
| 5,000以上 | 20% |
高資產家族應採取雙軌思考:一方面利用免稅額與扣除額降低遺產稅基,另一方面也需評估贈與稅的運用。贈與稅雖稅率相同,但每年有2,000萬元的免稅額(10年內總額),適合在生前進行財產分配。但切記,死亡前2年內的贈與仍會併入遺產計算,規劃時機點至關重要。
要追蹤CPI調整,最直接方式是定期查看行政院主計總處發布的消費者物價指數報告。當您看到累計漲幅接近10%時,即可預期次年免稅額將有所調整。
在規劃遺產時,除了預測免稅額變化,更需嚴格遵守申報規定,避免因小失大。
遺產稅申報流程與風險:國稅局最愛查的 3 種情況
遺產稅申報期限為被繼承人死亡之日起6個月內,流程包含:1. 清點並編製遺產清冊;2. 計算稅基與應納稅額;3. 向國稅局辦理申報;4. 繳清稅款後辦理過戶。若逾期申報,將按應納稅額加徵1.2倍至1.5倍的罰鍰,切勿輕忽。
國稅局近年查核重點集中在以下三類高風險行為:
- 死亡前兩年內贈與:無論財產是否已完成過戶,所有贈與價值都將全數併入遺產總額。例如,張先生在父親去世前18個月贈與500萬元股票,申報時未併計,日後若被查獲,除補稅外,另加徵1.2倍罰鍰。
- 銀行存款與數位資產隱匿:透過聯徵中心可查詢所有帳戶,加密貨幣(如透過MAX、ACE等交易所持有)及社群平台收益(如YouTube頻道)均屬「經常性財產」,應依繼承時市場價值申報。國稅局已與金融監督管理委員會建立資料交換機制,CRS跨國資訊交換更讓海外資產無所遁形。
- 不動產低估申報:故意低報公告現值或房屋評定價格是常見疏失。保留地政事務所核發的「土地及建物登記謄本」與「房屋標準價格通知書」是降低風險的關鍵。
關於實物抵繳,國稅局僅接受特定都市土地,農地、建物或股權通常不被受理,且需經嚴格審核。若資金不足,建議優先考慮出售部分資產變現,或申請分期繳納,避免因抵繳不成而產生滯納金。
遺產多少不用繳稅?(1333萬+扣除額計算)
2024年基本免稅額1,333萬元,加上各項扣除額後,總免稅空間常超過3,000萬元。稅基計算公式為:遺產總額 – 基本免稅額 – 各項扣除額。若結果為零或負數,即無需繳納遺產稅。
2025 年遺產稅免稅額會調高嗎?
依財政部公告,免稅額調整取決於累計CPI是否達10%門檻。目前預測2025年將維持1,333萬元,或微幅調升。實際金額以財政部次年正式公告為準。
父母往生有多少遺產可繼承?
遺產總額並無上限,但稅負計算以「淨遺產」為準。直系血親繼承人可適用父母扣除額(每人1,233萬)與子女扣除額(每人50萬),大幅降低稅基。
遺產稅申報期限是多久?
應自被繼承人死亡之日起6個月內向國稅局申報。若未依限辦理,將按應納稅額加徵1.2倍至1.5倍的罰鍰,並可能加計滯納金。
沒錢繳遺產稅怎麼辦?可以拿遺產抵繳嗎?
可向國稅局申請分期繳納或實物抵繳。但實物抵繳僅限特定都市土地,審核嚴格。若條件不符,建議先出售部分遺產變現,或尋求金融機構融資。
遺產稅免稅額 3300 萬是怎麼算出來的?
此為多項扣除額的加總,非單一年度免稅額。以113年標準計算:基本免稅額1,333萬 + 配偶扣除額1,233萬 + 2名子女扣除額50萬×2 = 100萬 + 2名父母扣除額1,233萬×2 = 2,466萬 + 喪葬費扣除額123萬,總計約3,355萬元。實際金額因家庭組成而異。
113 年遺產稅扣除額有哪些變動?
主要變動為基本免稅額調升至1,333萬元,配偶扣除額同步調為1,233萬元。父母扣除額、子女扣除額與喪葬費扣除額亦依CPI調整,請以財政部當年度公告為準。
贈與稅與遺產稅哪個比較划算?
兩者稅率結構相同(10%、15%、20%),但贈與稅享有每年2,000萬元的免稅額(10年內總額),適合高資產者生前規劃。但須注意死亡前2年內的贈與仍會併入遺產計算,可能失去節稅效果。