2026 房地合一稅 2.0 基礎邏輯:誰要繳?怎麼算?
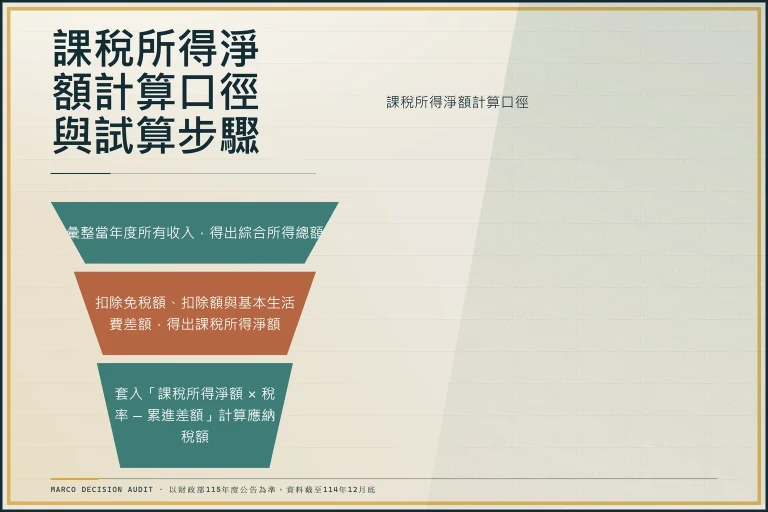
2026年出售房屋及土地之個人,依持有期間與所得額按差別稅率課徵房地合一稅2.0新制。核心計算公式為:應納稅額 =(成交價額 - 取得成本 - 費用)× 適用稅率。稅基每一項扣除都需備齊證明文件,審核嚴格。僅適用於2016年1月1日後取得之房屋土地。
實務上,申報流程可歸納為五個步驟。第一步,確認「成交價額」,以實價登錄的買賣契約價金為主,若另有裝修補助等價金外給付,國稅局會併入計算。第二步,彙整「取得成本」,包含購入價金及相關稅費,舊制房地若轉為新制,需按公告現值折算。第三步,整理「改良費用」發票,限於能永久增加房屋價值的固定工程,如廚衛改建。第四步,列舉「移轉費用」,如仲介費、代書費、登記費與契稅。第五步,申報「土地漲價總數額」,需附地價稅單。
關於「土地漲價總數額」的扣除,其立法目的在於避免「土地增值稅」與「房地合一稅」對同一土地增值部分重複課稅,因此只要符合條件,無論是自用或非自用住宅用地,皆可扣除,非僅限於自住。
舉例說明:假設您在台中西屯區以1,500萬元購入一間住宅,出售時成交價1,800萬元。取得成本含購入價1,500萬及購入稅費30萬;改良費用為廚房重整50萬(有發票);移轉費用20萬;土地漲價總數額80萬。則稅基為1,800萬-(1,500萬+30萬+50萬+20萬+80萬)=120萬元。若持有未滿2年,稅率45%,應納稅額約54萬元。實務上可參考2026台灣汽車稅金級距的稅率對照邏輯,房地合一稅同樣依持有期間採差別稅率。
所有單據,尤其是發票與契約,都應妥善保存。國稅局近年查核趨勢是進行「金流比對」,驗證費用支付的真實性,虛列或單據不齊將面臨補稅與罰鍰。
房地合一稅率級距表:持有時間是節稅的關鍵
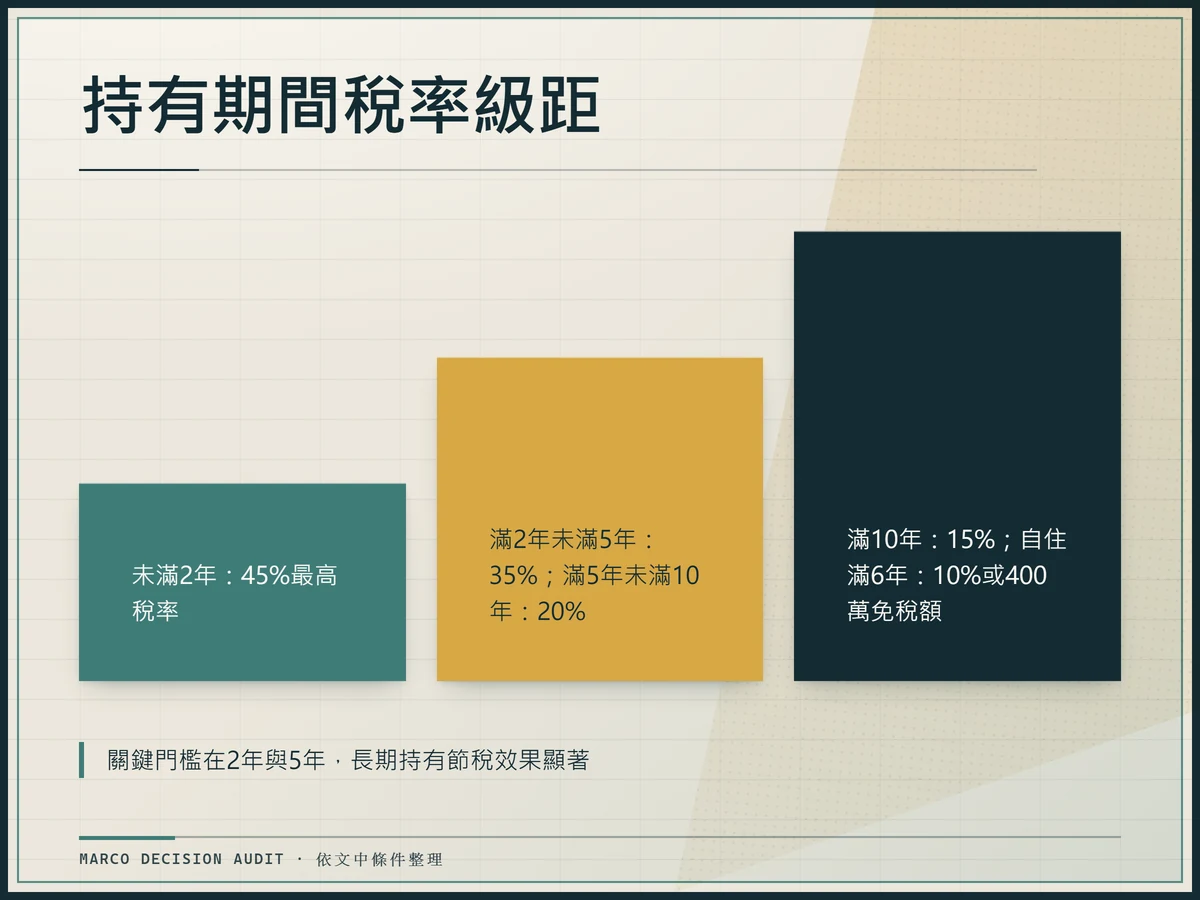
持有期間決定適用稅率,從20%到45%分五級。關鍵門檻在「2年」與「5年」,稅率在此跳階,長期持有者節稅效果顯著。
| 持有期間 | 稅率 | 適用條件 |
|---|---|---|
| 未滿2年 | 45% | 一般原則 |
| 滿2年未滿5年 | 35% | 一般原則 |
| 滿5年未滿10年 | 20% | 一般原則 |
| 滿10年 | 15% | 一般原則 |
| 任何期間(符合自住) | 10% 或 400萬免稅額 | 設籍滿6年、無出租營業 |
對於資產配置者,決策框架在於比較「提前賣出獲利的機會成本」與「多持有一年可節省的稅負」。例如,若預期房價年漲幅低於5%,則持有至第5年(稅率20%)可能比第2年(稅率35%)賣出更划算。國稅局持有期間在繼承、贈與等特殊案件有併計規定,需特別留意。
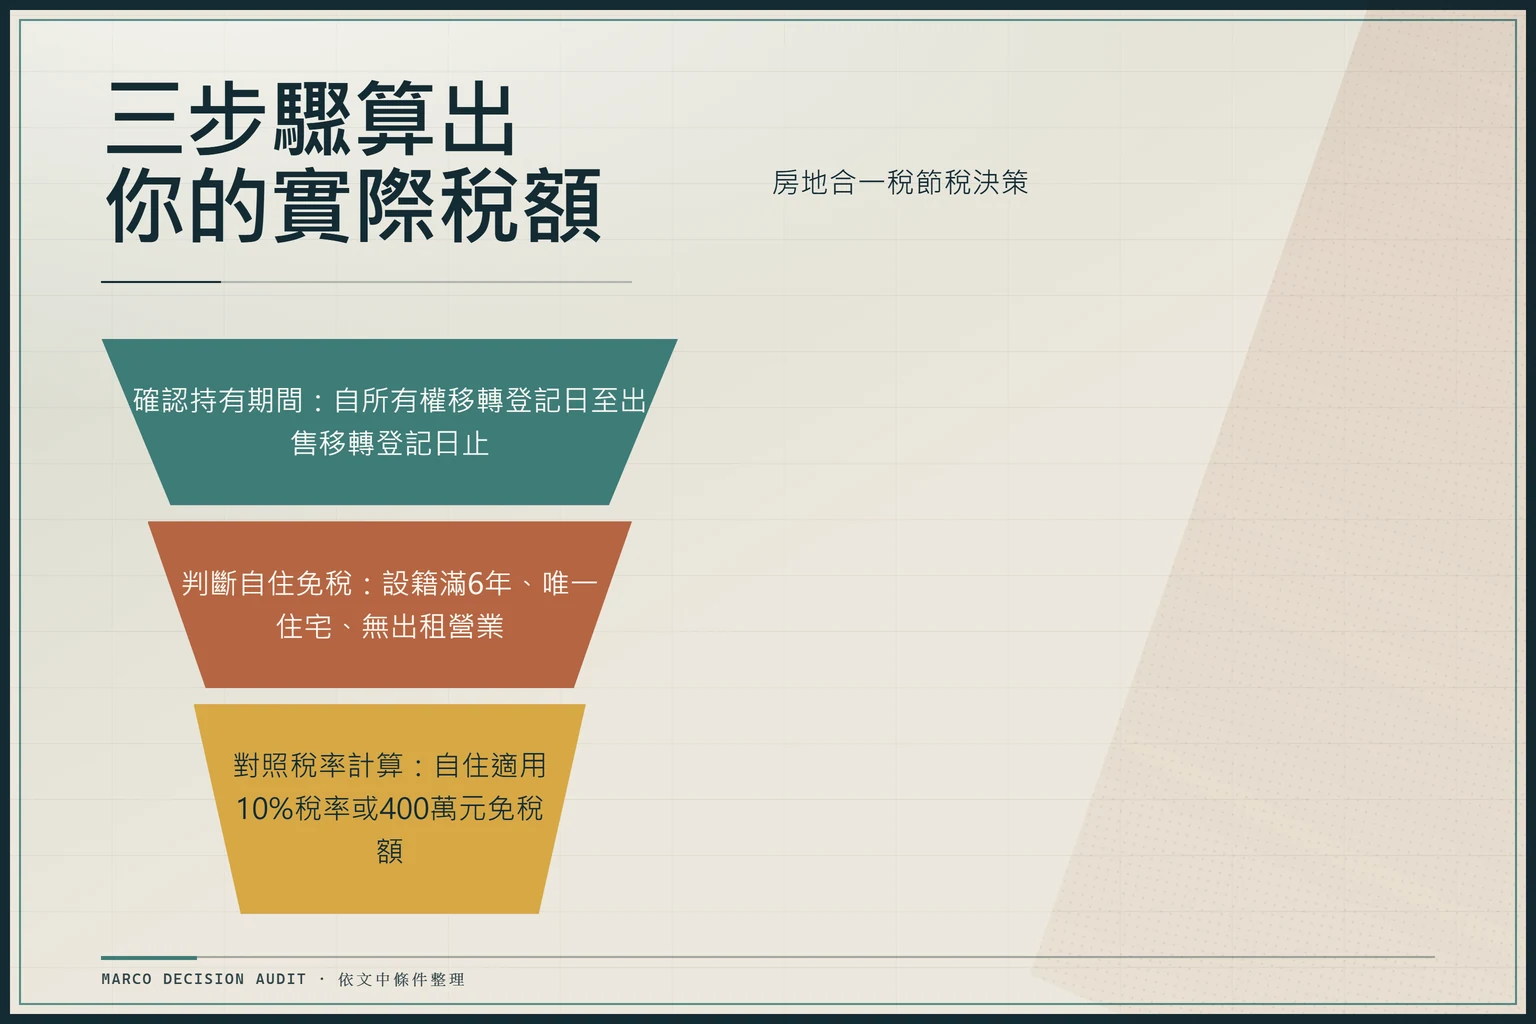
節稅決策樹:三步驟算出你的實際稅額
先確認持有期間,再判斷是否符合自住免稅,對照稅率計算。每一步驟結果影響下一步分支,排除情境需另行查證。
- 步驟一:確認持有期間
自「所有權移轉登記日」起算至「出售所有權移轉登記日」止。繼承取得者,原被繼承人之持有期間得併計;贈與取得者,自贈與日重新計算。 - 步驟二:判斷是否符合自住免稅資格
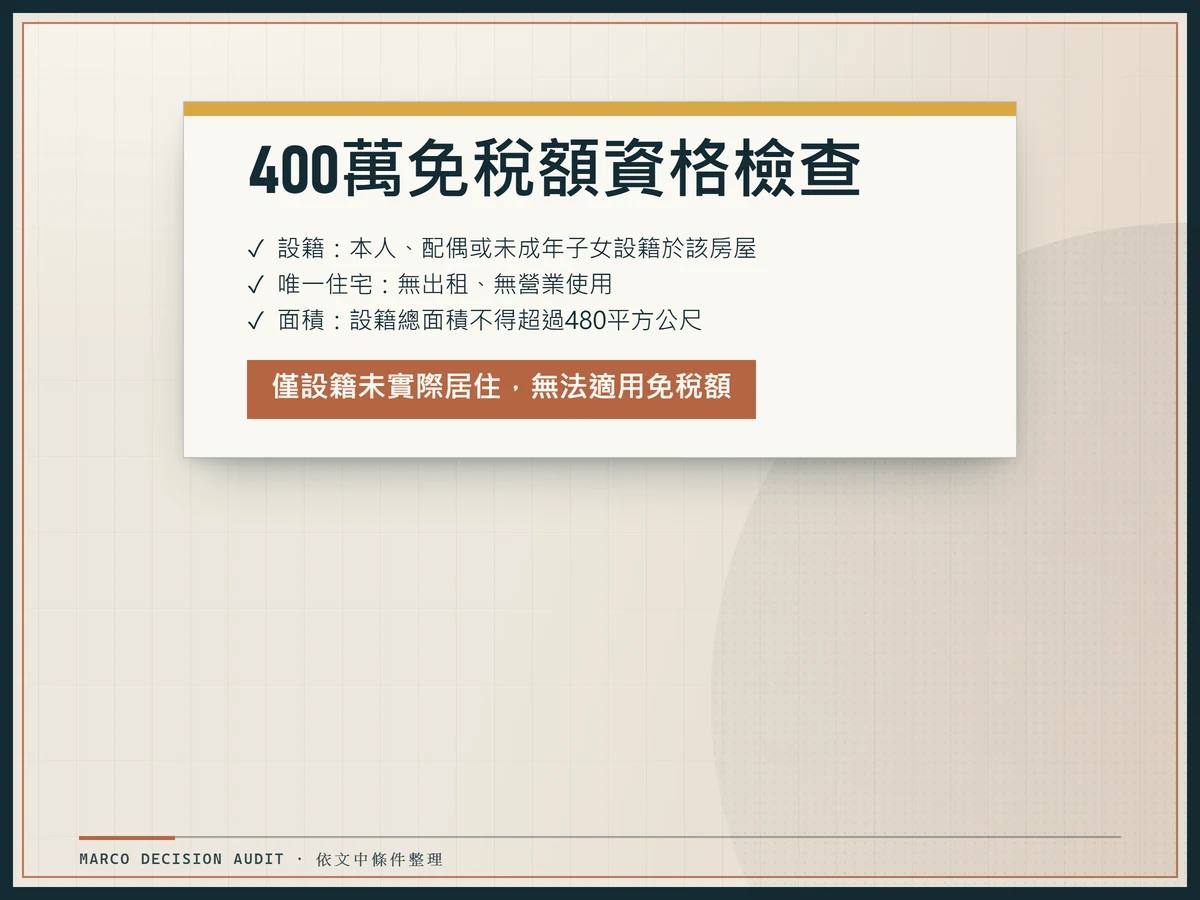
同時滿足以下條件者,可適用400萬元免稅額或10%優惠稅率:① 本人、配偶或未成年子女設籍於該房屋;② 該房屋為其唯一住宅;③ 無出租、無營業使用;④ 設籍與實際居住連續滿6年;⑤ 6年內未曾適用過本優惠。 - 步驟三:對照稅率計算應納稅額
不符合自住資格者,依持有期間對照稅率級距表計算。符合自住資格者,所得400萬元以下免稅,超過400萬元部分適用10%稅率,擇對納稅義務人有利者適用。
建議申報前依序檢查:先至戶政事務所調取全戶戶籍謄本確認有無遷出紀錄;再至內政部實價登錄系統查詢房屋總面積;檢視最近3年水電帳單,確認用電量能反映實際居住模式。
常見誤判與排除情境
持有期間起算日與設籍條件是最常見的兩個誤判點。
- 預售屋持有期間起算日誤判:許多人以為持有期間自簽約日或付款日起算,實際上應自「房屋所有權第一次登記日」(即交屋日)起算。簽約至交屋的2至3年不計入持有期間,若交屋後未滿2年即出售,將適用45%最高稅率。
- 設籍≠實際居住:僅設籍但未實際居住,無法適用400萬免稅額。財政部見解指出,僅有最低用水用電紀錄(如冰箱運轉、警報器用電)不足以證明實際居住,須呈現「生活使用」常態。
- 繼承取得持有期間未併計:繼承取得者應將被繼承人原持有期間合併計算,若漏計將適用較高稅率。
- 面積超過限制:申請人、配偶及未成年子女設籍總面積超過480平方公尺,不適用400萬免稅額。
- 6年內重複適用:6年內已適用過400萬免稅額或10%優惠稅率者,不得再次適用。
判斷是否符合自住優惠,建議依序檢查以下五項:① 戶籍連續性:全戶戶籍自取得日起至出售日止無中斷;② 水電用量:6年內每月水電費單需顯示「生活居住」模式;③ 無出租證明:無出租契約或租金收入申報紀錄;④ 面積計算:配偶與未成年子女設籍面積總和未超過480平方公尺;⑤ 輔助證明:保留社區管理費繳納證明、信件等生活跡證。繼承取得者,務必將被繼承人持有期間合併計算,避免因漏計而適用較高稅率。
400 萬免稅額實戰:設籍、自住與 6 年條款的隱形陷阱
配偶與未成年子女設籍面積合併計算規則
要適用400萬免稅額與10%優惠稅率,條件之一是「設籍滿6年」且「連續居住」於「唯一住宅」。這裡的「設籍」並非僅登記戶籍,而是家庭單位的戶籍狀態。財政部規定,申請人、配偶及未成年子女的設籍面積需合併計算,總面積不得超過480平方公尺(約145坪)。
實務常見陷阱:一個小家庭在台北購入100坪豪宅,夫妻與兩個未成年子女全部設籍,面積遠超480平方公尺,即使居住滿6年也無法適用400萬免稅額,只能回歸一般稅率級距。建議申報前,先至內政部地政司實價登錄與地政系統查詢房屋總面積,並確認全家戶籍狀態。
設籍滿六年與連續居住的實務審查標準
「設籍滿六年」指戶籍登記連續無中斷,遷出一天即需重新計算。更關鍵的是「連續居住」,國稅局查核絕非只看戶籍資料,而是要求提出「實際居住」的證據。根據財政部最新見解,僅有冰箱運轉或警報器用電的「最低使用量」水電單據,不足以證明「連續居住」。
重點是必須呈現「生活使用」的常態,例如:每月穩定的用水量(洗澡、洗衣)、用電量(晚間照明、冷氣使用),並搭配國稅局要求的鄰里長證明或郵件收件紀錄。若因非自願因素(如重大疾病、工作調動)必須遷出,需附醫生診斷書或公司調令,才可能維持優惠資格。
實務申報檢核清單
- 戶籍連續性:確認全家戶籍自取得日起至出售日止無中斷。
- 水電用量:檢附6年內每月水電費單,需顯示「生活居住」模式,非僅最低度使用。
- 無出租證明:如有出租契約或租金收入申報紀錄,立即喪失資格。
- 面積計算:計算配偶與未成年子女設籍面積總和,確認未超過480平方公尺。
- 輔助證明:保留社區管理費繳納證明、信件、鄰里往來紀錄等。
重購退稅(出售後2年內購入新屋並維持自住)也需嚴格遵守,若退稅後5年內出租,國稅局將追繳退稅款項加計利息。
計算範例:不同持有期間的稅額對照
依三種持有期間分別試算,展示稅額差異。假設成交價1,000萬元、取得成本600萬元,不含土地漲價總數額與其他費用扣除。
| 持有期間 | 適用稅率 | 稅基(萬元) | 應納稅額(萬元) |
|---|---|---|---|
| 未滿2年 | 45% | 400 | 180 |
| 滿2年未滿5年 | 35% | 400 | 140 |
| 滿5年未滿10年 | 20% | 400 | 80 |
以上範例僅供試算參考。實際稅額依個別取得成本與費用而定,不含土地增值稅。試算口徑為:稅基=成交價額-取得成本,未計入改良費用、移轉費用與土地漲價總數額等扣除項目。申報前務必依個人實際文件整理稅基,或諮詢專業稅務人員確認。
常見問題
400 萬免稅額可以用幾次?
每戶家庭每6年可使用一次,且必須是「唯一住宅」。若您符合設籍滿6年、連續居住且無出租的條件,出售時可享有400萬元稅基免稅,或選擇10%的優惠稅率(擇較低者)。
土地買賣也要繳房地合一稅嗎?
要。2016年1月1日後取得的土地,處分獲利時需併入房地合一稅申報。計算稅基時,可扣除「土地漲價總數額」(以避免與土地增值稅重複課稅),但土地部分無單獨稅率,仍適用房屋的持有期間稅率。
預售屋轉讓適用房地合一稅嗎?持有時間怎麼算?
適用。但持有期間從「房屋所有權第一次登記日」(交屋日)起算,簽約或付款時間不併計。務必以交屋日為持有起點,否則易誤算稅率。
如果賣房沒賺錢,還需要申報房地合一稅嗎?
需要。即使虧損,也必須在所有權移轉登記後30日內完成申報。虧損金額可於未來3年內,抵扣您其他房地交易獲利的稅基,以降低未來稅負。
重購退稅後,5年內如果把房子租出去,會怎麼樣?
會被追繳退稅款項加計利息。重購退稅的條件是「出售後2年內購入新屋」且「新屋必須繼續作為自住」,並維持設籍。若在退稅後5年內將房屋出租或營業,國稅局將撤銷退稅處分,要求補回稅款。
裝修發票弄丟了,還能扣稅嗎?
可以,但有條件。根據規定,若發票遺失,可「按成交價3%推計」費用,但最高以30萬元為限。然而,2026年國稅局查核趨嚴,若無其他金流或施工證明,此推計可能不被接受,建議盡力補證。
繼承的房子賣掉,持有時間怎麼計算?
可以「併計」被繼承人的持有期間。例如,父親持有10年後過世,您繼承並立即出售,您可將父親的10年加上您的持有時間,適用較低稅率(如15%)。但必須提出遺產稅繳清證明等文件。
房地合一稅的申報期限是何時?
必須在「房屋所有權移轉登記完成日」的次日開始,30日內向國稅局申報。逾期未報,將處1萬元以上5萬元以下罰鍰,並可能加徵滯納金。
配偶和未成年子女的設籍面積要合併計算嗎?
要。申請400萬免稅額時,申請人、配偶及未成年子女三人設籍於該住宅的「總面積」必須合併計算,且不得超過480平方公尺(約145坪)。超過則喪失適用資格。
因為調職或生病必須賣房,可以適用較低的20%稅率嗎?
可以,但需符合「非自願因素」並提出證明。例如,公司調動證明、醫生診斷書等。此優惠稅率20%無需持有5年,但後續若5年內再購自住房,仍需維持自住,否則可能被追稅。
方策|Marco 理財決策編輯
方策是 Marco MKT Group 的編輯筆名,專注把公開金融規則整理成可核對的條件、成本與步驟。文章以官方資料與明示計算口徑為基礎,不提供個別投資、法律或稅務建議。