2026 出國信用卡挑選 3 大核心邏輯:別只看回饋率
出國刷卡其實藏著至少 1.5% 的隱藏成本。這筆錢來自國際組織手續費(約 1%)加上銀行服務費(約 0.5%),算是 2026 年金管會規範的行業標準,單靠挑卡片很難完全避開。
算收益前,先記住這條公式:實質淨回饋 = 刷卡回饋率 – 1.5% 手續費。如果回饋率不到 2%,扣掉成本後淨收益就只剩不到 0.5%,到 2026 年已經沒什麼競爭力了。
想精算換匯總成本?不妨看看這篇 十萬台幣換多少日幣?教你換匯避坑,幫你搞清楚出國刷卡的匯率跟手續費細節。
現金回饋跟點數回饋的實際價值差很多。現金回饋能直接折抵帳單,價值就是 1:1;點數如果換不到機票,實際價值可能不到 0.8%。
- 現金回饋:小資族的最愛,每 1 元回饋就是 1 元現金,無腦刷最安心。
- 哩程點數:1 哩大概值 0.3 到 0.4 元台幣。除非你是年消費破 30 萬的高手旅客,不然現金回饋通常更划算。
雙幣卡跟台幣卡的差別,就在匯差成本的取捨。美元雙幣卡雖然能避掉部分貨幣轉換費,但美元結匯時匯率波動,常會吞掉 0.5% 到 1% 的好處。
如果你常在外幣帳戶管錢,可以參考 外幣帳戶怎麼善用才省匯差,學會匯率管理,來補雙幣卡的選卡依據。
需要現金的時候,台新ATM領日幣省錢攻略 教你在當地提日幣、壓低手續費,算是雙幣卡跟台幣卡匯差討論的實用替代方案。
依旅遊型態不同,2026 年的選卡決策樹是這樣:
- 日本控(Persona 1):優先 JCB 卡,綁 Apple Pay 的 Suica,疊加折扣加交通超方便。
- 歐美冒險家(Persona 2):選 Visa/Mastercard 頂級卡,看重旅遊不便險、機場接送跟 PIN 碼驗證。
- 預算小資族(Persona 3):挑 2% 以上無條件現金回饋卡,扣掉 1.5% 手續費後還能有正收益。
日本旅遊必備:JCB 霸主與 Apple Pay 綁定神技
JCB 在日本通路覆蓋超強,這得歸功它的「圓環效應」(Circle Effect)。
因為 JCB 身兼發卡跟收單角色,在日本能跳過第三方收單費,所以跟 Bic Camera、松本清這些店家合作,給 5% 到 10% 的額外折扣。
再搭店內 JCB 專屬活動,單筆消費實質回饋輕鬆破 5%,甩開一般現金回饋卡好幾條街。想多懂日本花費規劃?看這篇 日本旅遊換匯省錢技巧 吧。
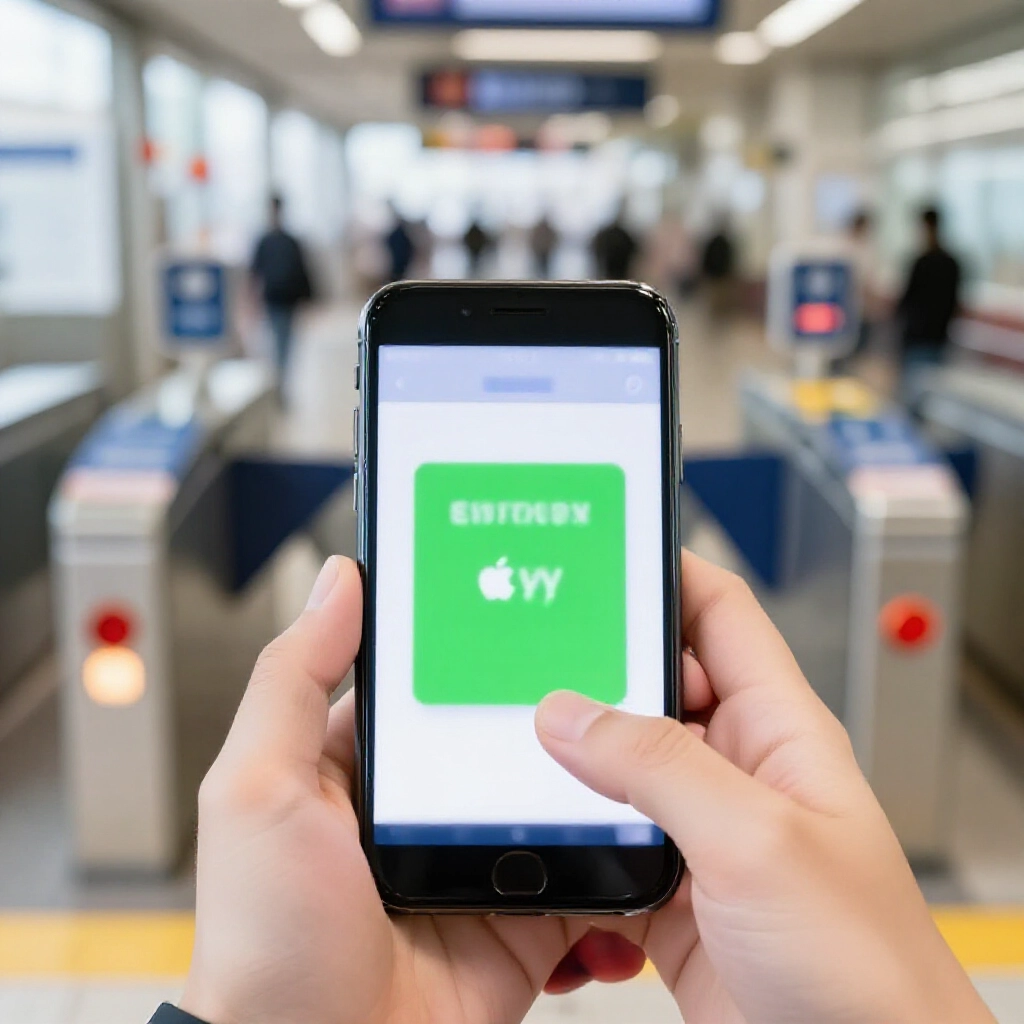
Apple Pay 綁 JCB 信用卡儲值 Suica,已經是 2026 年去日本的王道支付組合。靠 FeliCa 技術,iPhone 電量剩 5% 也能用 Express Transit 模式刷進刷出。
不過要小心「交易分類風險」。有些台灣銀行把 Apple Pay 儲值 Suica 當「電子錢包儲值」,而不是「一般消費」,可能不給回饋。
- 2026 年操作建議:出發前打電話問發卡銀行,「Apple Pay 交通卡儲值」算不算一般消費。
- 儲值上限:Suica 跟 ICOCA 上限調到 20,000 日圓,用信用卡自動加值,省下排隊買票的麻煩。
日本實體刷卡跟行動支付,各有適合場景。東京便利商店 Apple Pay 支援率超高,但京都老料亭或地方鐵道,還得靠實體卡感應或插卡。
歐美長程首選:高額回饋與旅遊保障的平衡
歐美對 JCB 接受度遠不如亞洲。法國德國鄉下或美國中西部,Visa 跟 Mastercard 才是穩穩的選擇。
歐洲強制晶片卡加 PIN 碼驗證。大多台灣信用卡預設「簽名驗證」,在無人加油站或自動售票機容易刷失敗。
很多人以為設 PIN 碼會生預借現金利息,這是錯的。那密碼只用在「海外實體通路身分驗證」,正常消費不會有利息。
跟台灣銀行(如國泰、中信、玉山)申請 PIN 碼,就三步驟:
- 步驟 1:打卡片背面海外專線給銀行客服。
- 步驟 2:用語音或人工服務設「預借現金密碼」(通常 4 位數)。
- 步驟 3:確認這密碼只用「海外實體通路身分驗證」,記牢以防萬一。
比方說,小明在德國火車站用自動售票機買票。沒設 PIN 就直接失敗;設了輸入密碼,馬上出票,不用排隊找人。
高額旅遊平安險跟機場接送,是長程航班的隱藏福利。頂級卡的「旅遊不便險」,班機延誤 4 小時就能賠 5,000 到 10,000 元。
像匯豐 Live+ 或星宇航空聯名卡,給 Priority Pass 或龍騰卡,能進全球 1,300 多間貴賓室,有淋浴跟熱食,適合拖大行李的旅客。
2026 虛擬信用卡與數位支付:Revolut 與台灣虛擬卡實測
2026 年虛擬信用卡變成新寵,但在歐洲用要留意相容問題。
歐洲 SEPA 支付系統,對非歐盟數位錢包查得越來越嚴。有些台灣虛擬卡或 Apple Pay,在歐洲小鎮無人終端機上,可能因為不是 SEPA 錢包被拒。
- 實體 NFC vs. 虛擬錢包:倫敦紐約地鐵,Apple Pay 成功率超高;但歐洲長途火車或偏遠租車櫃台,還是實體晶片卡最可靠。
- 建議策略:就算用虛擬卡,也帶張實體 Visa 或 Mastercard 晶片卡備用。
2026 隱形陷阱:DCC 匯率詐騙與反向退稅攻略
DCC(動態貨幣轉換)是海外刷卡最大隱形殺手。POS 機問「用台幣結帳?」或店員說「Pay in TWD?」,點頭就中,匯率可能多藏 5% 到 10% 加價。
對策就是堅持「當地貨幣」結帳。用這些話術擋 DCC:
- 歐洲:“I want to pay in Euro, no DCC.”(我要用歐元結帳,不要 DCC)
- 日本:“Yen, please.”(請用日圓)
- 通用:“Local Currency.”(當地貨幣)
簽單金額欄是擋 DCC 最後防線。紙本或電子簽單看到 TWD、NTD 或「新台幣」,馬上叫取消重刷。
海外退稅到卡後,可能多收手續費,這叫「180 天退稅陷阱」。有些銀行把退稅當「國外退款」,反扣 1.5%,實際到手比預期少。
機場退稅最好選現金,避免信用卡手續費麻煩。非得退卡,就留 Global Blue 或 Planet 退稅單據至少 180 天,好追蹤入帳。
飛機上或偏遠離線刷卡有安全隱憂。像長榮或華航機上購物,離線交易無法即時查餘額跟卡狀態,盜刷風險高。
匯率時間差跟 ATM 隱藏成本,建議看 台新外幣 ATM 使用要點,講清楚手續費跟最佳時機。
出國信用卡常見問題 FAQ
出國刷卡要選「當地貨幣」還是「台幣」?
一定要選當地貨幣。選台幣會中 DCC(動態貨幣轉換),匯率通常比國際組織差 5% 到 10%,還多收手續費。
2026 年國泰 Cube 卡出國好用嗎?
國泰 Cube 卡的「趣旅行」權益 2026 年還給 3% 回饋,但要注意切換時效。得在當期帳單結帳日前,手動換到「趣旅行」。
海外刷卡手續費是多少?可以免除嗎?
固定收消費金額 1.5%,國際組織約 1%、銀行服務約 0.5%。無法全免,但高回饋卡能抵銷。
Apple Pay 儲值 Suica 有回饋嗎?
看發卡銀行。2026 年有些銀行當「電子錢包儲值」不給回饋,出發前打客服確認算不算「一般消費」。
在歐洲設定 PIN 碼會產生利息嗎?
不會。PIN 碼(預借現金密碼)只用無人終端驗證,不實際預借就不會有利息。
JCB 卡在歐美好用嗎?
不好用。歐美接受度低,尤其鄉下或無人售票機,成功率可能不到 30%。主力還是帶 Visa 或 Mastercard。
退稅退到信用卡為什麼變少了?
可能中「國外退款手續費」。有些銀行對海外退款收 1.5%,機場退稅優先選現金就好。
雙幣卡一定比台幣卡省錢嗎?
不一定。雙幣卡免外幣轉換費,但幣別波動大,結匯匯差可能超 1.5%。非美元區,全幣別卡通常更好。
飛機上刷卡安全嗎?
機上多離線交易,有資料側錄風險。建議設單筆上限,或用專門出國小額卡,別曝主力卡。
哩程卡適合一般人嗎?
不適合。除非年消費超 30 萬又會換機票,不然哩程價值(約 0.3 元/哩)輸現金回饋(1 元/元),小資族選現金卡吧。