保費分期0利率是什麼?適用條件與基本機制
保費分期0利率是指銀行對信用卡保費分期繳款不收手續費的優惠,但僅限活動期間內且符合條件的卡別與保費金額。這不等於零成本,年費與回饋規則仍可能影響實際支出。
此機制讓持卡人將保險年繳保費分為多期付款,同時享有年繳折扣與分期零利息,目的是最大化現金流管理。適用於活動期間內、指定卡別、且達到最低保費門檻的交易。
2026年適用卡別與分期條件比較矩陣
2026年提供保費分期0利率的信用卡包括幸福M卡、遠東樂家+ 與玉山Pi拍錢包信用卡等,各卡別的期數上限與最低門檻不同。活動期間以各銀行官方公告為準,資料更新至2026年3月。
| 信用卡 | 分期期數 | 最低保費門檻 | 回饋類型與上限 | 主要限制 |
|---|---|---|---|---|
| 幸福M卡(國泰世華) | 3-24期 | 3,000元 | 1%現金回饋(上限300元/月) | 保費需計入一般消費 |
| 遠東樂家+ | 12期以上 | 未明確公告 | 0.8%回饋(無上限) | 家庭險專屬方案 |
| 台新玫瑰Giving卡 | 需登錄確認 | 需確認 | 1%點數(登錄後) | 需確認條款是否排除保費 |
| 玉山Pi拍錢包信用卡 | 依App設定 | 需確認 | 0.5% Pi幣 | App一鍵分期 |
選擇時需留意,2026年多數銀行將保費排除於一般消費回饋計算,以上為少數例外。
年繳與月繳的價差分析
以國泰人壽《幸福守護醫療險》年繳保費60,000元為例,月繳方案總額通常高出約5.6%。年繳搭配0利率分期,可保留折扣並分散付款。
| 方案 | 總保費(新台幣) | 每月付款 | 備註 |
|---|---|---|---|
| 月繳(12期) | 63,360 | 5,280 | 無年繳折扣,總額較高 |
| 年繳(一次付清) | 60,000 | , | 享有5.6%折扣,節省3,360元 |
| 年繳 + 幸福M卡分期(12期) | 60,000 | 5,000 | 保留折扣,0利率,另享1%回饋(上限300元/月) |
價差核心在於:保險公司透過年繳降低行政成本與保單失效風險,精算上可讓利約5-6%。
- 年繳優勢:省5-6%總保費。
- 分期補強:每月只需還5,000元,釋放現金流。
- 2026變化:部分銀行分期上限與回饋條件收緊。
2026銀行政策縮水趨勢與原因
2026年多數銀行收緊了保費分期0利率的適用範圍,主要原因是資金成本上升與對循環信用風險的關注。例如,國泰世華等銀行將保費排除一般消費,導致回饋銳減。
根據金管會相關規範,信用卡分期業務成長放緩,銀行為降低信用擴張風險,調整了部分卡別的適用條款。
分期與刷卡回饋能否疊加
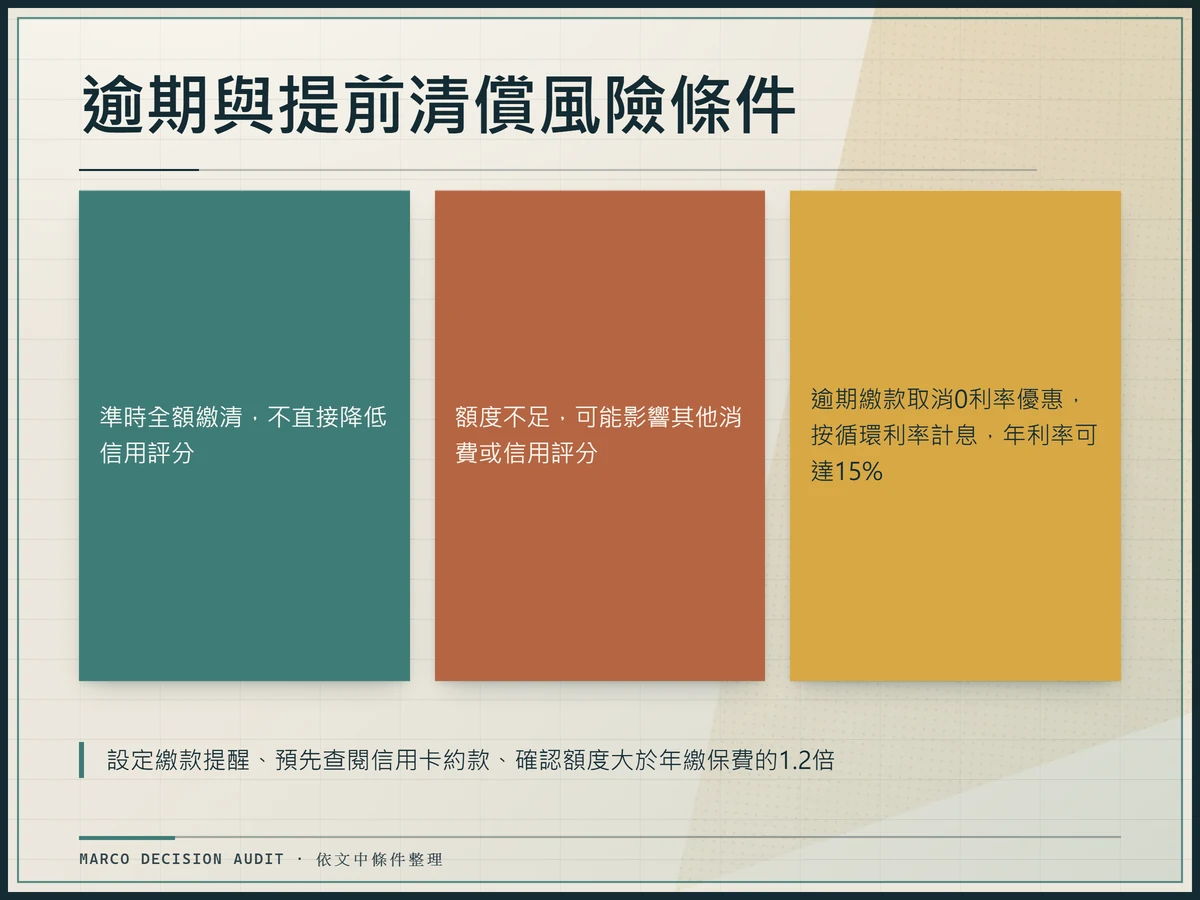
2026年多數銀行採分期即排除回饋的二選一規則,但少數卡別如幸福M卡、遠東樂家+例外,保費計入一般消費定義,可疊加1%-1.5%回饋。台新玫瑰Giving卡需登錄後確認回饋排除條款。
決定是否疊加前,需先確認兩點:一是你的卡別是否將保費視為一般消費,二是回饋是否有上限或登錄時效。
逾期與提前清償的風險條件
分期期間若發生逾期繳款,銀行可能取消0利率優惠並按循環利率計息,年利率可達15%。提前清償部分銀行會收取剩餘期數的手續費。
| 風險情境 | 可能成本 | 建議 |
|---|---|---|
| 逾期繳款 | 取消0利率,按循環利率計息 | 設定繳款提醒,準時還款 |
| 未登錄回饋 | 喪失回饋資格 | 扣款後30天內完成登錄 |
| 提前清償 | 部分銀行收取手續費 | 預先查閱信用卡約款 |
| 額度不足 | 影響其他消費或信用評分 | 確認額度大於年繳保費的1.2倍 |
依你的條件篩選適配卡別的決策流程
先確認你的保費金額與繳費方式,再依最低門檻與期數上限排除不符合的卡別,比較剩餘卡別的回饋與年費條件。
- 計算年繳保費總額:確認年度需支付的總保費金額。
- 對應門檻與回饋:
- 低於30,000元:優先選擇門檻低的卡別,如幸福M卡。
- 30,000至100,000元:比對遠東樂家+(家庭方案)與玉山Pi,注意額度與期數。
- 超過100,000元:需評估是否申請銀行高額專案,或分散至多卡。
- 驗證條款細節:確認保費是否計入一般消費、回饋上限與登錄時效。
此流程結合你的具體條件,能縮短決策時間,避開不適用的選項。
2026保費分期0利率常見問題
保費分期0利率還能拿現金回饋嗎?
2026年多數銀行採二選一,但少數例外如幸福M卡、遠東樂家+,保費計入一般消費定義,可疊加1%-1.5%回饋。台新玫瑰Giving卡需登錄確認。
刷保費分期會影響信用評分嗎?
準時全額繳清,不直接降低評分,但會提高信用使用率。若信用使用率超過70%或負債比率超過50%,可能影響貸款審核。分期在聯徵報告中列為無擔保債務。
信用卡額度不足怎麼辦?
可考慮「溢繳保費」操作,先向保險公司繳納全額,再申請退款並指定分期至信用卡。並非所有保險公司支援此法,操作前須先致電客服確認可行性與手續費。
這些風險與細節,決定你是否真能從分期0利率中獲益。選擇前,務必依上述流程核對自身條件。
若想進一步比較銀行存款利率以管理閒置資金,可參考2026各家銀行活存利率比較,規劃整體資產配置。
方策|Marco 理財決策編輯
方策是 Marco MKT Group 的編輯筆名,專注把公開金融規則整理成可核對的條件、成本與步驟,不提供個別投資、法律或稅務建議。
免責聲明:本文僅為公開金融資訊的彙整與編輯判斷,不構成任何投資、保險、法律或稅務建議。個別信用卡條款、保費金額與適用資格,請以發卡銀行及保險公司最新官方公告為準。