2026 信用卡繳學費趨勢:回饋緊縮與神卡生存指南
2026 年學雜費刷卡回饋全面緊縮,多數銀行把學費通路歸入稅費排除項目,只有極少數神卡仍視為一般消費並提供高回饋。這篇把 2026 年趨勢、可核對的判斷條件與下一步整理成一份檢核表,協助你在繳費前先刪掉不符合資格的選項。
依據聯合信用卡處理中心與財金資訊股份有限公司「電子化繳費稅處理平台」公開說明,多數發卡行把學雜費交易視為稅費類別,不列入一般消費回饋;這是因為代收分潤偏低,銀行端普遍選擇排除以控管成本。只有少數卡片以權益切換、活動登錄或指定通路方式,把學費視為一般消費計算。
2026 年的回饋緊縮表現在三個層面:稅費排除比例擴大、單月回饋上限被壓低、活動期間縮短或要求手動登錄。讀者在比較卡片時,應先排除回饋率 0.3% 或更低、且無加碼活動的卡片,再依自身繳費金額挑出仍有正回饋的選項。
| 卡片類型 | 學雜費定義 | 2026 變化 |
|---|---|---|
| 一般信用卡 | 稅費排除 | 回饋縮水至 0.3% 或 0% |
| 指定神卡 | 視為一般消費 | 維持 2-4% 回饋 |
| 行動支付綁定 | 視通路判定 | 可能疊加,但銀行可能隨時調整 |
如果你比較的是多張卡片的牌面利率,2026 各家銀行活存利率比較的檢核邏輯可同步套用:先確認起存門檻與加碼期間,再算實質回饋。
【回饋排行榜】2026 繳學費現金回饋神卡 Top 5
先看回饋率、單月上限與排除通路,再看哪張卡配得上你的繳費情境。2026 年的現金回饋神卡比較,要先把點數卡的折抵效率損失與有效期間一併計入,再決定是否列為主繳卡。
如何挑選最適合你的神卡?
挑選時請依下列步驟檢核:1. 確認學費總額:計算單筆或當月累積金額。2. 計算實質回饋率:實質回饋率 = 回饋上限 ÷ 學費總額,若超過上限則牌面回饋再高也無意義。3. 確認登錄名額與時效:部分卡片需手動登錄或有名額限制,務必在刷卡前完成。4. 排除通路比對:確認你的學校使用的代收平台是否被列入排除。
點數 vs. 現金:2026 實質價值分析
2026 年電子錢包點數的折抵效率下降,1 點實際價值低於 1 元;相較之下,現金回饋無折抵損失,對大額學費更划算。若持有點數卡,建議先評估折抵比率再決定是否作為主繳卡。
拆單技巧:突破單月上限的實戰方法
當學費總額超過卡片單月回饋上限時,可考慮「拆單繳納」。拆單前要先確認代收平台是否允許同帳單多次繳款,以及發卡行是否會將拆單視為異常交易。若平台與銀行皆允許,拆單後有機會取得多次上限回饋,但平台與銀行的規則皆可能臨時調整,須以當下官方公告為準。
| 排名 | 卡片 | 回饋率 | 上限 | 適合對象 | 關鍵限制 |
|---|---|---|---|---|---|
| 1 | 國泰世華 CUBE 卡 | 3.5% | 1,000 元/月 | 可手動切換權益者 | 需每季手動切換,名額限量 |
| 2 | 台新 Rose Giving 卡 | 4%(假日) | 800 元/月 | 節慶期間繳費者 | 需登錄,名額有限 |
| 3 | 玉山 Unicard | 3% 點數 | 依活動公告 | 點數玩家 | 點數有有效期間 |
| 4 | 台北富邦御璽卡 | 2.78% | 1,200 元/月 | 追求穩定回饋者 | 無數位帳戶加碼 |
| 5 | 永豐大戶卡 | 4%(綁數位帳戶) | 1,500 元/月 | 已使用永豐數位帳戶者 | 2026 新權益,需確認持續性 |
上述回饋率、上限與限制以各銀行官網活動條款為準;實際可領取金額仍須扣除排除通路與未登錄造成的失效,Money101 信用卡比較平台的資料可作為交叉比對參考。
學費分期 0 利率的資格、上限與排除條件
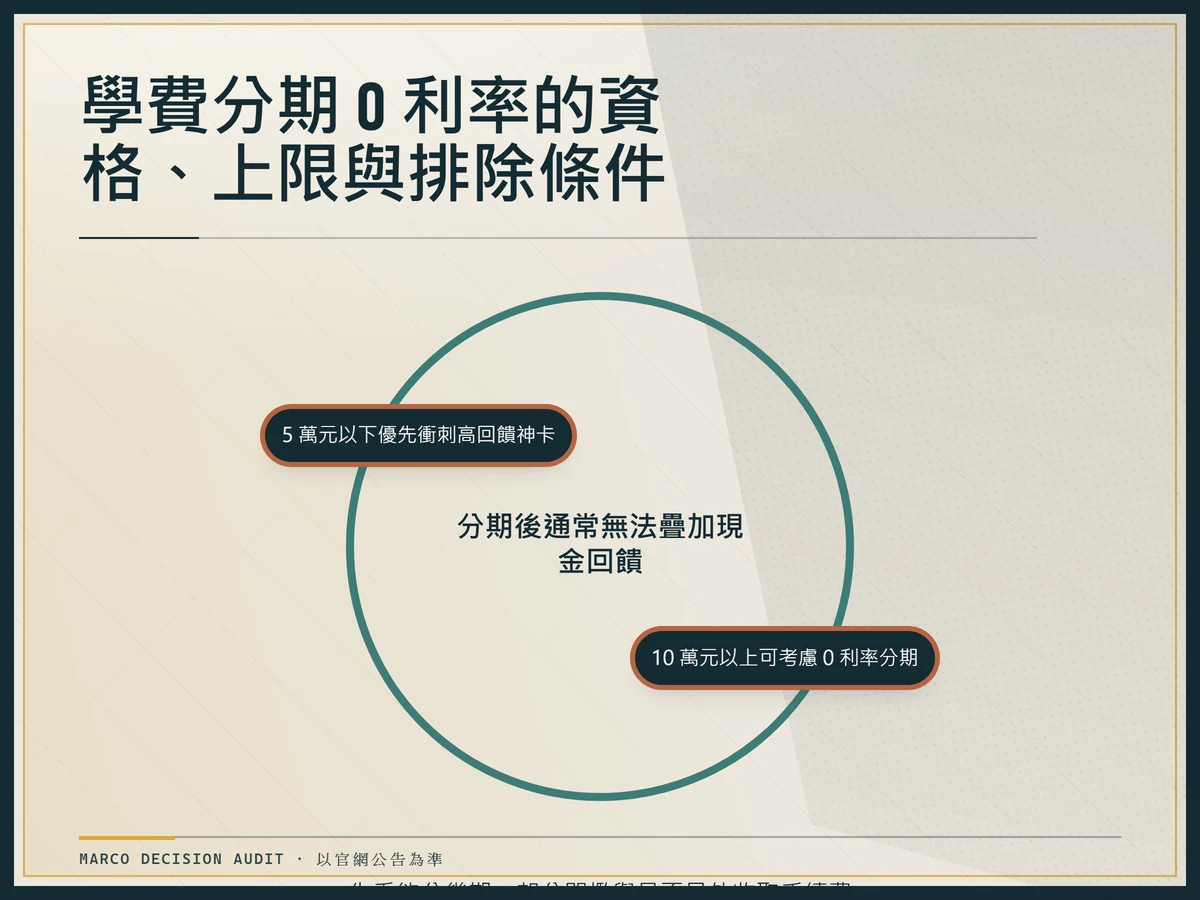
0 利率分期要先看能分幾期、起分門檻與是否另外收取手續費。2026 年多數銀行仍需手動登錄,且分期後通常無法疊加現金回饋,這是規劃前必須先確認的限制。
回饋 vs. 分期:你的決策矩陣
選擇回饋或分期,可依學費金額初步判斷:
- 5 萬元以下:優先衝刺高回饋神卡,實質收益通常高於分期節省的利息。
- 10 萬元以上:可考慮 0 利率分期,避免信用卡額度占用過高,並保留資金流動性。
- 5 至 10 萬元中間地帶:需比較「分期後保留現金可作其他用途的機會成本」與「最高回饋上限的損失」。
| 銀行 | 最高期數 | 門檻 | 類型 | 注意事項 |
|---|---|---|---|---|
| 玉山銀行 | 12 期 | 單筆滿 3 萬元 | 自動分期 | 通常需搭配指定活動,以官網公告為準 |
| 國泰世華 | 12 期 | 單筆滿 5 萬元 | 手動登錄 | 分期後當期無任何回饋,且須於刷卡後 24 小時內完成登錄 |
| 台新銀行 | 18 期 | 單筆滿 1 萬元 | 手動登錄 | 僅限特定學校,登錄後若未於期限內確認可能失效 |
信用評分風險警告
大額分期紀錄與高額度使用率(超過 30%)會影響信用評分,後續房貸、車貸的利率或額度可能受波及。建議將分期金額控制在可用額度的 20% 以下,並按時繳清每一期款項。
繳學費回饋的試算與常見漏算成本
回饋實際到手要扣掉單月上限、排除通路、手續費與分期後的回饋失效。試算前先確定三件事:使用的代收平台、刷卡當下是否已切換權益,以及活動是否仍在登錄有效期間內。
台灣場景計算案例
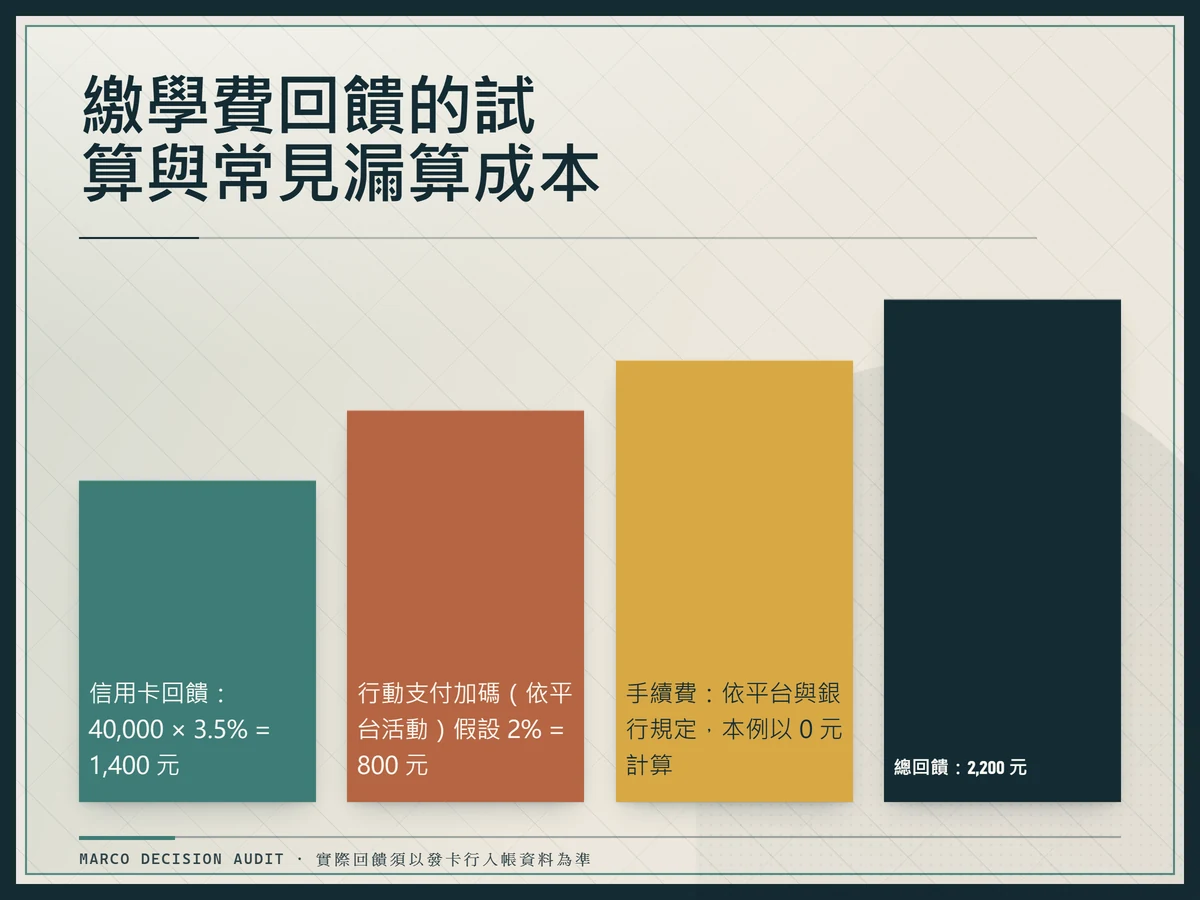
假設某公立大學學費 4 萬元,使用行動支付綁定國泰世華 CUBE 卡(3.5%)繳納:
信用卡回饋:40,000 × 3.5% = 1,400 元
行動支付加碼(依平台活動):假設 2% = 800 元
手續費:依平台與銀行規定,本例以 0 元計算
總回饋:2,200 元(實質回饋率約 5.5%)
若該筆交易被銀行判定為教育服務或稅費類別,則信用卡回饋可能失效,僅剩行動支付加碼可領。實際回饋須以發卡行入帳資料為準。
常見漏算成本
- 國外交易手續費:海外匯款或外幣學費會額外收取 1.5% 至 2% 不等的手續費,具體費率因卡種與銀行而異。
- 逾期與循環利息:未在繳款截止日前付清,剩餘款項將依循環利率計息,回饋無法抵銷利息。
- 海外平台未入帳:部分海外學校使用第三方平台,刷卡回饋可能不被列入,需先向銀行確認。
你需要自行向銀行確認的清單與安全下一步
送件前先拿這份清單向銀行客服確認活動是否對你的繳費通路與金額生效。銀行回覆為最終準,本文列出的條件僅作為核對起點。
- 我的學校使用的代收平台(i-payment、e-Bill、街口支付、LINE Pay、悠遊付)是否被列入排除通路?
- 本卡是否將學費視為一般消費?需要登錄或切換權益嗎?登錄截止日為何?
- 單月、單季、年度回饋上限各是多少?超過上限後的回饋率為何?
- 0 利率分期的最高期數、起分門檻、是否收取設定費或手續費?
- 分期後是否仍可享有原卡回饋?或回饋在分期期間失效?
- 海外匯款或外幣學費是否適用本卡回饋?國外交易手續費費率為何?
- 行動支付綁定後,發卡行如何判定交易類別?若判定為稅費,回饋如何處理?
- 年費、首年免年費條件、次年免年費的刷卡門檻為何?
確認完上述項目後,下一步可依你的繳費情境決定主繳卡、備用卡與分期配置;若同時在比較其他金融商品,可參考玉山證券 app 教學:從下載到下單 7 大功能解析做延伸決策。
作者:方策|Marco 理財決策編輯
方策是 Marco MKT Group 的編輯筆名,專注把公開金融規則整理成可核對的條件、成本與步驟。本文不提供個別投資、法律或稅務建議。信用卡回饋率、上限、0 利率分期條件與排除通路以各銀行官網活動條款為準;刷卡前請依本文「自行向銀行確認清單」逐項核對,並以銀行回覆為最終依據。