以下資訊以2026年3月整理時點為準;補充保險費率與起扣點屬年度公告事項,即時異動請以衛生福利部中央健康保險署最新公告為依據,本頁非個別稅務意見。
2026(115年)補充保費費率與起扣點總整理
2026年補充保險費率維持2.11%,自112年起依行政院核定固定,一般起扣點(利息、租金、股利、執行業務、偶然所得)為單筆給付金額達新台幣20,000元;獎金類起扣點為當月投保金額乘以4,第一級約新台幣36,300元,門檻約145,200元。2026年基本工資調整為29,470元,第一級投保金額同步微調,影響獎金類門檻。
| 項目 | 2026年(115年)數值 | 變化說明 |
|---|---|---|
| 補充保險費率 | 2.11% | 依行政院核定固定 |
| 一般起扣點(利息、租金、股利、執行業務、偶然所得) | 單筆給付金額達新台幣20,000元 | 未調整 |
| 獎金起扣點(年終、績效等獎金) | 當月投保金額乘以4 | 基本工資29,470元,第一級投保金額約36,300元,門檻約145,200元 |
| 計算規則 | 超過門檻部分乘以2.11%,四捨五入至元,未滿1元不收取 | 依全民健康保險法第31條、第33條 |
以上數值整理自衛生福利部中央健康保險署公告與全民健康保險法規;詳細法規細節以健保署官網為準。
誰要繳補充保費?六大類所得扣繳標準與判斷心法
補充保險費針對「非薪資」的六大類所得課徵,由支付單位擔任扣繳義務人,向受給人(被保險人或眷屬)扣取;判斷順序是先看所得是否屬於法定六大類,再對應起扣點。
- 查所得類型:利息、租金、執行業務、股利、高額獎金、偶然所得。
- 查扣繳義務人:同一支付單位於同一日給付的金額合併計算。
- 查起扣點:一般類為單筆20,000元;獎金類為當月投保金額乘以4。
- 算超額部分:超過門檻部分乘以2.11%,四捨五入至元。
- 利息所得:銀行存款利息、債券利息。單筆達2萬元即扣2.11%。
- 租金收入:房屋、土地租金。單筆達2萬元扣繳。
- 執行業務收入:稿費、演講費、設計費、諮詢費等無雇傭關係所得。單筆達2萬元扣繳。
- 股利所得:現金股利、股票股利(按時價計算)。單筆達2萬元門檻。
- 高額獎金:年終獎金、績效獎金、節金等。以當月投保金額乘以4為門檻,超額部分扣繳2.11%。
- 偶然所得:中獎、彩券、競賽獎金、賠償金等。單筆達2萬元起扣。
實務上要看的是「同一扣繳義務人、同一日」給付總額;獎金類則以發放當月投保金額為基準,與年度總收入無關。
存股族必看:2026股票股利補充保費「拆單」原理、策略與風險
現金股利與股票股利若由同一公司於同日發放,會合併計算單筆總額;超過新台幣20,000元門檻時,超額部分扣繳2.11%。拆單的法理基礎在「同一扣繳義務人、同一日」兩個要件,透過分散券商帳戶或分散領取日期,讓單筆金額低於門檻。
以高息ETF 00878為例,若2026年配息約每股300元,持有67張計算為20,100元,觸發門檻;持有66張計算為19,800元,安全範圍。若持有68張,可評估將2張轉至另一帳戶,使每個帳戶皆不超過66張。
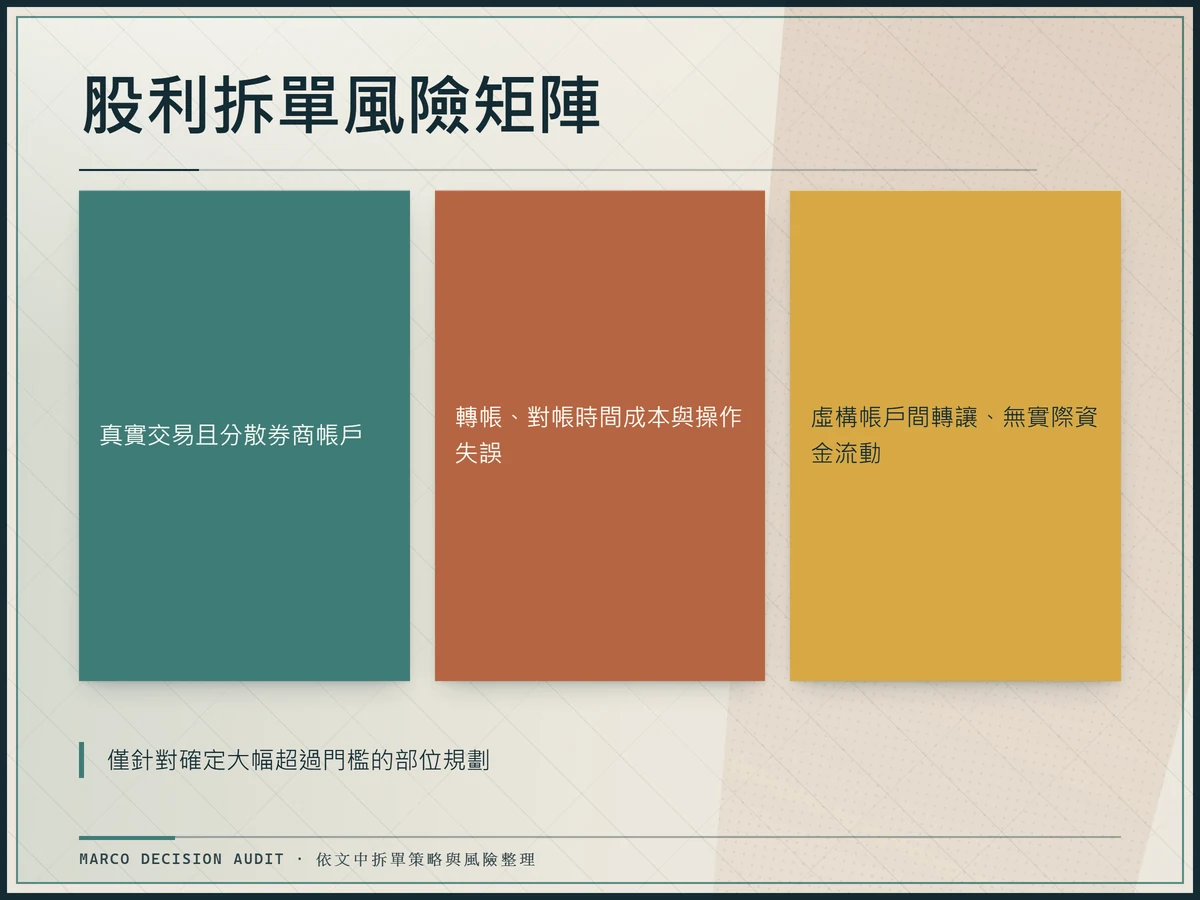
拆單前請務必權衡成本:若為節省約422元(20,000元乘以2.11%)而花費數小時處理轉帳與對帳,或承擔操作失誤風險,可能得不償失;建議僅針對確定大幅超過門檻的部位進行規劃。所有拆單必須建立在真實交易基礎上;若為避稅而虛構帳戶間轉讓、無實際資金流動,可能涉及稅捐稽徵法相關罰則,請勿嘗試。
六類所得起扣點與費率對照總表(含例外欄)
以下對照表整合六大類所得的起扣點、計算方式與例外提醒,讀者可一次核對。
| 所得類型 | 起扣點 | 計算口徑 | 例外與提醒 |
|---|---|---|---|
| 利息所得 | 單筆新台幣20,000元 | 超過門檻部分乘以2.11% | 同一金融機構於同一日給付合併計算 |
| 租金收入 | 單筆新台幣20,000元 | 超過門檻部分乘以2.11% | 租期內分期收取,按次合計 |
| 執行業務收入 | 單筆新台幣20,000元 | 超過門檻部分乘以2.11% | 海外平台直接匯入且無台灣扣繳義務人,可能屬境外所得 |
| 股利所得 | 單筆新台幣20,000元 | 超過門檻部分乘以2.11% | 同一公司同日現金與股票股利合併計算 |
| 高額獎金 | 當月投保金額乘以4 | 超過門檻部分乘以2.11% | 門檻依發放當月投保金額,非年度累計 |
| 偶然所得 | 單筆新台幣20,000元 | 超過門檻部分乘以2.11% | 彩券中獎、競賽獎金依各活動公告 |
2026補充保費三情境逐步試算:股利、兼職、租金
以下三個情境示範如何用同一套公式計算,口徑為單筆給付超過門檻部分乘以2.11%,結果四捨五入至元。
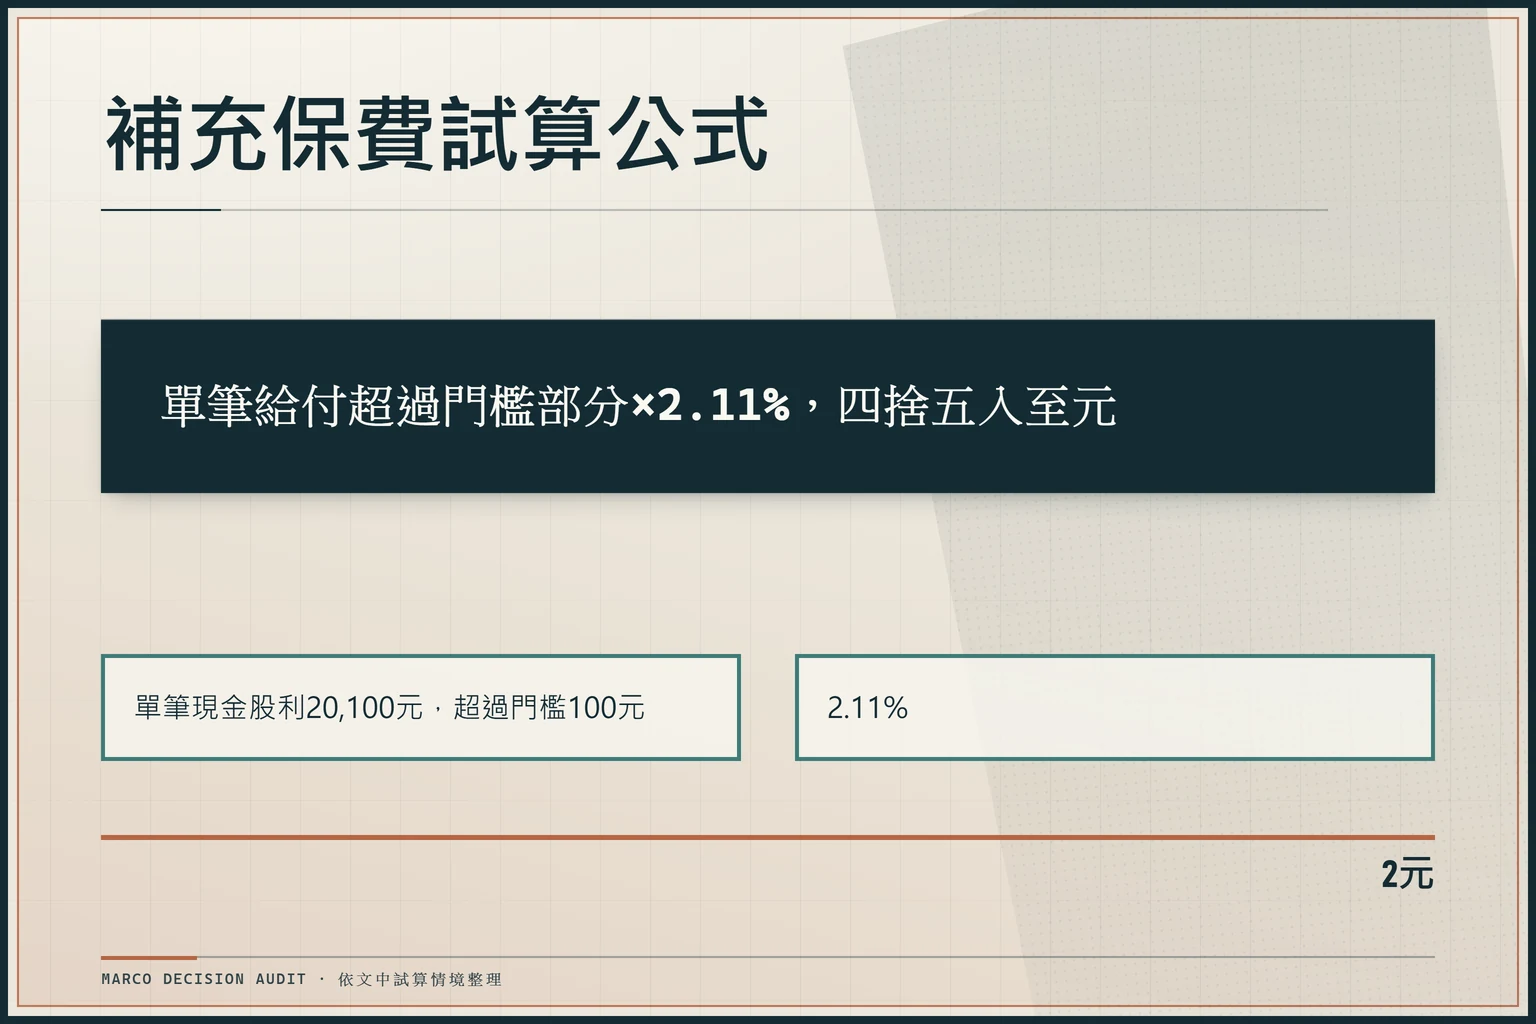
- 股利情境:單筆現金股利20,100元;超過門檻100元,計算100乘以2.11%等於2.11元,四捨五入為2元。
- 兼職薪資情境:單筆稿費或演講費20,100元;超過門檻100元,計算結果同上,扣繳2元。
- 租金情境:單筆月租金20,000元;等於門檻,計算20,000元乘以2.11%等於422元,扣繳422元。
若所得屬於獎金類(年終、績效),則改用當月投保金額乘以4為門檻,例如當月投保36,300元時門檻為145,200元,獎金146,000元僅對超額800元計算,800乘以2.11%等於16.88元,四捨五入為17元。
股利拆單前後比較矩陣與適用限制
| 比較項目 | 未拆單 | 拆單後 |
|---|---|---|
| 單筆股利金額 | 20,100元 | 10,050元乘以2筆 |
| 是否超過20,000元門檻 | 是 | 否 |
| 補充保費 | 100元乘以2.11%等於2元 | 0元 |
| 操作成本 | 無 | 轉帳、對帳時間成本 |
| 適用前提 | 無限制 | 真實交易、不同扣繳義務人或分散日期 |
| 法律風險 | 低 | 虛構轉讓涉稅捐稽徵法罰則 |
拆單並非每個部位都划算;只有在大額確定超過門檻、且操作成本低於節省金額時才值得執行。
繳納時點、免扣條件與自我核對清單
繳納時點依扣繳義務人於給付時扣取,並於次月繳納;補充保費與一般保費分開計費,由健保署開立繳款單。以下為讀者可立即核對的事項:
- 確認所得類型:屬於利息、租金、執行業務、股利、高額獎金、偶然所得其中之一。
- 確認門檻:一般類20,000元;獎金類為當月投保金額乘以4。
- 確認計算口徑:同一扣繳義務人、同一日合併;超額部分乘以2.11%,四捨五入至元。
- 免扣條件:未達門檻免扣;屬於健保法第31條但書範圍者,依規定免扣。
- 繳納時點:扣繳義務人於給付時扣取,次月向健保署繳納。
補充保險費若未扣或未繳,扣繳義務人需補扣並處罰鍰;受給人於年度綜合所得稅結算時補繳並加計滯納金;實際補繳金額以國稅局核定為準。投資與節費規劃涉及個人風險承受度,請於執行前自行查詢最新公告並評估自身條件。
2026補充保費試算重點:19,999元與20,000元的差距
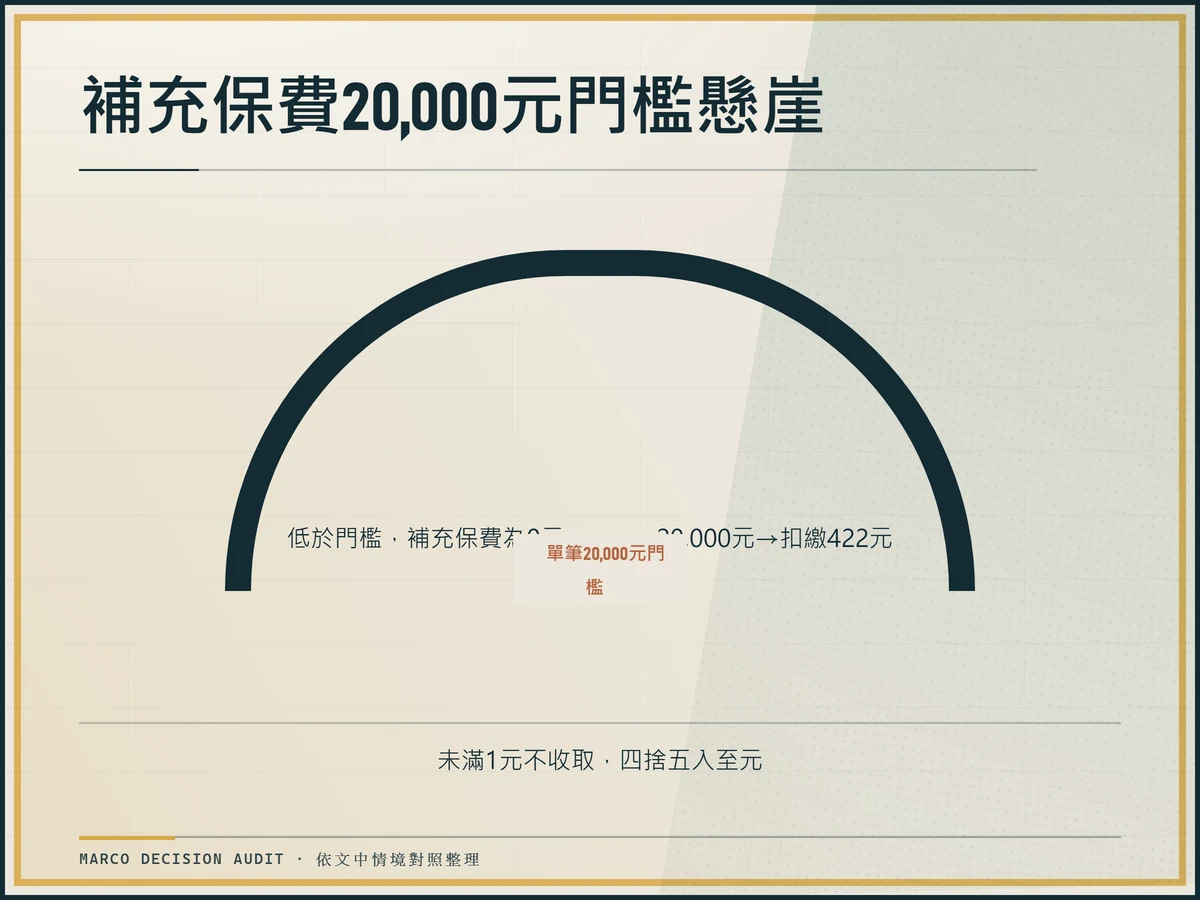
補充保險費的計算有兩個關鍵規則:一是「未滿1元不收取」,二是「計算結果四捨五入至元」。這兩個規則疊加,產生常被忽略的懸崖效應。
- 情境A:單筆收入19,999元:低於20,000元門檻,補充保費為0元。
- 情境B:單筆收入20,000元:計算20,000元乘以2.11%等於422元,直接扣繳422元。
- 邊緣案例:收入20,000.5元:計算20,000.5元乘以2.11%等於422.01055元,四捨五入為422元。
規劃收入時,請把20,000元門檻視為關鍵決策點;對獎金類而言則是當月投保金額乘以4。數位遊牧族透過海外平台收款,若款項由境外直接匯入個人帳戶且無台灣扣繳義務人,可能不適用補充保費規定,請另行確認扣繳狀態。
2026年自我核對流程
- 確認所得項目屬於六大類之一。
- 計算「同一扣繳義務人、同日」給付總額。
- 比對一般門檻(20,000元)或獎金門檻(當月投保金額乘以4)。
- 若超過,以超額部分乘以2.11%計算,並四捨五入至元。
- 若有疑義,向健保署或記帳士查詢最新公告。
補充保險費規劃涉及法規與個人條件,請以2026各家銀行活存利率比較或本站其他稅務整理頁作為延伸閱讀,並自行核對健保署最新公告。
作者:方策|Marco 理財決策編輯。方策是 Marco MKT Group 的編輯筆名,專注把公開金融規則整理成可核對的條件、成本與步驟,不提供個別投資、法律或稅務建議。資料截止日期:2026年3月。官方來源:衛生福利部中央健康保險署(nhi.gov.tw)、全國法規資料庫《全民健康保險法》。本文非個別稅務意見,實際申報請以最新公告與專業人員意見為準。