2026 綜合所得稅課稅級距表:最新免稅額與扣除額總整理
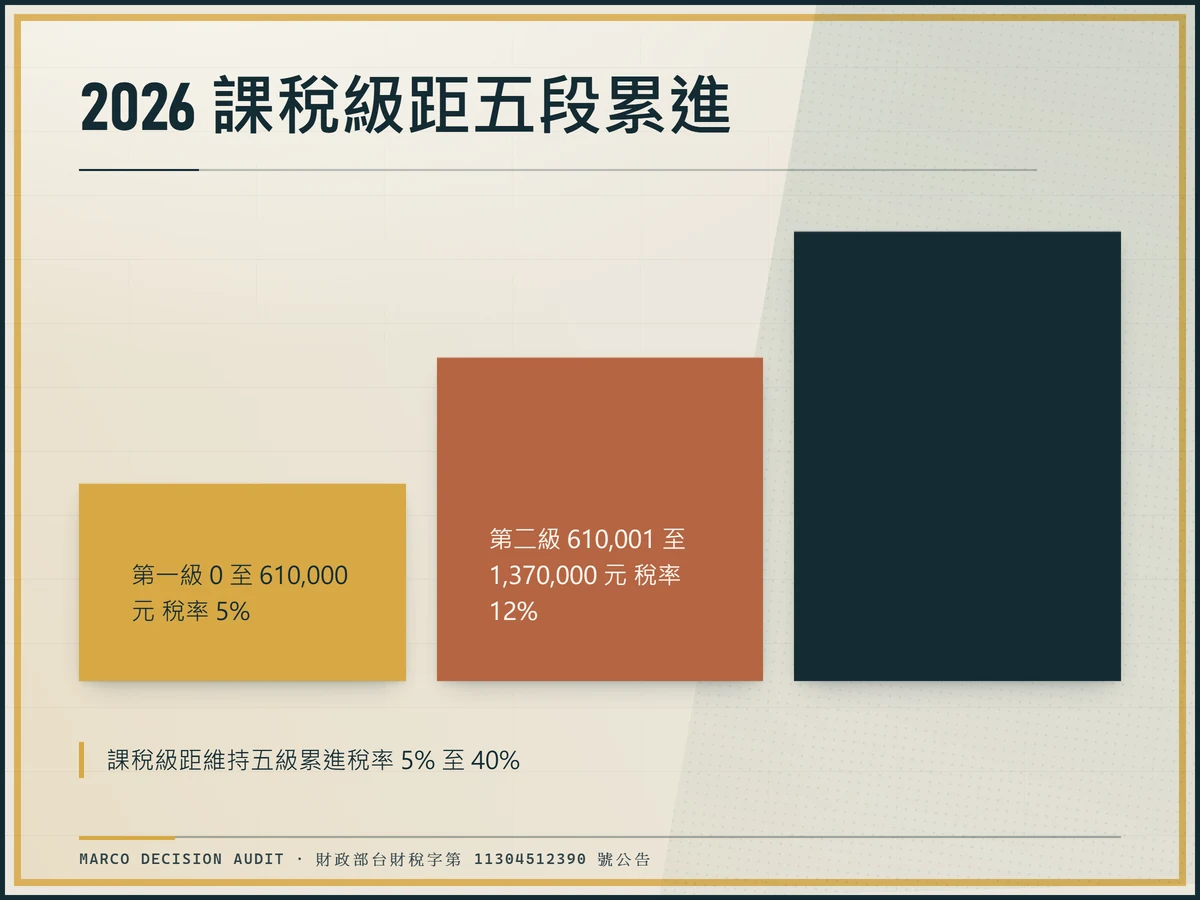
2026 報稅季即將來臨,財政部已公告綜合所得稅級距隨消費者物價指數(CPI)調整。課稅級距維持五級累進稅率 5% 至 40%,但起徵點與扣除額同步上調。以下整理最新數據,對比 2025 年申報差異,幫助確認自身稅率區間。欲了解台灣汽車與電動車的稅金對照,可參考2026 台灣汽車稅金級距總整理。
基本免稅額單身提高至約 102,000 元(2025 年為 99,000 元,上漲 3%),夫妻約 204,000 元。標準扣除額單身約 141,000 元(2025 年 137,000 元),夫妻雙倍。每多一位扶養親屬,可加計 102,000 元免稅額(2026 年,金額以財政部公告年度為準)。
物價指數連動機制與你的影響
根據《納稅者權利保護法》第 4 條,免稅額與扣除額需隨消費者物價指數(CPI)調整,避免「級距爬升」現象。2026 年調整幅度約 3.4%,依據 113 年度 CPI 變動計算,法律依據為財政部台財稅字第 11304512390 號公告。此機制確保稅負不會因通膨而無形加重,尤其對收入接近級距邊緣的納稅人至關重要。
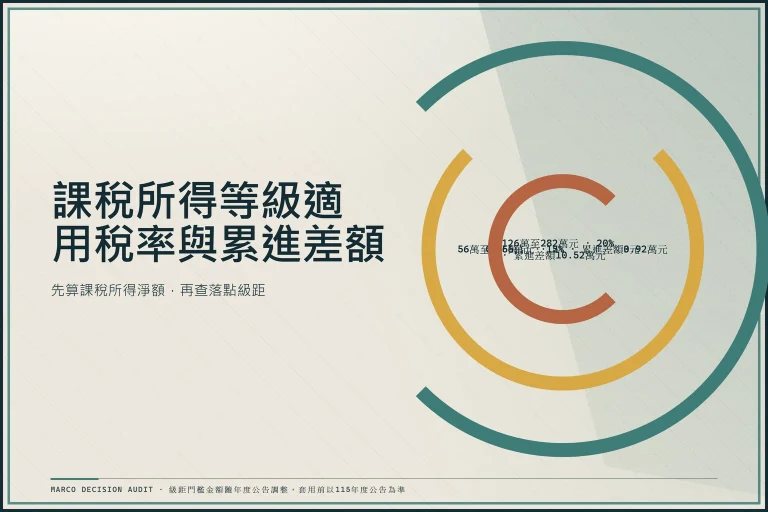
| 級距 | 2025 年 | 2026 年 |
|---|---|---|
| 第一級 | 0 至 590,000 元 稅率 5% 累進差額 0 元 |
0 至 610,000 元 稅率 5% 累進差額 0 元 |
| 第二級 | 590,001 至 1,370,000 元 稅率 12% 累進差額 41,300 元 |
610,001 至 1,370,000 元 稅率 12% 累進差額 42,700 元 |
| 第三級 | 1,370,001 至 2,740,000 元 稅率 20% 累進差額 150,900 元 |
1,370,001 至 2,740,000 元 稅率 20% 累進差額 152,300 元 |
| 第四級 | 2,740,001 至 5,130,000 元 稅率 30% 累進差額 424,900 元 |
2,740,001 至 5,130,000 元 稅率 30% 累進差額 426,300 元 |
| 第五級 | 超過 5,130,000 元 稅率 40% 累進差額 937,900 元 |
超過 5,130,000 元 稅率 40% 累進差額 939,300 元 |
資料來源:財政部台財稅字第 11304512390 號公告(資料截至 2026 年公告年度)。這些調整讓小資族更容易維持 5% 級距。存股族注意股利併入後的邊界移位。雙薪家庭則透過扶養扣除放大效益。實際以國稅局核定為準。
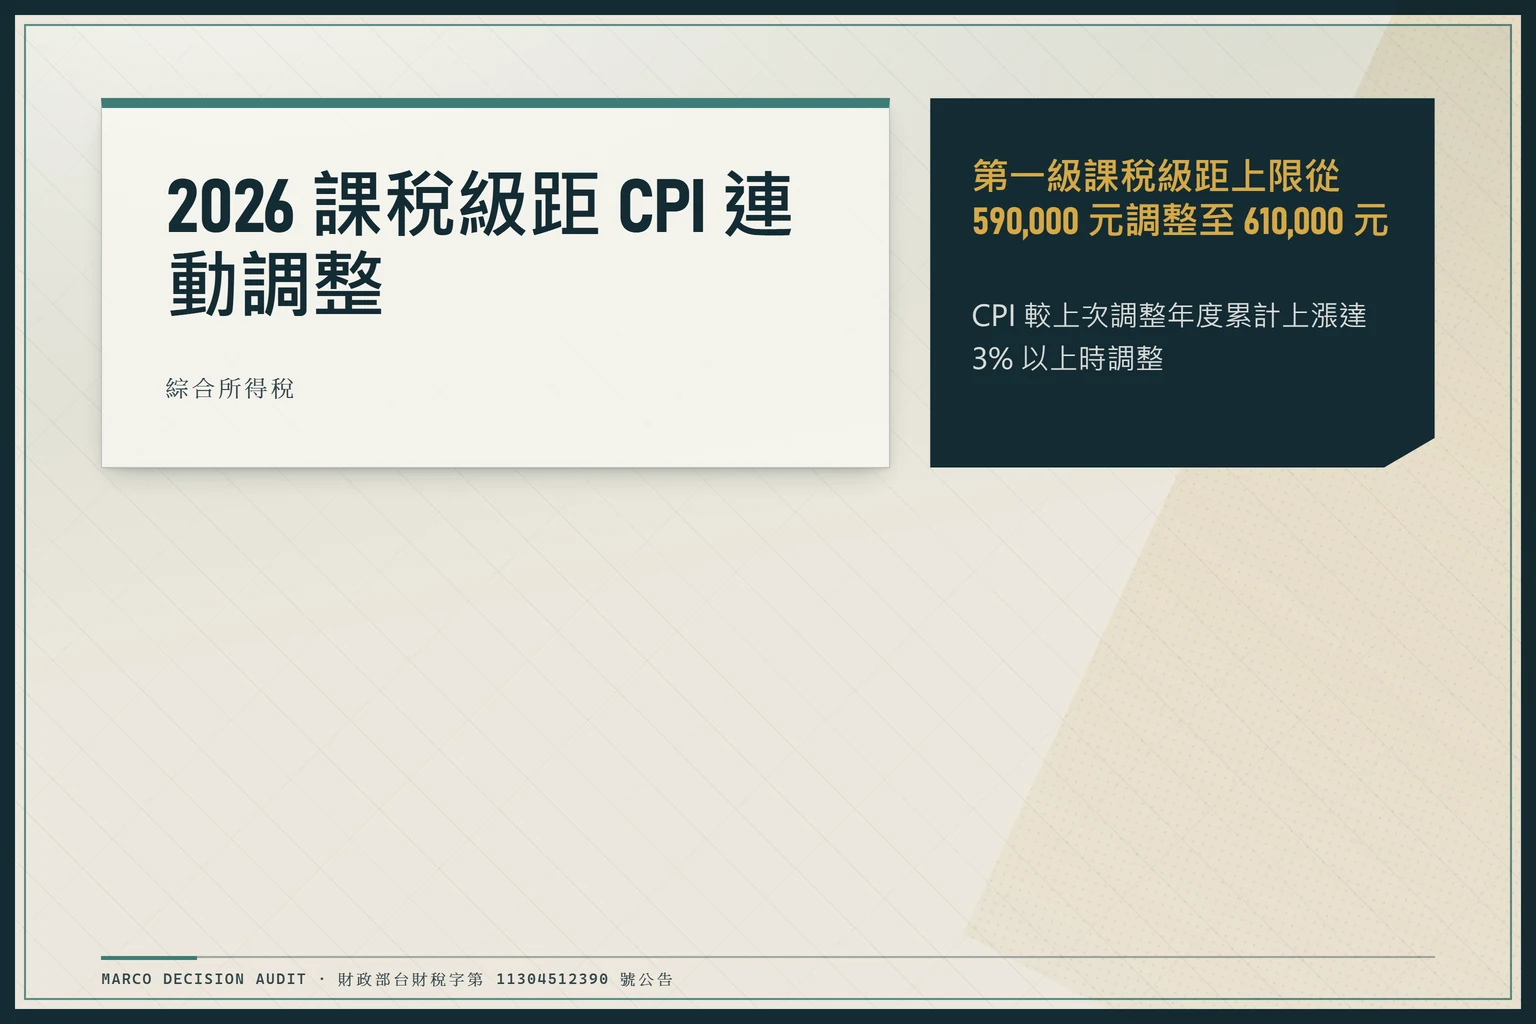
對比 2025 年,第一級課稅級距上限從 590,000 元調整至 610,000 元(漲幅約 3.4%,反映 113 年度 CPI 調整);第二至五級的級距上限維持不變。年收入未達約 140 萬者,多數停留 5% 至 12% 區間,避免高稅率衝擊。
免稅額與扣除額調整:2026 年現行數值
2026 年綜合所得稅的免稅額調整為每人 10.2 萬元、標準扣除額 14.1 萬元、薪資所得特別扣除額 22.4 萬元,依消費者物價指數連動機制調整(較 2025 年上漲約 3%)。以下為整理現行數值,資料以財政部公告年度為準。
| 項目 | 2026 年金額 | 適用條件 | 調整依據 |
|---|---|---|---|
| 免稅額(每人) | 102,000 元 | 本人、配偶及扶養親屬 | CPI 連動調整(財政部台財稅字第 11304512390 號公告) |
| 標準扣除額(單身) | 141,000 元 | 未採列舉扣除者 | CPI 連動調整 |
| 標準扣除額(夫妻) | 282,000 元 | 夫妻合併申報 | CPI 連動調整 |
| 薪資所得特別扣除額 | 224,000 元 | 有薪資所得者 | CPI 連動調整 |
實際數字以財政部每年公告為準;申報年度適用的免稅額與扣除額,會跟申報那一年度的公告一致。
物價指數連動機制與適用年度
免稅額與扣除額的調整門檻為消費者物價指數較上次調整年度上漲達 3% 以上時,由財政部公告調整。具體流程如下:
- 財政部依據行政院主計總處發布的 CPI 累計變動率進行試算。
- 當 CPI 較上次調整年度累計上漲達 3% 時,依法調整免稅額、標準扣除額與薪資特別扣除額。
- 調整後的數值適用於該年度的綜合所得稅申報,並由財政部正式公告。
- 納稅人於申報時,依公告年度的數值計算應納稅額。
這套機制確保稅負不會因通膨而自動加重,也是每年稅額變動的主要來源。資料截至日期以財政部公告年度為準。
稅率怎麼算?從「所得總額」到「課稅所得」的邏輯拆解
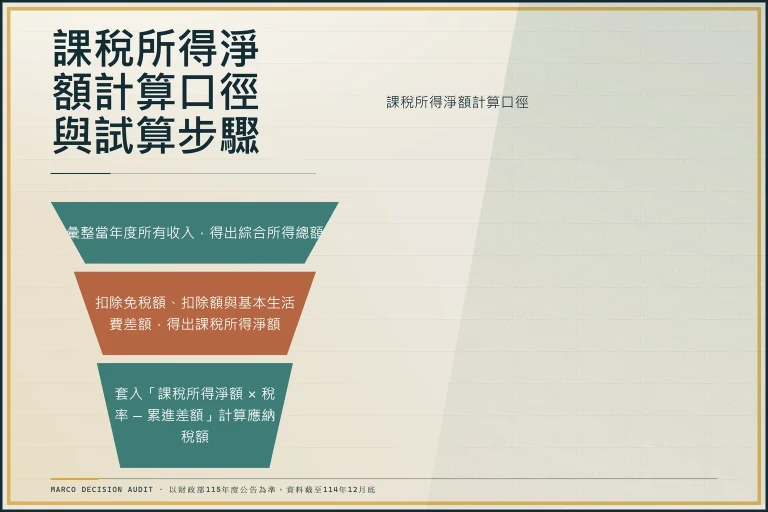
課稅所得等於所得總額減免稅額再減扣除額,再依五段累進稅率計算應納稅額。以下逐步拆解計算邏輯,並附一個可核對的試算範例。
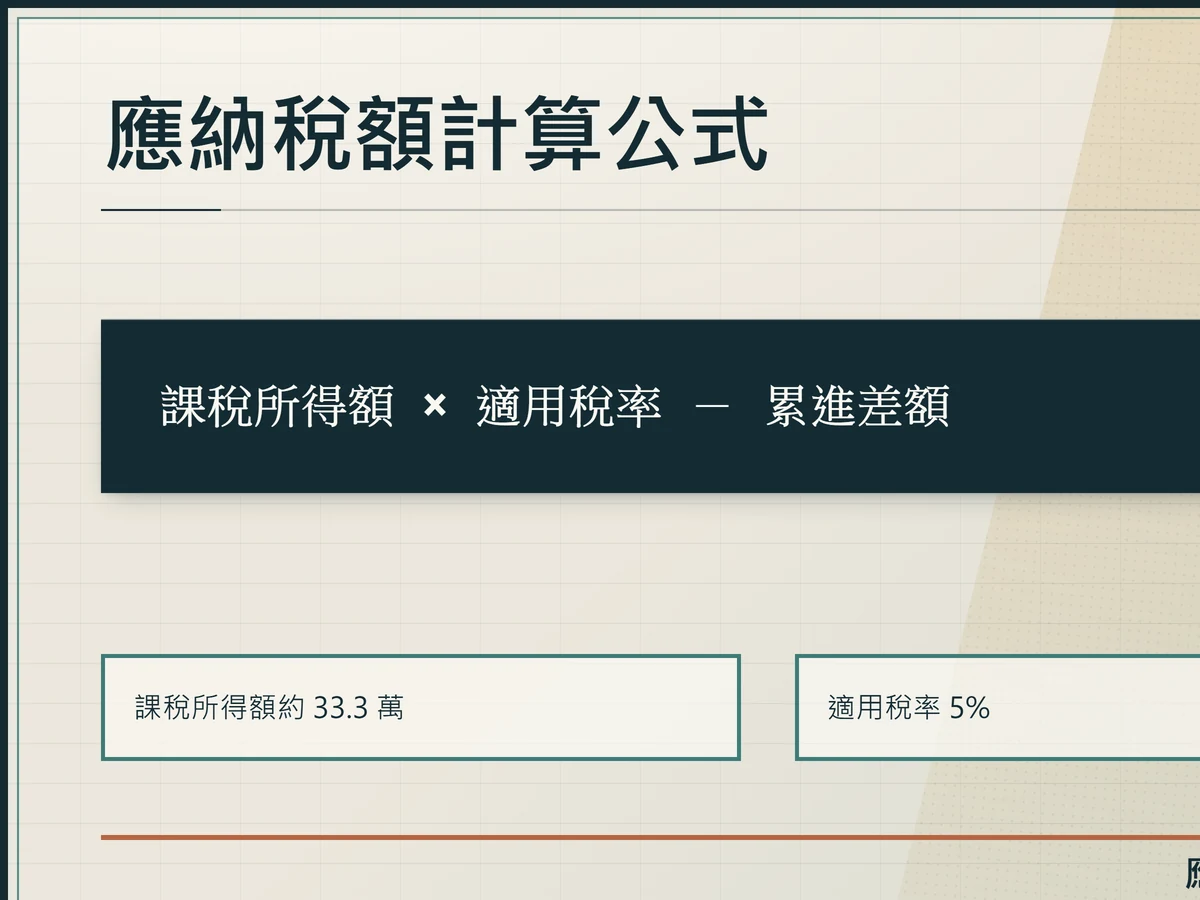
應納稅額公式:(課稅所得額 × 適用稅率)- 累進差額。其中課稅所得額為「綜合所得總額」減去「免稅額」與「各項扣除額」後的淨額。這是台灣累進稅率的核心,確保高收入者負擔較高比例,但僅針對超過門檻的部分課徵高稅率。
想像階梯模型:薪資 100 萬,扣除後課稅所得 50 萬,只對 50 萬課 5%,非全額 40%。增加薪水僅邊際部分稅率上升,淨收入仍成長。這就像台北捷運的累進票價,基本里程內單價較低,超過後每公里單價提高,但只對超出的距離計算較高費用,而非全程高價。
具體步驟如下:
- 步驟 1:彙整所得總額(薪資、股利、租金等)。
- 步驟 2:減列免稅額(本人 + 扶養)。
- 步驟 3:減標準或列舉扣除額、特別扣除額。
- 步驟 4:確認落入級距,套公式算稅。
小資族範例:年薪 80 萬,單身。所得總額 80 萬 - 免稅 10.2 萬 - 標準扣除 14.1 萬 - 薪資扣除 22.4 萬 = 課稅所得約 33.3 萬,稅率 5%,應稅額約 1.67 萬。差 1 萬薪水,稅增僅 500 元。
誤區澄清:級距非看毛收入,而是扣除後淨額。財政部強調,網路申報系統自動套算,輸入扣繳憑單即顯結果。參考財政部稅務入口網試算工具。
適用年度與申報年度對應說明
2026 年申報的是 2025 年所得,適用的免稅額與扣除額以申報年度公告為準,非 2026 年度新數值。以下整理年度對應的關鍵差異,避免誤用未生效的數字。
- 2026 年 5 月申報:適用 2025 年所得,數值以 2025 年公告為準。
- 2027 年 5 月申報:適用 2026 年所得,數值以 2026 年公告為準。
- 免稅額與扣除額的調整,依 CPI 累計變動達 3% 觸發,非逐年固定調漲。
- 課稅級距結構(五段累進 5% 至 40%)屬於制度層級,與年度公告數值分開檢視。
這題先看適用年度,再看金額。牌面數字不是申報數字,要把公告年度與申報年度對起來才算數。
2026 報稅新制:基本生活費與租金扣除額的級距影響
2026 新制將房屋租金支出轉列特別扣除額,每人最高 12 萬(夫妻合併申報最高 24 萬),取代部分列舉扣除。基本生活費扣除額同步調整,每人 216,000 元,以確保基本生活需求不受稅負影響。
基本生活費的計算邏輯在於:先計算「基本生活費總額」(每人 216,000 元乘以申報戶人口數),再與「免稅額加計各項扣除額」之合計比較。若基本生活費總額超過已有扣除額合計,超出部分可追加扣除;若已有扣除額合計已高於基本生活費總額,則不需另行計算差額。實際以財政部稅務入口網試算工具核算為準。
以下為台北租屋雙薪家庭(夫妻年薪各 100 萬,合計 200 萬)的常見扣除項目示意:
- 免稅額:102,000 × 2 = 204,000 元(每人)
- 標準扣除額:141,000 × 2 = 282,000 元(夫妻合併申報)
- 薪資特別扣除額:224,000 × 2 = 448,000 元
- 租金特別扣除額:最高 120,000 × 2 = 240,000 元(每人上限 12 萬,夫妻合計 24 萬)
- 基本生活費總額:216,000 × 2 = 432,000 元;若免稅額及各扣除額合計已高於此總額,差額為零
標準扣除額與列舉扣除額只能擇一申報;各項特別扣除額的適用條件與上限,以財政部每年公告為準。以上數字為新制示意,實際申報請以國稅局核定為準。若你也關心存款利率,可進一步比較2026 各家銀行活存利率比較。
方策|Marco 理財決策編輯
方策是 Marco MKT Group 的編輯筆名,專注把公開金融規則整理成可核對的條件、成本與步驟,不提供個別投資、法律或稅務建議。本文依財政部公告與國稅局公開資料整理,數值以公告年度為準;實際稅額以國稅局核定為準,投資與稅務決策請另行諮詢專業人士。