2026 台灣貸款利率總整理:房貸、信貸、車貸行情一表看懂
2026 年台灣貸款市場,在央行貨幣政策基調下,房貸利率約落在 1.8% 至 2.5% 區間,信貸利率則為 3.5% 至 6.5%,車貸約 2.5% 至 4%。這些數據綜合中央銀行基準利率與銀行公會統計,,銀行牌告利率通常高於實際核貸利率,優質客戶往往可爭取到低 0.2% 至 0.5% 的空間。
根據央行 2025 年第四次理事會決議,2026 年利率走向將視通膨數據而定:若消費者物價指數(CPI)穩定在 2% 以下,則有降息空間;反之,為抑制通膨可能維持高利率環境。2026 年貸款利率將在「鷹派」(抗通膨)與「鴿派」(刺激經濟)政策拉鋸中浮動。
為讓讀者一目了然,以下整理主流銀行類型利率對照表:
| 銀行類型 | 房貸利率 | 信貸利率 |
|---|---|---|
| 傳統銀行(如國泰世華、台新、玉山) | 1.85%~2.35% | 3.8%~6.0% |
| 純網銀(如 LINE Bank、樂天、Richart) | 1.80%~2.20% | 3.5%~5.0% |
| 公股銀行(如彰化、兆豐) | 1.85%~2.30% | 3.7%~5.8% |
車貸利率部分,傳統銀行約 2.6%~4.0%,數位銀行則有 2.5%~3.8% 的競爭區間。
2026 央行政策風向球:降息還是維持高位?
中華民國中央銀行在 2025 年底的會議紀錄中指出,2026 年將持續關注國內外經濟數據,若通膨壓力緩解,不排除啟動降息循環;反之,為維持物價穩定,基準利率可能維持現有水準或小幅上調。選擇固定利率或機動利率將成為借款人需權衡的關鍵,,若預期降息,機動利率將更彈性;若想鎖定低點,固定利率可規避波動風險。
數位銀行 vs. 傳統銀行:誰才是 2026 的利率破壞者?
數位銀行如 LINE Bank、樂天銀行、Richart 存款保險,憑藉無實體分行成本優勢,常提供較低牌告利率,且審核速度快(最快 24 小時撥款),適合科技熟、需求急的族群。傳統銀行則以面對面服務、複雜案件處理能力見長,且對「軍公教」等穩定職業有額外優惠。建議讀者根據自身需求選擇:
- 選數位銀行:利率低 0.2%~0.5%、撥款快、申請全程線上。
- 選傳統銀行:有專人服務、可談關係戶優惠、適合複雜財務結構(如跨產品整合)。
掌握了利率行情與銀行特性,接下來要具體算算,貸 100 萬或 50 萬,每個月到底要繳多少錢。
貸款 100 萬、50 萬月繳多少?利息計算公式與試算範例
貸款 100 萬、20 年本息平均攤還,利率 2% 時月付約 5,095 元;3% 則升至 5,538 元;5% 更高達 6,228 元。50 萬同條件,2% 月付 2,547 元,3% 為 2,769 元,5% 達 3,114 元。這些數字用標準公式試算,幫助你快速評估還款壓力。
- 100 萬貸款(20 年):2% 月付 5,095 元、總利息約 22.3 萬;3% 月付 5,538 元、總利息約 33 萬;5% 月付 6,228 元、總利息約 49.5 萬。
- 50 萬貸款(5 年):2% 月付 8,849 元、總利息約 3.1 萬;3% 月付 9,011 元、總利息約 4.1 萬;5% 月付 9,449 元、總利息約 6.7 萬。
本息攤還利息結構:為什麼前期都在繳利息?
本息平均攤還方式下,每月還款金額固定,但構成比例隨時間變化。因為每月利息是根據「剩餘本金」計算,初期本金龐大,所以利息佔比高;隨著本金逐月償還,利息部分逐漸減少,本金部分增加。這就像剝洋蔥,先付利息層,後付本金層。以 100 萬、利率 2%、20 年為例,第一個月的利息約 1,667 元(100 萬 × 2% ÷ 12),本金約 3,428 元;到一期,利息可能只剩幾十元,本金則接近全額。這也解釋了為什麼提前還款在後期省息效果較低。
手動試算 3 步驟
- 1. 換算月利率:將年利率除以 12。例如 2% 年利率,月利率 = 2% ÷ 12 ≈ 0.1667%。
- 2. 計算總期數:貸款年數 × 12。20 年房貸 = 240 期。
- 3. 套用公式:月付額 = 貸款本金 × 月利率 × (1 + 月利率)^總期數 ÷ [(1 + 月利率)^總期數 – 1]。建議使用 Excel 的 PMT 函數或線上試算工具,避免手算錯誤。
計算公式為本息平均攤還:月付額 = [貸款本金 × 月利率 × (1 + 月利率)^總期數] / [(1 + 月利率)^總期數 – 1]。前期利息佔比高,例如 100 萬 2% 第一年利息約 20,000 元/月,逐年遞減。
負債比(DBR)實務計算:月薪 5 萬能貸多少?
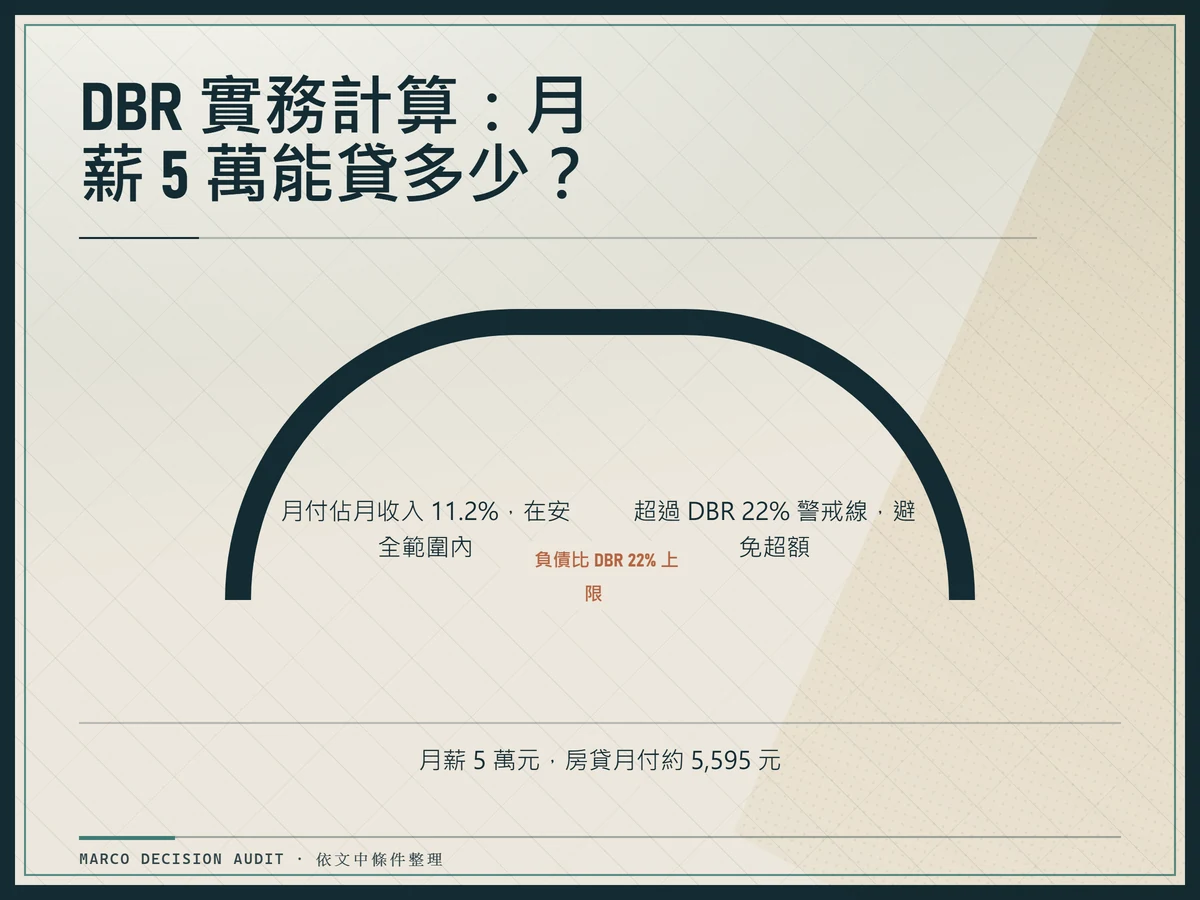
根據金管會規定,銀行審核時會計算「負債清償比率」(DBR),即每月總還款金額占月收入的比例,通常上限為 22%。但實務上,為簡化審批,部分銀行會採用「總債務額度不超過月收入 22 倍」的粗略標準。以月薪 5 萬元為例,總債務額度上限約為 110 萬元。若全數用於房貸(20 年、利率 2%),每月還款約 5,595 元,佔月收入 11.2%,在安全範圍內。但若已有其他貸款,需從 110 萬總額度中扣除。例如,若現有信貸餘額 30 萬元(月付約 2,000 元),則房貸額度最多 80 萬元,月付約 4,000 元,總月付 6,000 元,仍低於 DBR 22% 的警戒線。因此,申請前務必盤點自身負債,避免超額。
參考聯徵中心利率參考,建議用 Excel 或銀行試算工具驗證。月薪 4 萬工程師,DBR 內 100 萬房貸月付不超 5,500 元才安全。算清了月付款與負債上限,下一步要解密銀行為何給你不同的利率。
為什麼你的利率比別人高?揭秘銀行審核利率的 3 大黑盒子
你的利率比別人高,往往源於銀行內部的「風險定價」機制。常見因素包括聯徵分數偏低、負債比超過審核標準、或職業類別不屬於銀行偏好的「軍公教」等穩定族群。銀行透過這些「黑盒子」模型計算風險加碼,相對地,信用優良的客戶可爭取減碼 0.3% 至 0.5%。
銀行眼中的「風險定價」遊戲
銀行並非隨意定價,而是根據「風險溢酬」原則。聯徵分數代表信用風險,分數越低,違約機率越高,銀行會加收利率補償;職業穩定性影響收入持續性,自由職業者可能需多付 0.5% 以上;負債比則反映償債能力,超過 50% 通常觸發利率上浮。近年銀行更導入「數位肖像」技術,整合消費數據、繳費紀錄等,動態調整定價。理解這套邏輯,就能對症下藥。
黑盒子 1:聯徵分數與信用紀錄
根據業界經驗,聯徵分數 700 分以上,通常具備與銀行談判減碼 0.2% 至 0.4% 的籌碼;500 分以下則可能被加碼 1% 以上。此外,短期內查詢次數超過 3 次會顯著扣分,建議申請前 3 個月避免新貸或頻繁刷卡。
黑盒子 2:負債比與收入證明
DBR 超過 60% 極難核貸,薪資轉帳滿 6 個月可證明穩定收入。月薪 5 萬元者,現有負債(含本次貸款)月付款不宜超過 22,000 元(即 DBR 44%),否則利率至少上浮 0.5%。
黑盒子 3:職業與關係戶加權
醫師、公務員、教師等「軍公教」族群,因收入穩定,利率優惠明顯,可低 0.2% 至 0.4%;自由工作者需多提供財力證明(如稅單、存款)。若想提升條件,可透過「關係銀行」策略,如開戶並購買基金或保險,建立 3-6 個月往來紀錄後再申請,有助於提升評分。
申請前 90 天信用優化行動清單
- 第 1 個月(檢查與修復):向聯徵中心申請個人信用報告,檢查是否有錯誤或遺漏紀錄;若有,立即向金融機構申請更正。
- 第 2 個月(降低負債):盡可能清償信用卡循環利息或高利貸,將信用使用率壓低至 30% 以下;避免在此期間申請新信貸。
- 第 3 個月(準備與申請):整理薪轉戶、扣繳憑單、存款證明等文件;選擇 2-3 家銀行同時投件,避免多次查詢拉低分數。
實戰談判腳本:如何用他行報價爭取降息
「您好,我是貴行往來客戶 [姓名],目前有購屋/資金需求。我收到 [XX 銀行] 提供的房貸報價,利率為 1.9%,條件為 [其他條件]。我的聯徵分數約 750 分,月薪穩定且無其他負債。想請問貴行是否能夠匹配或提供更優惠的利率?若有可能,我願意將主要往來移轉至貴行。」
若銀行回應利率已底,可進一步問:「請問是否有『優質客戶專案』或『數位通路優惠』?或者,若我同時申請信貸或信用卡,能否有組合優惠?」
關鍵在:準備好他行書面報價、展現自身信用條件、並提出「移轉往來」的誘因,銀行往往會釋出更好的條件。
優化訣竅:拿他行報價談判,例如「XX 銀行報 1.9%,貴行可否匹配?」;政策貸如青安 2.0,首購族利率僅 1.775% 起(詳見金管會貸款資訊)。搞懂利率定價邏輯與談判技巧後,別忘了還有一項關鍵指標,,總費用年百分率(APR),它才是反映真實成本的數字。
總費用年百分率 (APR) 才是真相:別被「超低起跳利率」騙了
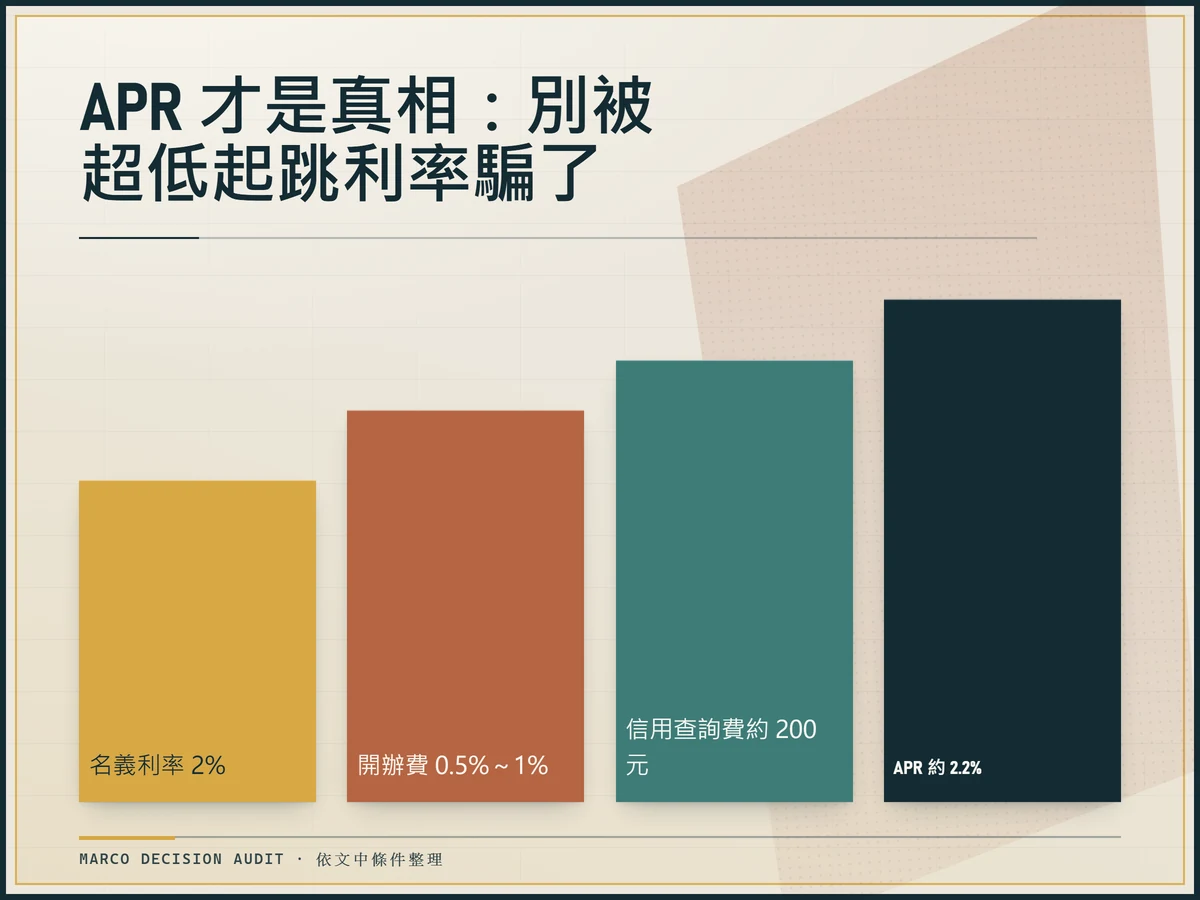
總費用年百分率(APR)才是真相!它將所有貸款相關費用(如開辦費、帳管費、保險費)攤提至每年,反映實際借款成本。銀行常以「超低起跳利率」吸引目光,但若加上各項費用,APR 可能遠高於牌告利率。舉例來說,1.8% 利率但收取 9,000 元開辦費,APR 可能升至 2.1%;反之,2.0% 利率且免手續費,APR 僅 2.0%,後者反而更划算。根據《金融消費者保護法》第 11 條,銀行必須在廣告中清楚揭露 APR,讀者申貸時務必比較此數據。
- 開辦費:通常為貸款本金的 0.5%~1%,部分純網銀常態性推出「開辦費 0 元」或「限時百元手續費」專案,申辦前需確認官網最新公告。
- 信用查詢費:每次向聯徵中心查詢約 200 元,轉貸時必付。
- 帳戶管理費:部分銀行每月收取 50~100 元帳管費,可協商豁免。
- 文件處理費:約 500~1,000 元,用於抵押權設定等。
- 綁約期違約金:1~3 年內提前還款,通常罰未償本金的 2%~3%,機動利率貸款較彈性。
例如 100 萬信貸,A 銀行 1.8% + 9k 費,APR 2.15%;B 銀行 2.0% 免費,APR 2.0%,前者總付多 3 萬。以高槓桿族轉貸為例,利差 0.5% 省 10 萬,但手續費勿忽略。
APR 手動心算法
公式:APR ≈ 名義利率 + (總費用 ÷ 本金 ÷ 貸款年數)。例如,貸款 100 萬元,總費用 1 萬元,分 5 年攤提,年均費用 2,000 元,佔本金 0.2%,若名義利率 2%,則 APR 約 2.2%。此為粗略估算,精算需用內部收益率(IRR)公式。
轉貸談判實錄:違約金與省息的終極博弈
「您好,我目前有房貸在貴行,利率 X%,剩餘本金 Y 萬元。我注意到貴行目前有優惠利率 Z%,想諮詢如果轉貸,能否減免部分提前還款違約金?我的信用良好,聯徵分數超過 700 分,且 DBR 健康。若貴行能提供匹配利率並酌減違約金,我願意將貸款轉入。」
若銀行同意降息但違約金高,可協商:「違約金約 N 萬元,若省息金額大於違約金,我願意支付;否則能否分階段減免或部分豁免?」重點:計算清楚省息額(本金 × 利差 × 剩餘年限),作為談判依據。
轉貸腳本:列現貸餘額、計算省息(用公式:省息 = 本金 × 利差 × 年限),要求免違約金。數位銀行轉貸快,適合投資族。,針對常見貸款疑問,整理以下 FAQ 供您快速查詢。
常見問題
現在貸款利率多少算低?
房貸低於 2.0%、信貸低於 4.0%、車貸低於 3.0% 算低標,視央行基準與個人分數而定。優質族可再壓 0.2%。
貸款 100 萬一個月利息多少?
僅計算利息部分,2% 年利率每月約 1,667 元;但本息攤還第一月利息佔 80%,實際月付 5,000 元起。依公式試算為準。
信用分數會影響利率嗎?
會,根據業界經驗,聯徵分數每相差 100 分,利率可能差異 0.25% 至 0.3%;分數越高,減碼空間越大。低分者先清債 3 個月再申請。
什麼是「機動利率」?會隨央行升息調整嗎?
機動利率隨央行基準浮動,通常每季依據央行利率決策調整一次,於次季起實施。若升息,調整幅度約為升息幅度的 50%~100%,並非立即全數轉嫁。2026 降息環境下,機動利率可能較固定率划算。
轉貸真的能省下利息嗎?
能,利差 0.5% 100 萬 20 年省 10 萬,但扣手續費後淨省 7~8 萬。DBR 低時出手,並務必計算 APR 與違約金。
學生或自由工作者可以貸款嗎?利率會很高嗎?
學生僅限「專科以上學校學生就學貸款」,利率約 1.5%,由政府補貼;自由工作者需提供近 1-2 年綜合所得稅清單或營利事業所得稅申報書,作為財力證明,利率通常上浮 0.5%~1%。穩定收入證明是關鍵。
貸款試算公式怎麼算?
本息攤還:月付 = P × [r(1+r)^n] / [(1+r)^n -1],P=本金,r=月利率,n=期數。用線上工具或 Excel PMT 函數最準確。
提前還款會有違約金嗎?
綁約期內有,約 2% 未償本金。滿期或機動率較彈性,事先確認合約條款。
若貸款之外還有餘裕想比較數位帳戶活存利率,可參考2026各家銀行活存利率比較:數位帳戶vs傳統銀行總整理。
方策|Marco 理財決策編輯
方策是 Marco MKT Group 的編輯筆名,專注把公開金融規則整理成可核對的條件、成本與步驟,不提供個別投資、法律或稅務建議。
免責聲明:本站內容僅供參考,不構成個別投資、法律或稅務建議。金融商品條件可能隨政策或銀行公告變動,申辦前請以各機構最新公告為準。