旅遊平安險 2026 比較重點:先看 3 個欄位再決定
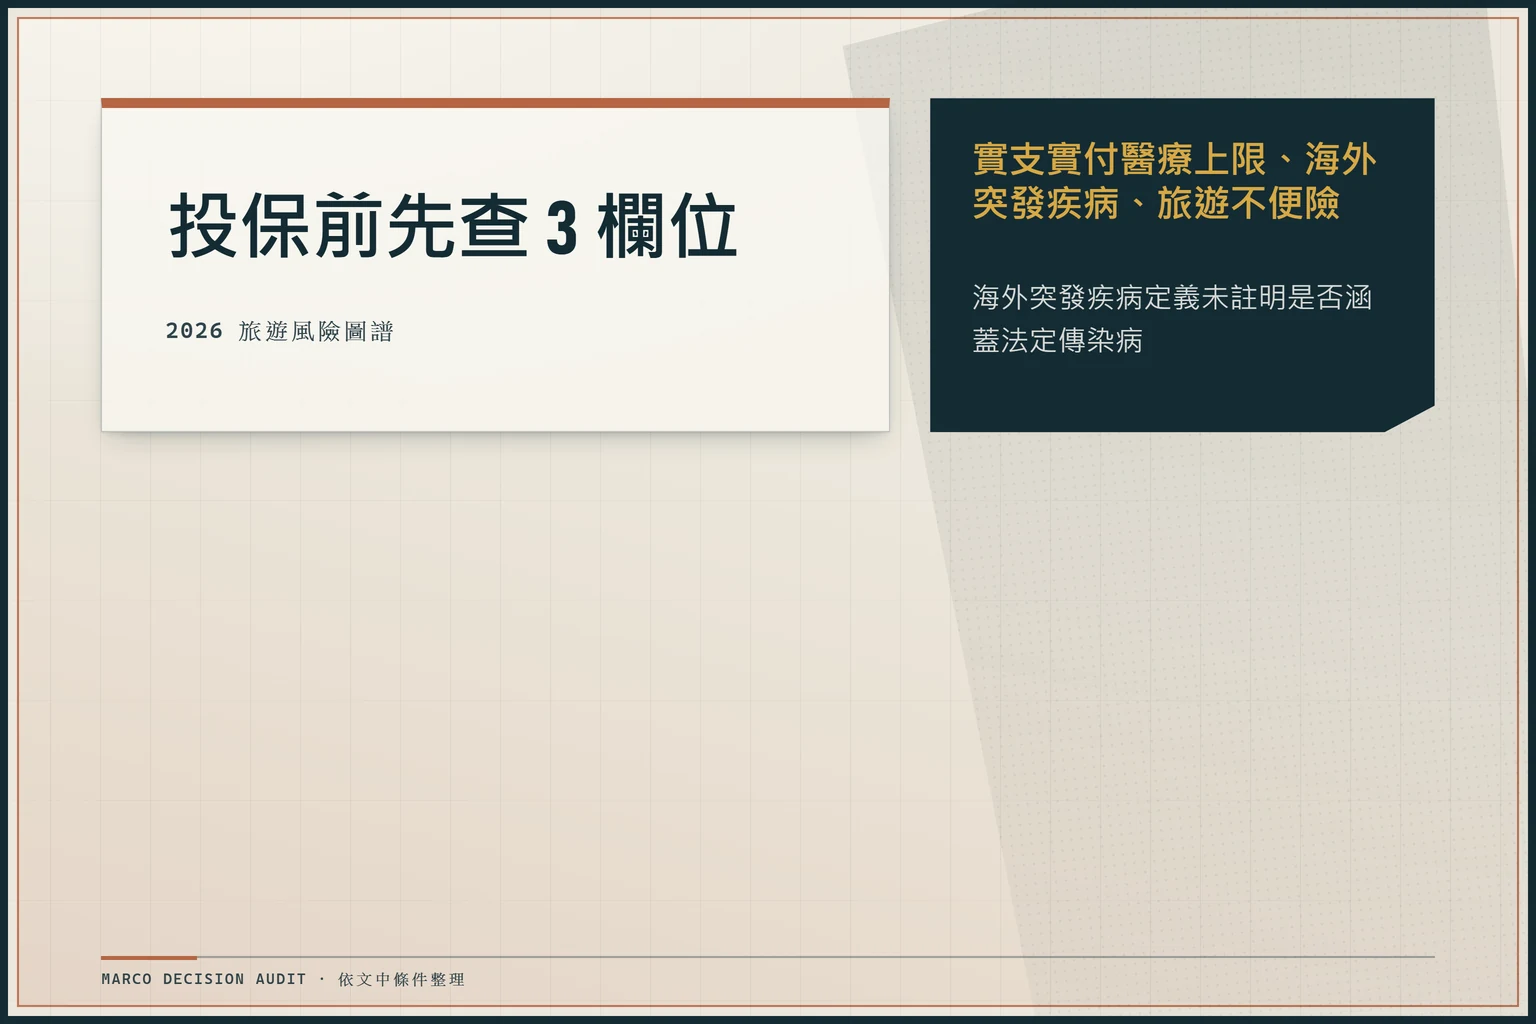
比較旅遊平安險時,先看實支實付醫療上限、海外突發疾病是否涵蓋、旅遊不便險範圍這 3 個欄位。這三項直接決定你在海外就醫、臨時取消行程或遭遇突發狀況時,能拿回多少費用。
旅遊平安險在 2026 年的核心任務,是幫你轉嫁極端氣候與突發疾病帶來的財務風險。保單主要分成兩大塊:人身傷害的「意外傷害醫療」跟「海外突發疾病醫療」,以及行程出狀況的「旅遊不便險」。理賠方式不同,前者多是實支實付或定額給付,後者則依條款的延誤時數或損失種類來定額賠償。
2026 年的旅遊風險圖譜已經大洗牌。金管會保險局最新的示範條款清楚寫明,海外突發疾病定義得註明有沒有包含法定傳染病,這是投保時第一要查的。若在國外染上流感或腸病毒得去急診,合乎規範的保單會把合法醫療機構的費用納入保障,別讓舊條款拿「非意外」當擋箭牌拒賠。
依目的地來配對風險吧。去日本滑雪,得確認保單蓋不蓋「滑雪意外」跟「緊急醫療轉送」;去東南亞,則留意有沒有蚊子傳染病如登革熱的醫療保障。精打細算小資族可以選「基礎意外險 + 高額醫療險」組合。意外身故失能至少 500 萬元起跳,海外突發疾病醫療限額最好 100 萬元以上,尤其是美國、日本這種醫療貴到嚇人的地方。實支實付雖然要留收據正本,卻更貼近真實花費,不會有保障空窗。
理賠順不順,全看投保前準備得多徹底。2026 年有超過六成保險公司推數位理賠,用 LINE 官方帳號或專屬 App 上傳文件超方便。投保時記得查「保險期間」怎麼算,是從登機開始,還是出家門就生效。這小細節,就能決定去機場路上出意外有沒有賠。
8 大保費與保障比較表:富邦國泰新安東京等方案一覽
以 7 天東南亞旅遊、30 歲成人為基準,8 家保費從新台幣 350 元至 720 元不等。以下比較表涵蓋台灣市場 8 大產險公司 2026 年旅平險方案,資料來自各家公開條款與金管會核備資料(資料截至 2026 年)。
| 保險公司 | 保費(7天/15天) | 意外身故上限 | 實支實付醫療上限 | 班機延誤起賠 | 行李損失 | 緊急醫療轉送 |
|---|---|---|---|---|---|---|
| 富邦產險 | 420-680 元 | 500 萬 | 100 萬 | 4 小時 (3,000 元) | 1 萬/件 | 包含 |
| 國泰世紀產險 | 450-720 元 | 600 萬 | 120 萬 | 4 小時 (5,000 元) | 2 萬/件 | 包含 |
| 新安東京海上 | 380-650 元 | 500 萬 | 80 萬 | 6 小時 (2,500 元) | 1 萬/件 | 包含 |
| 明台產險 | 400-600 元 | 500 萬 | 100 萬 | 4 小時 (3,600 元) | 1.5 萬/件 | 包含 |
| 新光產險 | 390-630 元 | 500 萬 | 100 萬 (定額) | 5 小時 (3,000 元) | 1 萬/件 | 限額 50 萬 |
| 泰安產險 | 350-580 元 | 300 萬 | 60 萬 | 4 小時 (2,000 元) | 1 萬/件 | 限額 30 萬 |
| 華南產險 | 410-670 元 | 500 萬 | 100 萬 | 6 小時 (2,000 元) | 1 萬/件 | 包含 |
| 和泰產險 | 430-700 元 | 800 萬 | 150 萬 | 4 小時 (5,000 元) | 2 萬/件 | 全額負擔 |
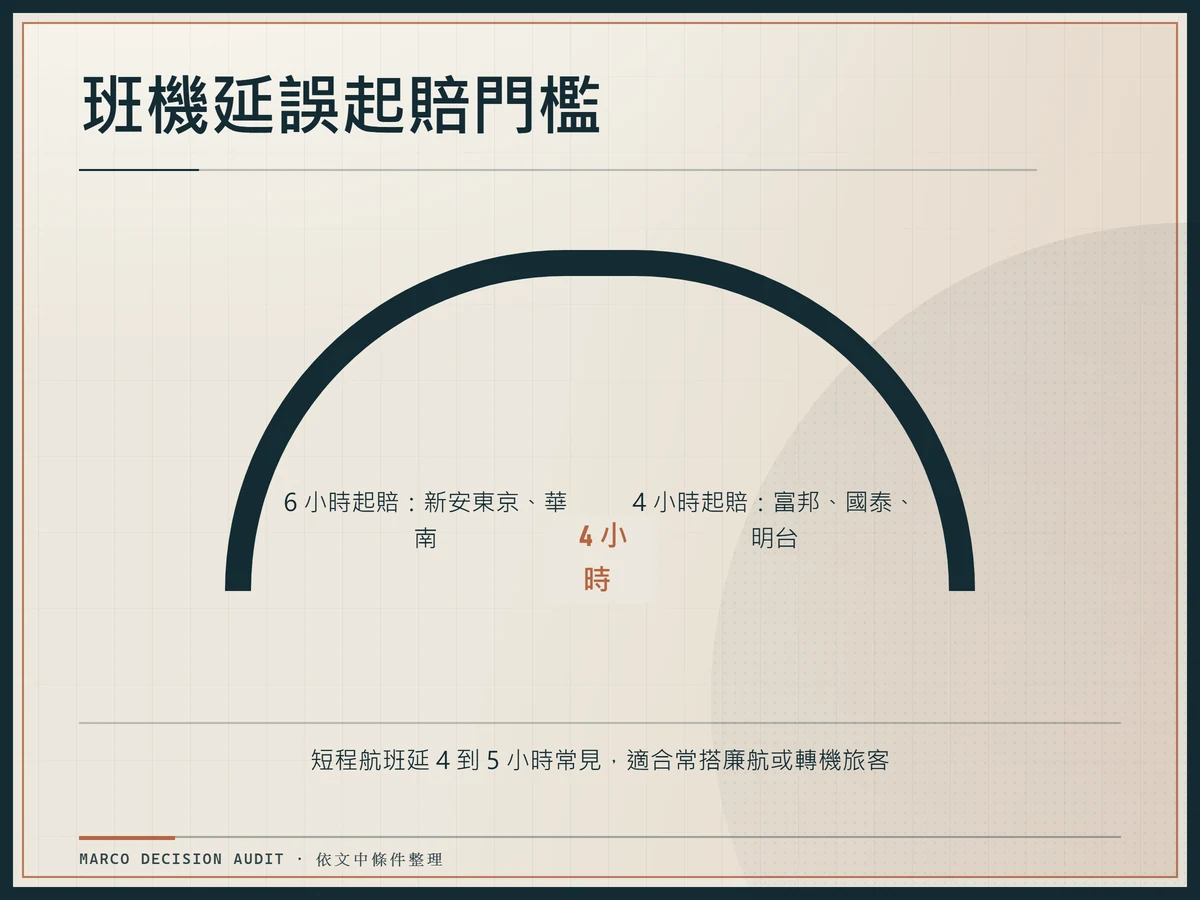
一眼看重點,班機延誤起賠分 4 小時跟 6 小時兩派。富邦、國泰、明台用 4 小時,適合常搭廉航或轉機的旅客,因為短程航班延 4 到 5 小時蠻常見的。6 小時起賠的保費便宜點,適合行程彈性大的旅客。
海外突發疾病理賠方式差異也大。實支實付要收據正本,上限是實際花費,但可能卡在每日病房上限或門診次數;定額給付看診斷書直接賠固定額,手續簡單,卻有醫療費超支的風險。去美國、加拿大,強推醫療 100 萬以上實支實付,因為當地急診隨便上千美金。
2026 年極端氣候多,部分產險把「天災行程取消或更改」加進不便險。和泰、國泰條款最齊全,颱風、暴雪等天災取消行程,能拿回團費 50% 到 80%。旺季如過年、暑假實用,因為機票飯店取消條件嚴。
目標讀者對應方案:預算緊的小資族,新安或泰安保費低、基本夠用;帶長輩小孩的家庭決策者,國泰或和泰醫療跟轉送額度高;常飛廉航的專業玩家,富邦、明台 4 小時延誤起賠機會最多。
旅遊平安險費用怎麼算?天數、地區與方案等級影響
旅遊平安險保費由旅遊天數、目的地地區別費率、方案等級三個因素決定。
- 旅遊天數:天數越多保費越高,以 7 天、15 天、30 天為常見區間。部分保單提供 30 天以上方案,費率隨天數遞增。
- 地區別費率:依目的地醫療與風險等級分區,通常分為亞洲、美洲、歐洲、全球等級別。美國、加拿大等醫療費用較高的國家,保費明顯較高。
- 方案等級:各家依保障內容分為基本型、尊榮型、頂級型等方案等級(各家命名不同)。等級越高,意外身故、實支實付上限、旅遊不便險額度越高,保費也隨之增加。
以上三個因素相乘後得出保費,不含附加險與年齡加費。65 歲以上被保險人通常需加費 50% 至 200%,各家標準不同,投保前應向保險公司確認。
實支實付 vs 日額型:海外就醫哪個比較好
實支實付型適合海外就醫費用可能較高的旅程,日額型適合預算有限且就醫頻率低的旅客。兩種給付方式的適用場景與注意事項差異如下:
| 比較項目 | 實支實付型 | 日額型 |
|---|---|---|
| 給付方式 | 依實際醫療費用收據核實報銷 | 按住院日數給付固定金額 |
| 適用場景 | 美國、日本等醫療費用較高國家;可能需要手術或住院的旅程 | 短天數旅遊、醫療風險較低的亞洲國家 |
| 上限金額 | 依各家方案不同,從 60 萬至 150 萬不等 | 通常每日 2,000 至 5,000 元 |
| 注意事項 | 需保留收據正本,部分方案有每日病房費上限或門診次數限制 | 不需收據,但實際醫療費若超過日額,差額需自付 |
實支實付雖然要留收據正本,卻更貼近真實花費,不會有保障空窗。日額型手續簡單,但醫療費超支的風險需自行承擔。選擇時應依目的地醫療費用水準與自身健康狀況判斷。
海外突發疾病保障:等待期與既往症排除條款
海外突發疾病保障通常有 7 至 14 天等待期,且多數保單排除投保前已存在的既往症。這兩項限制是投保前必須確認的關鍵條款。
- 等待期:多數保單規定投保後 7 至 14 天內發生的海外突發疾病不予理賠。部分方案無等待期,但保費較高。各家等待期天數不同,投保前應確認。
- 既往症排除:投保前已存在的疾病(如高血壓、糖尿病、心臟病)及其併發症,多數保單不負賠償責任。部分保單將「既往」定義拉至過去五年內就醫過。
- 法定傳染病:2026 年多數旅平險已將新冠肺炎等法定傳染病納入海外突發疾病保障,但平價款可能除外。投保前應確認條款是否涵蓋。
投保前查時間界定,健康告知要如實填寫。若出國前身體不適,建議先就醫並留存紀錄,避免被認定為「非突發」。
信用卡送的旅平險夠嗎?公共運輸與全程保障差異
信用卡贈送的旅遊平安險通常僅涵蓋「搭乘公共交通工具期間」,不含全程旅遊期間。兩者在範圍、保障期間跟理賠條件上,差異大到結構性。
銀行用「低成本轉嫁」,給產險的保費少,保障就縮水。多數信用卡只限「公共運輸工具期間」,2026 年這定義有明顯漏洞。像國外搭 Uber、Lyft 或 Grab 出車禍,很多銀行不認這是公共運輸。租車自駕、走路玩、參加當地 Tour 出事,也常不在範圍內。從飯店門口到上車、下車到景點,甚至機場轉機移動,都可能變成保障真空。
保障期間斷層更坑。信用卡通常從刷全額機票或團費開始,到抵達或返國機場結束。但風險從出家門就來了。去機場路上車禍、機場滑倒、機場到飯店出事,常被刷掉。自費全程旅平險則是出門到回家全蓋,無縫接軌。
高頻率商務客跟冒險客得注意額度不夠。信用卡意外身故多在 100 萬到 500 萬,對扛家計的你來說太少。更慘,幾乎沒「海外突發疾病醫療」,國外盲腸炎、食物中毒、腎結石,全自費。這跟自費旅平險上百萬醫療差遠了。
理賠服務也差一截。信用卡找銀行再轉產險,窗口多手續煩。自費直接跟產險談,還能挑有 24 小時中文急難救助的。歐美出事,用中文打電話,值回票價。
最好用「信用卡 + 自費」互補。刷卡拿基礎,再買短期自費補全程跟醫療。2026 年「數位遊牧」流行,國外住超過 90 天,信用卡短期保障完全不管用,得買長期旅居險。
信用卡保障 3 步驟審計清單:
- 步驟一:查定義。確認條款中「公共運輸」有沒有包 Uber/多元計程車,沒有的話那段得自費蓋。
- 步驟二:找醫療。檢查有沒有「海外突發疾病醫療」,沒有的去醫療貴國必加保。
- 步驟三:看對象。確認家人自動進不進,多數只保持卡人,家人另買。
高風險活動與特殊旅遊情境:攀岩、滑雪、郵輪
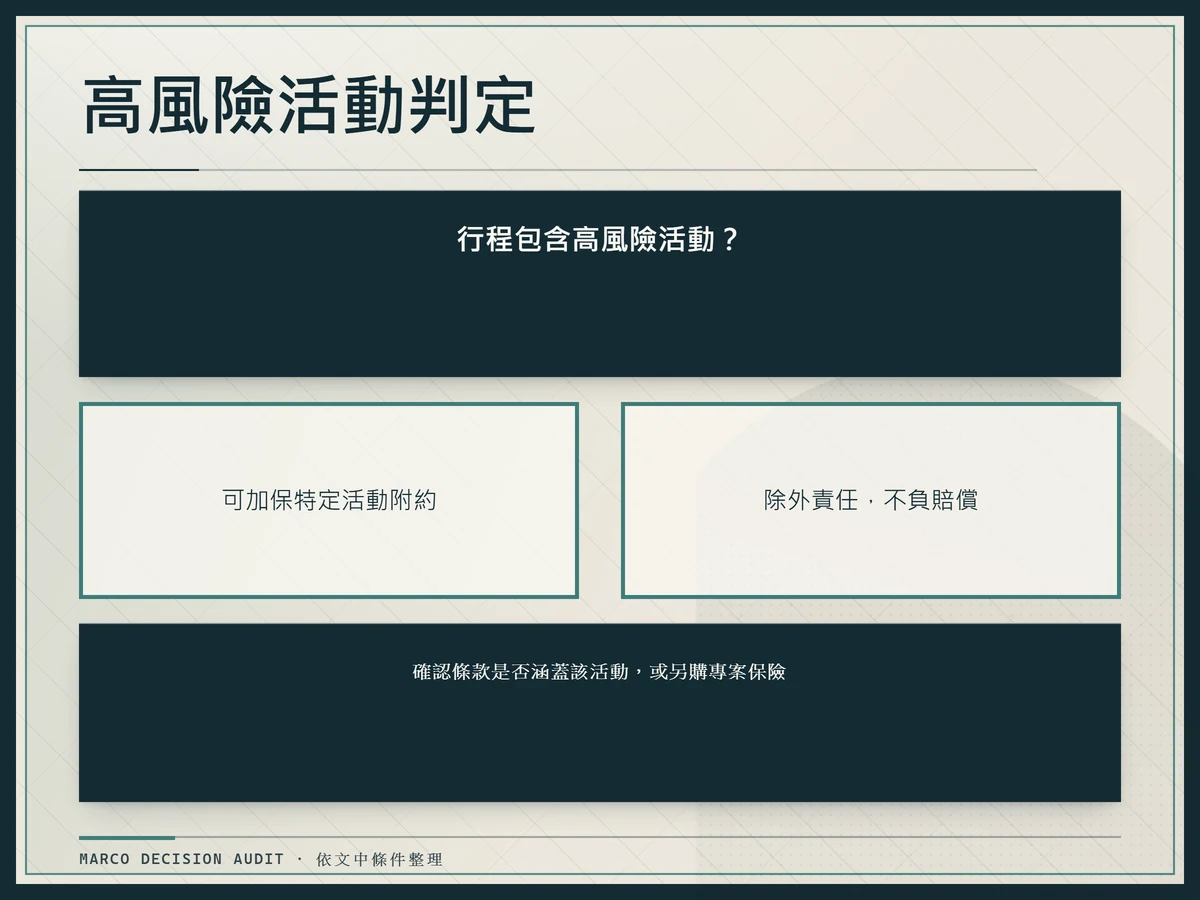
攀岩、滑雪、潛水等高風險活動在多數旅遊平安險的除外條款範圍內,需另購附加險或專案保險。
- 跳傘、滑翔翼、深潛:多數保單列為除外責任,不負賠償。
- 越野滑雪、懸崖跳水、高空彈跳:2026 年新增列為高風險活動,部分保單擴大除外範圍。
- 休閒滑雪、浮潛:部分方案可加保「輕度極限運動加值包」,富邦、國泰有此選項。
除外條款各家不同,部分方案可加保特定活動附約。若行程包含高風險活動,投保前應確認保單是否涵蓋,或另購專案保險。
選擇旅遊平安險的 5 步驟決策流程
依序確認旅遊天數、目的地、方案等級、排除條款後,比較 2 家並完成投保。以下是具體步驟:
- 確認旅遊天數:決定出國與返國日期,計算所需保障天數。多數保單以天為單位計算保費。
- 確認目的地地區:依目的地醫療費用水準選擇地區別費率。美國、日本等醫療費用較高國家,建議選擇實支實付且醫療上限 100 萬以上的方案。
- 選擇方案等級:依預算與保障需求選擇基本型、尊榮型或頂級型。預算有限先確保意外身故 500 萬以上、實支實付 80 萬以上。
- 檢視排除條款:確認海外突發疾病等待期、既往症排除範圍、高風險活動除外條款。
- 比較 2 家並投保:依比較表篩選出 2 家,比較保費、理賠服務與數位理賠便利性後完成投保。出發前 1 天投保最穩妥,保單號與電子檔才會穩穩送到信箱。
投保時建議同時比較多家銀行存款利率,確認自身財務狀況後再決定保障等級。比較多家銀行存款利率與數位帳戶方案,有助于在規劃旅遊預算時一併掌握資金配置。
旅遊平安險除外責任:常見拒賠原因與文件準備
旅遊平安險理賠時,最常被拒賠的原因集中在除外責任與文件不全。以下是 2026 年常見爭議。
既往症定義是超大黑洞。金管會規定不能拒保本國人,但既往症條款讓產險免責投保前病跟併發症。2026 年爭議在「既往」時間,有些拉到過去五年內就醫過。高血壓三年前在台控制好,日本中風,可能被當既往拒賠。投保前查時間界定,健康告知要如實填寫。
海外突發疾病「突發性」也灰色。出國前三天感冒沒看醫,出國肺炎住院,可能被說「非突發」。建議不舒服馬上看醫留紀錄,醫生說能去就留證明;嚴重就取消行程用「行程取消險」,別硬去惹麻煩。
戰爭與內亂在 2026 地緣政治下重要。標準條款除外戰爭、軍事、叛亂、恐怖攻擊。去紅色警戒區如中東東歐,出事不賠。出發前看外交部旅遊警示,避免紅橙燈區。
文件不全是最常拒賠原因。班機延誤要航空公司「延誤證明」,註明航班時間蓋章,登機證不夠。醫療要診斷書有病名日期簽章,歐洲外文若要翻譯沒給,也拖延理賠。
國外機場延誤處理 3 步驟:
- 步驟一:櫃檯索取證明。馬上到航空櫃檯要正式延誤證明。
- 步驟二:確認蓋章與原因。查有沒有章戳,延誤原因寫清(如機械、天災)。
- 步驟三:拍照存證。證明、登機證、機場螢幕照起來,紙本丟了還有。
數位遊牧長期旅遊需注意,標準旅平險限 90 或 180 天,要有返國日。東南亞遠端工作三個月以上,可能因「非旅遊」或超天失效。這種買「長期海外居留險」或「國際醫療險」。
旅遊平安險常見問題 FAQ
旅平險最晚什麼時候要買?
出發前 1 小時網投就生效。多數產險網平台即時出單,不用等核保。但最好前一天買,保單號跟電子檔才穩穩送到信箱,順便核對姓名(要跟護照一模一樣)跟生日。若要紙本如申根簽,預留 2-3 工作天郵寄。
確診過新冠肺炎,海外突發疾病會理賠嗎?
看條款收不收法定傳染病。2026 年大多旅平險已把新冠肺炎等法定傳染病加進「海外突發疾病」,但平價款可能除外。關鍵在「既往症」:投保時沒症狀、沒特別除外,國外染上應可賠;但慢性後遺症如肺阻塞,就可能當既往。投保前打客服問清楚。
班機延誤理賠需要哪些文件?
三樣必備:登機證(證明上機);航空或機場延誤證明(原定、實際時間、原因、蓋章);存摺封面影本(匯款用)。實支實付有額外住宿餐費,要留收據。機場櫃檯當場拿證明,回家再申比較順。
國內旅遊也需要買旅平險嗎?
建議買。國內風險不在醫療(有健保),而在意外醫療跟過失責任。演唱會踩踏、登山摔、租車撞人、民宿意外,健保不付的差額、義肢、第三方責任,都靠旅平。國內保費超低(每天 20-50 元),意外保障上百萬。
幫家人買旅平險可以網路投保嗎?
注意身分驗證。金管會規定網投要驗證。父母幫小孩,通常輸身分證生日就好;配偶兄弟,多要本人電子簽或 OTP。有些允許要保人帶證件,但理賠時若質疑同意,可能有糾紛。最保險是本人投,或帶雙方證件臨櫃。
旅遊不便險的「定額理賠」與「實支實付」哪個好?
看你旅遊風格。定額達時數(如 4 小時)直接給固定錢,不用證明支出,但可能不全賠。實支要留住宿餐交通收據,上限高,適合商務或五星飯店客。2026 混合款最好:定額基本,實支超額,但保費貴點。
罷工導致班機取消有賠嗎?
看條款收不收罷工。2026 年機師空服罷工多,有些保單加進取消險,但有「公告後投保不賠」。新聞報導後才買,當已知風險除外。行程定好就投,別等罷工新聞才搶。
租車自駕發生車禍,旅平險有賠嗎?
自身傷害通常賠,但車損對方看條款。旅平意外醫療蓋租車自駕傷亡,但若當高風險除外就不行。更重,車體跟對人財損不包,要靠租車全險(CDW/LDW)。國外租車必加滿,別只靠旅平。
方策|Marco 理財決策編輯
方策是 Marco MKT Group 的編輯筆名,專注把公開金融規則整理成可核對的條件、成本與步驟,不提供個別投資、法律或稅務建議。
免責聲明:本文資料截至 2026 年,以各保險公司公開保單條款為準。實際費率、保障範圍與理賠條件以投保時的保單內容為準,投保前請向保險公司或保險業務員確認。