股利二代健保補充保費2026:起扣點與最新費率概覽
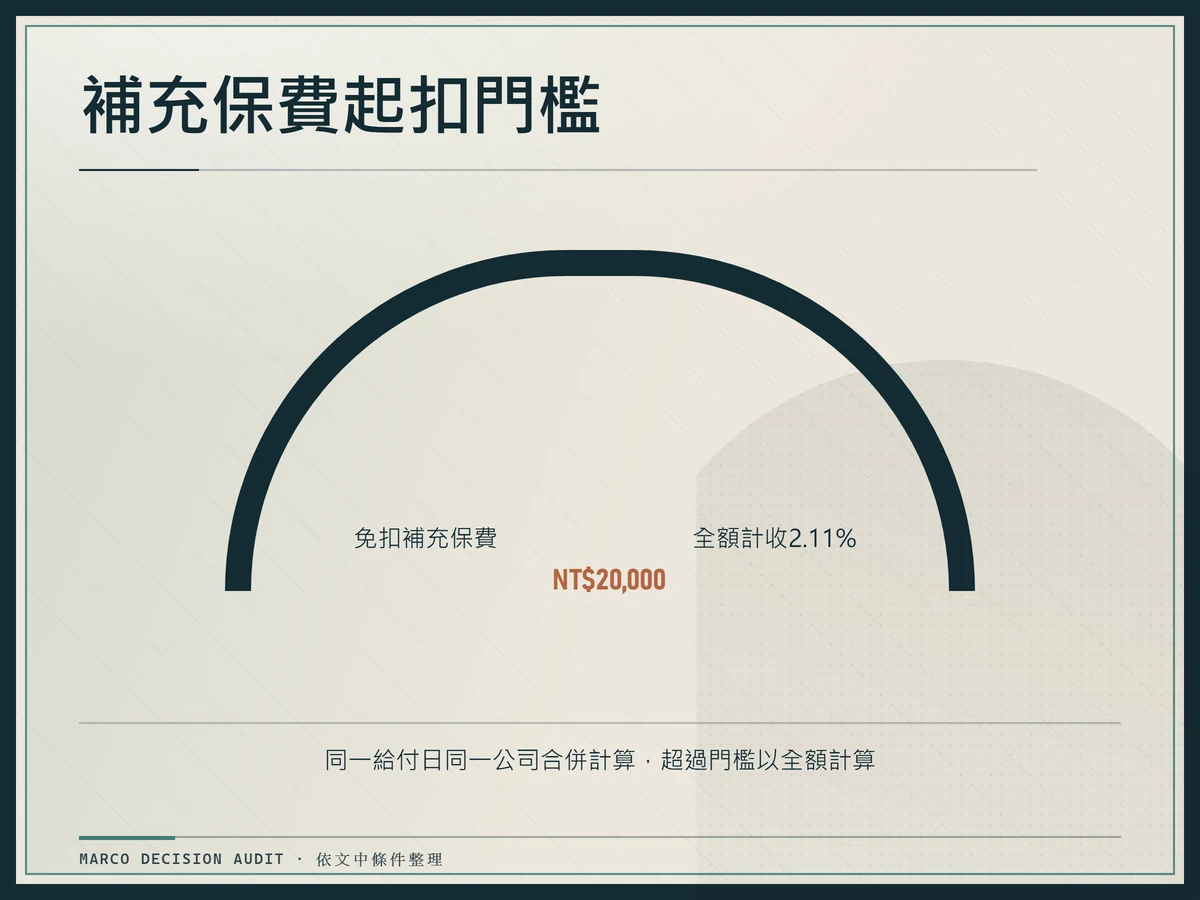
2026 年二代健保補充保費率為 2.11%,起扣門檻為同一給付日同一公司合計股利金額達新臺幣 2 萬元。這裡判斷的基準是「同一給付日、同一公司」合併計算,不是看全年總額,也不是看每一筆零股獨立計算。根據衛生福利部中央健康保險署公告,2026 年(115 年度)補充保費率維持 2.11%,費率依據《全民健康保險法》第 31 條規定,由衛福部視健保財務狀況評估後公告。
| 年度 | 起扣門檻 | 費率 | 法源依據 |
|---|---|---|---|
| 2026(115 年度) | 同一給付日同一公司合計 NT$20,000 | 2.11%(單一費率) | 全民健康保險法第 31 條 |
2.11% 費率僅適用於境內居住者。非居住者(如外資、未具戶籍者)適用 6% 就源扣繳,法人戶亦另計,不適用本表。同一檔股票每季配息,若每次同一給付日的合計金額未達 2 萬元,即不需扣繳。先確認給付日是否為同一天,再判斷是否符合單一公司條件,才合併計算。
股利二代健保計算公式:手把手教你算「實領多少」
補充保費 = 股利總額 × 2.11%,前提是該筆給付合計超過 2 萬元門檻。給付總額包含同一給付日同一公司的現金股利與股票股利面額合計,且僅限於所得格式代號 54C 的股利所得部分,收益平準金或資本利得不納入計算。
| 變數 | 說明 |
|---|---|
| 給付總額(A) | 同一給付日同一公司的現金股利 + 股票股利面額合計(稅後 54C 金額) |
| 適用費率(B) | 2.11%(2026 年適用,境內居住者) |
| 補充保費(C) | A × B,僅在 A ≥ NT$20,000 時才計算 |
| 實際入帳(D) | A − C |
超過門檻後以全額計算補充保費,不是只對差額課徵。以下為兩組金額級距的實際試算:
| 情境 | 股利總額(稅後) | 補充保費(2.11%) | 實際入帳 |
|---|---|---|---|
| 未達門檻 | NT$19,999 | NT$0(免扣) | NT$19,999 |
| 剛達門檻 | NT$20,000 | NT$422 | NT$19,578 |
| 典型中額度 | NT$100,000 | NT$2,110 | NT$97,890 |
確認與計算步驟:查看配息通知書或券商 APP,確認所得格式代號為 54C;核對同一給付日同一公司的合計金額是否達 2 萬元;套用 2.11% 計算補充保費;由券商或發股公司於給付時自動扣繳。
所得格式代號的詳細定義可參考 財政部稅務入口網所得稅電子申報系統。
哪些「股利性質所得」要計入補充保費?-範圍與例外
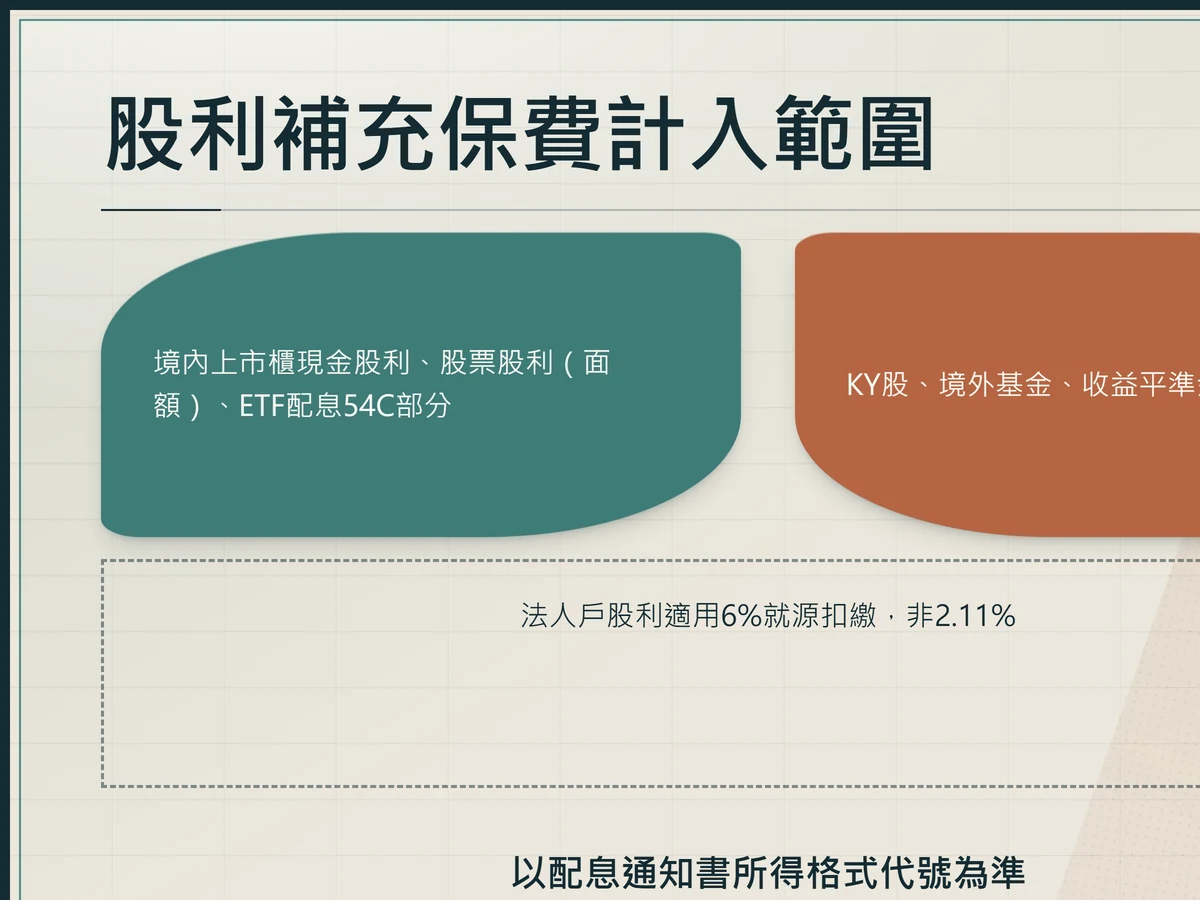
境內上市櫃公司配發的現金股利與股票股利(以面額計算)均計入起扣判斷;KY 股票與 F 股的股利則不計入,因其不屬於中華民國來源所得。先確認收入是否屬於「中華民國來源所得的股利性質」,再判斷是否需要合併計算起扣門檻。
| 收入類型 | 是否計入補充保費判斷 | 說明 |
|---|---|---|
| 境內上市櫃公司現金股利 | 計入 | 所得格式 54C,同一給付日同一公司合併計算 |
| 境內上市櫃公司股票股利 | 計入 | 以面額(每股 10 元)計算總價值 |
| 境內 ETF 配息(54C 股利部分) | 計入 | 僅限配息明細中的 54C 金額 |
| 境內 REITs 收益分配 | 計入 | 視同股利性質所得 |
| KY 股、F 股股利 | 不計入 | 非中華民國來源所得 |
| 境外基金收益分配 | 不計入 | 非台灣股利所得 |
| OCI 債券 ETF 配息 | 不計入 | 收益來自其他綜合損益,非 54C |
| 收益平準金 | 不計入 | 屬資本性質,非股利所得 |
| 資本利得(財產交易所得) | 不計入 | 非 54C 股利所得 |
| 法人戶股利 | 不計入(另計) | 法人適用 6% 就源扣繳,非 2.11% |
豁免項目的法源依據為《全民健康保險法》第 31 條及相關子法規定,非居住者與法人戶另有就源扣繳費率。每一筆收入的課徵方式以配息通知書上的所得格式代號為準,有疑義時應向配發機構或健保署確認。
ETF 投資者必看:為什麼有些配息不用扣二代健保?
境內 ETF(如 0050、0056)的配息需要計入補充保費起扣判斷;OCI 債券 ETF 與貨幣市場 ETF 的配息則免扣。關鍵在於 ETF 配息組成多元,僅配息明細中標示為「54C 股利所得」的部分才計入補充保費,收益平準金與資本利得均不計入。
| ETF 類型 | 補充保費課徵 | 說明 | 代表代號 |
|---|---|---|---|
| 境內股票型 ETF | 需計入 | 配息中 54C 股利部分合計達 2 萬元時扣繳 | 0050、0056、00878 |
| 境內債券型 ETF(OCI) | 免扣 | 收益來自其他綜合損益,非 54C 股利所得 | , |
| 境內貨幣市場 ETF | 免扣 | 收益非股利性質 | , |
| 境外 ETF 在台上市 | 視配息來源而定 | 僅國內來源的 54C 部分計入 | 00646 |
市場熱門 ETF 的配息結構差異很大,直接影響扣費機率:
| ETF 代號 | 典型 54C 股利占比 | 典型收益平準金占比 | 扣費風險評估 |
|---|---|---|---|
| 0050(元大台灣 50) | 高(約 80%–90%) | 低 | 高(年配,單筆易超過 2 萬元) |
| 0056(元大高股息) | 中(約 30%–40%) | 高(約 60%–70%) | 中(視配息金額而定) |
| 00878(國泰永續高股息) | 中低(約 20%–30%) | 高(約 70%–80%) | 因月配效應,單筆常低於 2 萬元門檻 |
| 00919(群益台灣精選高息) | 中低(約 25%–35%) | 高(約 65%–75%) | 因月配效應,單筆常低於 2 萬元門檻 |
辨識配息組成的方式:多數台灣券商(如元大、富邦、國泰)的 APP 或網路下單系統在配息到帳時會提供「配息明細」,列出 54C 股利、收益平準金等各項金額。也可申請台灣集中保管結算所的「集保 eNotice」電子通知服務獲取完整明細。
詳細的 ETF 配息公告與組成,可至 台灣證券交易所 ETF 專區 查閱。
多檔股票的補充保費是逐筆還是合併計算?
合併計算的條件是「同一給付日、同一公司」;不同公司、不同給付日、不同證券戶但同一人名義則有各自的判斷規則。先確認是否為同一公司發放、是否在同一天入帳,再決定合併或分開計算。
- 確認是否為同一公司:不同公司(如台積電與聯發科)即使同一天發放,也不合併計算,各自獨立判斷。
- 確認給付日是否相同:同一公司但不同給付日(如現金股利與股票股利在不同天發放),則各筆獨立判斷。
- 同一公司且同一給付日:現金股利與股票股利(以面額計算)的金額合併後判斷是否達 2 萬元門檻。
- 跨證券戶持有的同一公司股票:即使分散在不同券商帳戶,仍以同一人名義合併計算。同一給付日的配息總額由發行公司或股務代理彙總。
- 同 ETF 不同次配息:不同給付日(如不同月份的配息)各自獨立判斷,不跨次合併。
實務上可以先看配息通知書上的「給付日」欄位,再核對同一日來自同一發行公司的所有股利項目。如果對合併計算結果有疑問,應向發行公司的股務代理機構或券商確認。
二代健保補充保費 vs 綜合所得稅:兩者關係與申報影響
補充保費是健保費而非稅,與綜合所得稅的股利所得稅屬於不同性質,不得相互扣抵或列舉扣除。兩者在課徵時點、計算基礎與主管機關上皆有明確區別。
| 比較項目 | 二代健保補充保費 | 綜合所得稅(股利所得) |
|---|---|---|
| 性質 | 健保保險費 | 所得稅 |
| 課徵時點 | 給付時就源扣繳 | 年度結算申報(每年 5 月) |
| 課徵基礎 | 同一給付日同一公司合計股利金額 | 全年股利所得總額(可選擇合併或分離課稅) |
| 門檻判斷 | 單次給付合計達 2 萬元才開始計算 | 全年總所得達申報門檻即須申報 |
| 申報扣除方式 | 不得在綜所稅中列舉扣除 | 股利併入綜合所得可享 8.5% 可扣抵稅額(上限 8 萬元)或選擇 28% 分離課稅 |
| 主管機關 | 衛生福利部中央健康保險署 | 財政部 |
補充保費在給付時就源扣繳,不論該投資人年度綜合所得總額高低;股利所得稅則於年度申報時依納稅義務人選擇的課稅方式計算。補充保費不因該筆投資虧損而退還,也不因為年度綜合所得較低而減免。牌面數字不是到手數字,還要把補充保費和所得稅分開算清楚。
若需要進一步查閱其他台灣稅務級距,可參考本站整理的 2026 台灣汽車稅金級距總整理。
股利多少要扣二代健保?
同一給付日同一公司合計的稅後 54C 股利金額達新臺幣 2 萬元以上,即需扣繳 2.11% 補充保費。由扣費義務人(公司或券商)於給付時直接扣取。
ETF 配息也要扣二代健保嗎?
不一定。僅有配息明細中屬於「54C 股利所得」的部分,且同一給付日合計達 2 萬元才扣費。收益平準金與資本利得部分均免扣。應自行查閱配息通知書確認各項比例。
賣股票獲利(價差)要繳二代健保嗎?
不需要。賣股票獲得的資本利得屬於「財產交易所得」,不在二代健保補充保費的扣繳範圍內。
股票股利(配股)怎麼計算補充保費?
股票股利以面額(通常為每股 10 元)計算其價值。將當次配股的總價值(股數 × 面額 × 配股率)計入同一給付日的合計金額,再判斷是否超過 2 萬元門檻。
二代健保補充保費什麼時候扣?
由扣費義務人(發放股利的公司或券商)在「給付」股利的當下直接從給付總額中扣取,並於次月匯入健保專戶。
沒扣到保費會被罰嗎?
若扣費義務人未依法扣繳,將被處以新臺幣 1 萬元以上、5 萬元以下罰鍰,並須補繳應扣未扣的保費。受領的投資人雖無直接罰責,但可能間接影響健保投保金額的計算。
2026 年費率有調升嗎?
衛生福利部中央健康保險署已正式公告,2026 年(115 年度)補充保費費率維持 2.11%。未來費率是否調整,以衛福部依《全民健康保險法》規定評估後正式公告為準。
補充保費有計算上限嗎?
補充保費的計收設有最高計算上限,實際上限金額請以衛生福利部中央健康保險署最新公告為準。
方策|Marco 理財決策編輯
方策是 Marco MKT Group 的編輯筆名,專注把公開金融規則整理成可核對的條件、成本與步驟,不提供個別投資、法律或稅務建議。
本文僅為公開資訊整理,不構成任何個人化投資、法律或稅務建議。個別情況應向合格專業人士確認。