什麼是「免扣繳憑單」?3 分鐘搞懂核心定義
免扣繳憑單是扣繳義務人(如雇主或付款單位)在給付所得時,因金額未達起扣點而無需扣稅,但仍依法開立的證明文件。它並非免稅證明,而是證明這筆款項在給付環節未預先扣繳稅款。更重要的是,這張憑單是國稅局進行所得歸戶的關鍵依據——國稅局會依據你的身分證統一編號,將所有來源的所得(無論是否已扣稅)彙整至你的個人稅務檔案,確保全年申報時資料完整,避免漏報。
依據所得稅法第89條,扣繳義務人給付薪資、利息、執行業務所得等,須依規定扣繳稅款並開立扣繳憑單。但若給付金額低於各類所得的免扣繳標準,則改開立免扣繳憑單,提醒受領人(你)這筆所得雖未扣稅,仍須併入年度綜合所得總額申報。
實務上,許多人收到憑單後誤以為「免扣繳」等於無須處理。這是非常危險的誤解。國稅局已全面數位化,所有憑單資料自動上傳歸戶,報稅時系統會直接帶入。若未如實申報,後續查獲可能面臨補稅與罰鍰。
2026 年最新標準:多少錢以下「免扣繳」?
2026年(114年度),各類所得的免扣繳門檻,依財政部最新公告的扣繳稅額表及標準扣繳率規定,具體金額如下。關鍵在於,這是「單次給付」的判斷標準,而非全年申報門檻。
為釐清觀念,以下對比「免扣繳門檻」與「綜合所得稅申報門檻」:
| 所得類型 | 2026年免扣繳門檻(單次給付) | 綜合所得稅申報門檻(全年總額) |
|---|---|---|
| 薪資所得 | 每月給付總額未達 新台幣 86,001 元(無配偶及受扶養親屬者) | 全年薪資總額減除免稅額、薪資特別扣除額等後,若應納稅額大於零 |
| 利息所得 | 每次給付利息未滿 新台幣 270 元 | 全年利息總額併入其他所得,總額超過免稅額即須申報 |
| 執行業務所得 | 每次給付未達 新台幣 20,000 元(扣繳率10%,未達門檻免扣) | 全年執行業務所得總額,減除必要費用及成本後,併入總所得申報 |
設定門檻的目的,是減輕小額給付的行政負擔。但請注意,扣繳義務人即使開立免扣繳憑單,仍須依法申報該筆給付資料。例如,接案設計師小明代公司設計Logo獲得15,000元,屬執行業務所得,未達2萬元門檻,公司開立免扣繳憑單且不扣稅。但小明年所得若超過免稅額,仍須自行申報這筆收入。
收到「免扣繳憑單」要報稅嗎?避開最危險的報稅誤區
收到免扣繳憑單,絕對必須納入綜合所得稅申報。國稅局透過所得歸戶機制,將你全年所有來源的所得(含免扣繳與已扣繳憑單)自動彙整。申報時,系統會帶入這些資料,你只需核對並完成申報。
最危險的誤區莫過於認為「免扣繳=免報稅」。對高所得者,免扣繳僅是「延遲繳稅」,因款項未在給付時預扣,申報時可能需補繳稅款與利息;對低所得者,這反而是「退稅關鍵」,因為未扣稅保留了扣除額的空間,計算後可能產生退稅。
申報決策流程與雙面刃機制
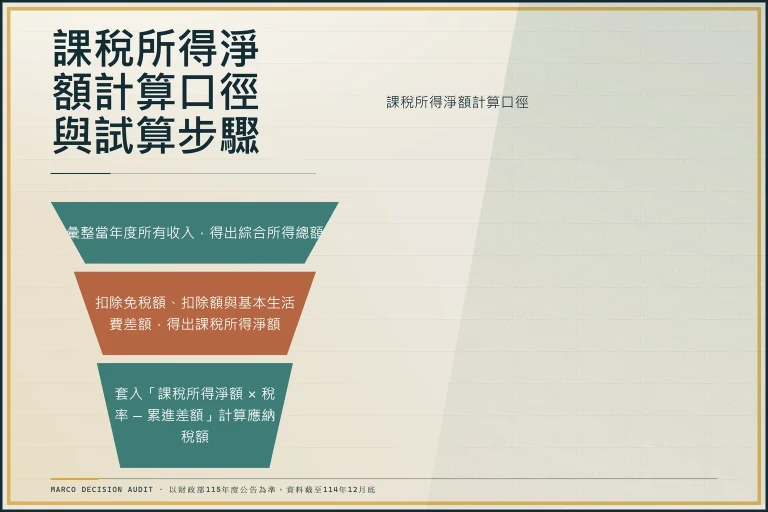
申報邏輯連貫如下:
- 1. 彙總所得:收集所有扣繳憑單與免扣繳憑單,加總全年各類所得總額。
- 2. 減除免稅額與扣除額:2026年免稅額為新台幣 92,000 元。另有標準扣除額(單身124,000 元)、薪資特別扣除額(207,000 元)等,可依條件減除。
- 3. 計算應納稅額:應納稅額 = (總所得 – 免稅額 – 各項扣除額)x 適用稅率。
- 4. 比較與調整:將應納稅額與全年已扣繳稅額(含薪資扣繳、股利扣繳等)相比,多退少補。
因此,免扣繳憑單代表的「未扣稅款」,在步驟2的扣除額計算中,等同於保留了更多扣除空間。若(總所得 – 各項扣除額)低於免稅額,則應納稅額為零,先前若有其他來源被扣稅,反而可申請退還。
台灣在地範例:小美的退稅計算
以2026年單身無扶養親屬的「小美」為例:
- 薪資所得:每月45,000元,全年共 540,000 元
- 銀行利息:全年累計 250 元(每次未滿270元,故為免扣繳)
- 兼職設計(執行業務所得):接案兩次,各9,000元,共 18,000 元(未達2萬元,免扣繳)
小美的全年所得總額 = 540,000 + 250 + 18,000 = 558,250 元
減除項目:
- 1. 免稅額:92,000 元
- 2. 標準扣除額(單身):124,000 元
- 3. 薪資特別扣除額:207,000 元
總扣除額 = 92,000 + 124,000 + 207,000 = 423,000 元
應稅所得 = 558,250 – 423,000 = 135,250 元
對照2026年累進稅率,此金額對應稅率約5%,應納稅額約 6,762 元。但小美的薪資在給付時可能已被扣繳數千元稅款(依薪資扣繳稅額表),而利息與兼職收入均未扣稅。申報時,系統會將已扣繳稅額與應納稅額比對,若已扣繳數額大於6,762元,差額即可退還。
由此可見,免扣繳的利息與兼職收入,雖未預先扣稅,卻讓小美在計算扣除額時保留了更多空間,反而可能促成退稅。
沒收到紙本憑單怎麼辦?2026 數位查詢全攻略
2026年憑單全面無紙化,國稅局強力推行所得稅額試算服務。無論是存股族的利息、受薪族的獎金,還是接案者的兼職收入,所有扣繳與免扣繳資料均由扣繳義務人直接上傳至國稅局系統,個人無需依賴紙本。
查詢步驟如下:
- 1. 準備數位身分:首次使用「TW FidO」者,需至戶政事務所或合作銀行完成實體驗證綁定。健保卡搭配讀卡機亦可。
- 2. 登入稅務入口網:進入財政部稅務入口網或下載「手機報稅6.0」App,使用TW FidO或自然人憑證登入。
- 3. 查詢所得資料:點選「所得稅額試算」或「所得資料查詢」,系統自動匯入當年度所有扣繳憑單與免扣繳憑單,並預先計算稅額。
- 4. 下載與列印:確認資料無誤後,可將PDF憑單下載存檔,或直接於線上完成申報。
重要提醒:資料同步延遲。扣繳義務人(如公司、銀行)通常在每年1月至2月密集申報上一年度資料,但系統完整更新與AI交叉比對可能需要時間。若你在5月初查詢時發現資料未全數顯示,建議於5月中旬再查一次。國稅局會利用AI技術比對銀行、券商與平台交易資料,若發現漏報會主動通知補正,但主動申報仍為最佳保障。
企業行政人員請注意,若公司漏開或漏報免扣繳憑單,將依規定處以罰鍰,並須限期補正。個人未收到紙本無需慌張,以稅務入口網顯示的數位資料為準。
免扣繳憑單是什麼?
免扣繳憑單是扣繳義務人給付小額所得時開立的證明文件,證明該筆給付未達起扣點所以未扣稅,但這筆錢仍屬綜合所得稅申報範圍。依所得稅法第89條規定,其目的是讓國稅局能將此筆所得歸戶至你的稅務檔案,確保全年申報不漏報。
收到免扣繳憑單代表不用繳稅嗎?
不代表不用繳稅!免扣繳僅表示給付時未預先扣款,但全年所得總額若超過免稅額92萬元(2026年標準),仍需申報綜合所得稅。國稅局系統會自動帶入所有憑單資料,低所得者可能因扣除額空間足夠而退稅,高所得者則需補稅。漏報裁罰最高可處應納稅額三倍,建議務必使用所得稅額試算服務確認。
銀行利息多少錢會收到免扣繳憑單?
每次給付利息未滿新台幣270元,銀行會開立免扣繳憑單。
沒收到扣繳憑單可以報稅嗎?
可以!2026年憑單全面無紙化,請直接登入稅務入口網或使用手機報稅App,透過TW FidO或自然人憑證查詢「所得稅額試算」,系統會自動匯入所有扣繳與免扣繳憑單資料。若扣繳義務人漏開,報稅後國稅局會通知補正,但主動申報仍是避免罰鍰的最佳方式。
2026 年薪資多少以下免扣繳?
依國稅局薪資所得扣繳稅額表,每月給付總額未達新台幣86,001元(以單身、無配偶及受扶養親屬者為標準)者,免予扣繳。
免扣繳憑單申報期限到什麼時候?
與綜合所得稅申報期限同步,為每年5月1日至5月31日。其中,使用電子申報(如手機報稅App或網路申報)的截止時間為5月31日24時。
公司漏開免扣繳憑單會被罰嗎?
會!扣繳義務人若漏開或漏申報免扣繳憑單,依所得稅法規定,可處新台幣1萬元以上10萬元以下罰鍰,並須限期補開補申報。2026年國稅局加強稽核,建議企業善用eTax系統即時上傳資料。
如何在網路上查詢我的免扣繳憑單資料?
請登入財政部稅務入口網或使用「手機報稅6.0」App,完成TW FidO或自然人憑證驗證後,進入「所得稅額試算」功能,所有當年度免扣繳及扣繳憑單將自動顯示,並可下載PDF檔存查。
兼職所得 2 萬元以下是否只會收到免扣繳憑單?
是的。執行業務所得每次給付未達新台幣20,000元,扣繳義務人應開立免扣繳憑單,且無需扣繳10%稅款。但請注意,多筆兼職收入加總後,全年總額仍須併入綜合所得總額申報,若超過免稅額仍需繳稅。
免扣繳憑單跟扣繳憑單有什麼差別?
差別在於給付環節是否扣稅:
免扣繳憑單:單次給付未達門檻,給付時未扣稅,但所得須歸戶申報。
扣繳憑單:給付時已依規定扣繳稅款,該筆稅款可於申報時抵減應納稅額。
兩者皆為所得歸戶依據,最終都要在年度申報時納入計算。