什麼是基本生活費差額?2026報稅必知的節稅底線
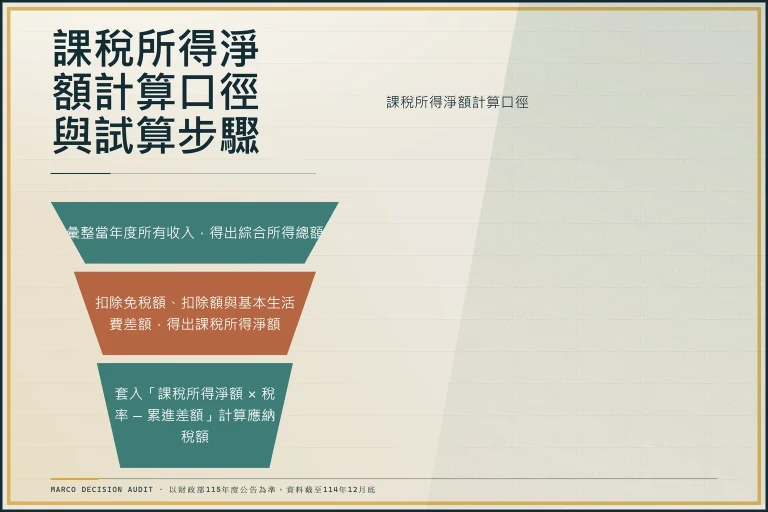
基本生活費差額是《納稅者權利保護法》第9條保障的核心機制,其計算公式為:(每人基本生活費 × 家庭人數)-(免稅額+標準扣除額或列舉扣除額+特定特別扣除額合計)。當結果大於零時,該差額可直接減免綜合所得稅,確保納稅人的基本生存權。
此機制源自憲法對生存權的保障,可理解為稅務的「安全網」。申報時,只要您的必要扣除項目總額未超過基本生活費總額,超出的部分即可免稅。本文將針對2026年5月申報的114年度所得,提供完整試算與策略分析。
以下為您整理3分鐘快速自檢流程:
- 計算家庭人數(含配偶與扶養親屬)。
- 查詢當年度每人基本生活費金額(114年度為新台幣21.8萬元)。
- 加總所有免稅額、標準/列舉扣除額及特定特別扣除額。
- 兩者相比,若基本生活費總額較高,差額即為您的節稅紅利。
114/115年度最新標準:金額調整與數據對照表
財政部依《納稅者權利保護法》規定,每年參考消費者物價指數(CPI)及中位數可支配所得60%原則調整基本生活費。114年度(2026年申報)每人金額為新台幣21.8萬元,較113年度的20.2萬元成長約7.9%,反映近年物價變動。115年度預估為22.5萬元(以當時公告為準)。
| 所得年度 | 申報年度 | 每人基本生活費 | 四口之家總額 | 主要調整原因 |
|---|---|---|---|---|
| 113年度 | 2025年 | 20.2萬元 | 80.8萬元 | 參考前一年CPI |
| 114年度 | 2026年 | 21.8萬元 | 87.2萬元 | 反映通膨與中位數所得變動 |
| 115年度 | 2027年 | 22.5萬元(預估) | 90.0萬元(預估) | 依最新經濟數據調整 |
以一個四口之家為例,114年度總額達87.2萬元。若其所有扣除項目合計僅70萬元,即可產生17.2萬元的差額紅利,相當於台北市一個月的基本生活開銷。詳細金額以財政部稅務入口網公告為準,申報時請使用財政部電子申報繳稅服務網的官方軟體試算。
基本生活費差額公式拆解:哪些扣除額會影響你的紅利?
公式中的「比較項目」包含三類,其設計邏輯在於扣除稅前已發生的必要支出。理解各項目的立法意圖,有助於優化申報策略:
- 免稅額:保障個人基本生存,114年度為新台幣9.7萬元。
- 標準扣除額:簡化申報,單身13.1萬元、夫妻26.2萬元;或選擇列舉扣除額(如醫藥費、捐贈等)。
- 特定特別扣除額:針對特殊需求設計,例如:
- 儲蓄投資特別扣除額:上限27萬元,因其屬「非勞力所得」的節稅設計,故列入比較。
- 身心障礙特別扣除額:每人12.5萬元。
- 教育學費特別扣除額:每子女2.5萬元,上限25萬元。
- 幼兒學前特別扣除額:每孩12萬元。
- 長期照顧特別扣除額:每人12萬元。
重要警告:薪資所得特別扣除額(每年上限20.7萬元)不包含在內。這是常見的誤區,該扣除額僅用於計算「應稅所得」,不參與基本生活費差額的比較。請務必區分,以免試算錯誤。各級距的詳細扣除額標準,請參考2026年台灣個人所得稅級距說明。
【實戰試算】台北單身 vs. 高雄家庭,誰能領到「差額紅利」?
我們以114年度標準,分析兩個典型場景:
場景A:台北單身工程師(無扶養)
假設年收入約120萬元,享有完整扣除額:
- 基本生活費總額:21.8萬元
- 比較項目合計:免稅額9.7萬 + 標準扣除13.1萬 + 儲蓄投資扣除20.7萬 = 43.5萬元
- 差額:21.8萬 - 43.5萬 = 負值,紅利為0。
此類高儲蓄、無扶養負擔的單身族,因比較項目總額易超過基本生活費,產生紅利的機率通常低於15%。
場景B:高雄雙薪家庭(夫妻+二幼)
假設夫妻年收入共180萬元,扶養兩名幼兒(一名學齡前、一名國小):
- 基本生活費總額:21.8萬 × 4人 = 87.2萬元
- 比較項目合計:免稅額38.8萬(4×9.7萬) + 標準扣除26.2萬 + 幼兒扣除24萬(2×12萬) + 儲蓄投資扣除15萬 = 104萬元
- 差額:87.2萬 - 104萬 = 負值,紅利為0。
但若調整儲蓄投資扣除至10萬元,比較項目降至99萬元,差額仍為負。然而,若家庭中有就讀大專院校的子女,加入教育學費扣除額(如2.5萬),或增加身心障礙扣除,基本生活費總額的放大效應(乘以人數)將使差額轉為正值的機率大幅提升。根據財政部統計趨勢,多口之家產生差額的機率超過65%。
一旦確認有差額紅利,可進一步查詢2026年台灣綜合所得稅稅率表,了解該金額將適用於哪一稅率級距,以精準計算最終可節省的稅金。
為什麼我的基本生活費差額是 0?三大常見原因與稅務局審核觀點
1. 儲蓄投資特別扣除額達上限,吃掉差額空間
儲蓄投資扣除額每年上限為27萬元。若您與配偶合計申報達上限,僅此一項就幾乎等同於一個人的基本生活費(21.8萬元),大幅壓縮差額產生的可能。建議高收入家庭可檢視是否需調整投資策略,或將資金移轉至其他未充分利用的扣除項目。
2. 標準扣除額已接近或超過個人基本生活費
單身者的標準扣除額為13.1萬元,加上免稅額9.7萬元,合計已達22.8萬元,高於114年度個人基本生活費21.8萬元。這意味著單身申報者幾乎必然產生負差額,除非有額外的特別扣除額(如身心障礙)可拉高比較項目總額,但實務上難度高。
3. 家庭人數少,基本生活費總額規模不足
基本生活費按「人數」累進,但扣除項目中的免稅額與標準扣除額也隨人數增加。若家庭中無需扶養子女或長輩,總額難以大幅拉開差距,差額紅利自然不易出現。
稅務局審核風險提醒
若申報的差額紅利金額較大,國稅局在查核時會重點檢視「實際扶養事實」與「扣除額的合理性」。例如,儲蓄投資扣除額需有真實存款或投資紀錄;教育扣除額需有在學證明。請保留相關憑證至少5年,以備查核。