2026年健保補充保費計算以衛生福利部中央健康保險署公告的費率與起扣點為準,單筆給付達新台幣2萬元即進入計算範圍。本文資訊以整理時點為準,費率與起扣點數值請以主管機關最新公告為準。六大類給付各有對應公式,獎金另以全年累計超過當月投保金額4倍為門檻。
2026健保補充保費費率與起扣點總覽
2026年補充保費依衛生福利部中央健康保險署公告費率計算,各類別給付設有不同起扣金額,單筆給付達新台幣2萬元即達起扣點,獎金則以全年累計超過當月投保金額4倍為門檻。補充保費是《健保法》第28條規範的額外保險費,針對單筆超過新台幣2萬元的特定收入課徵,用以彌補全民健保財務缺口。與一代健保僅就薪資總額計費不同,二代健保將計費基礎擴大到「額外收入」,例如股利、利息、租金等。
可依以下四步驟快速判斷是否符合繳費條件:
- 第一步:確認是否為全民健保被保險人或眷屬。
- 第二步:檢視收入是否屬於六大類別(股利、利息、租金、執行業務所得、兼職薪資、獎金)。
- 第三步:判斷單筆金額是否達新台幣2萬元。
- 第四步:確認扣費義務人(如券商、銀行、房客或雇主)。
繳費對象涵蓋全民健保被保險人及眷屬。當你收到股利、租金等收入達起扣點,就會由扣費義務人(如券商、房客)代扣。投保金額依個人平均月投保薪資計算,上限約9萬元。2026年費率預估維持2.11%,實際以衛生福利部中央健康保險署公告為準。
六大類補充保費計算公式
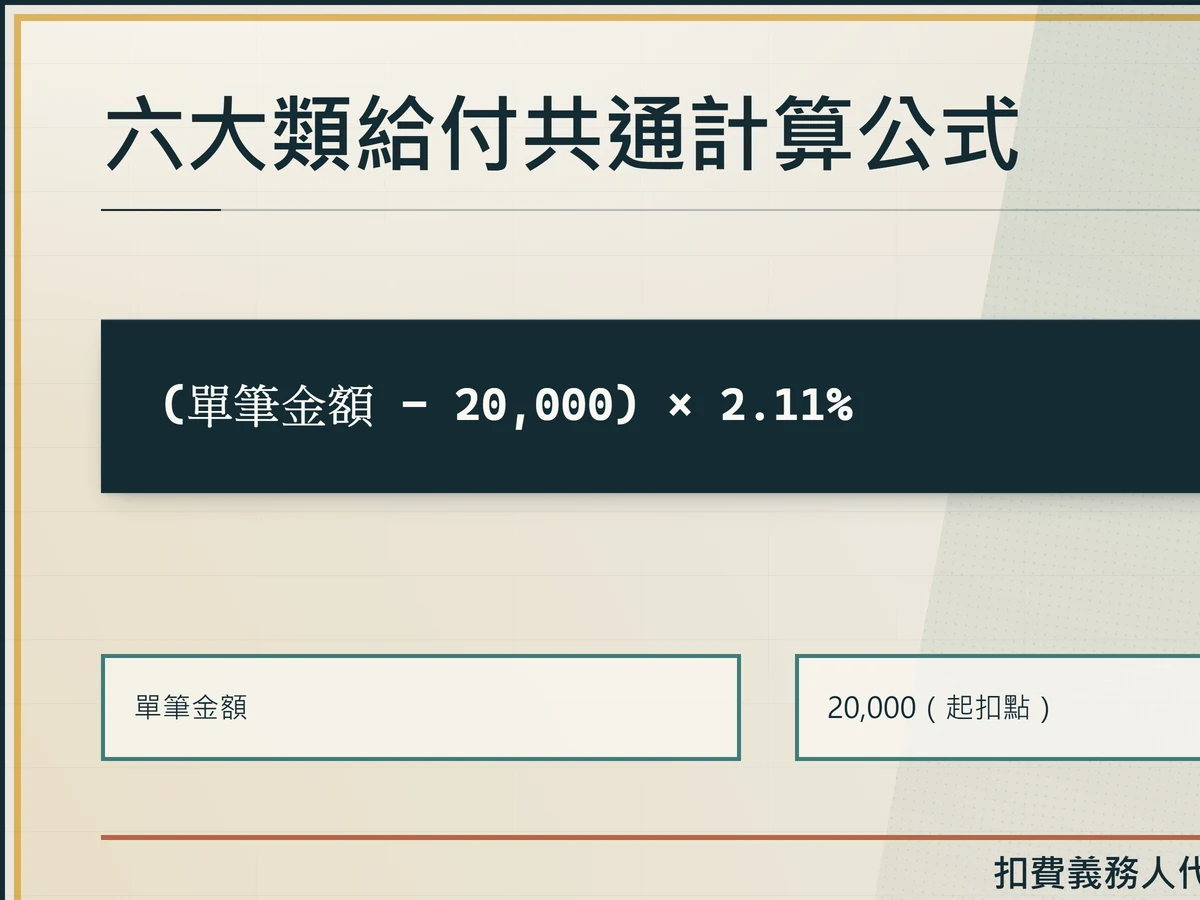
補充保費依給付類別分為六大類,各類別對應不同計算公式,核心邏輯是單筆收入超過新台幣2萬元時,由扣費義務人代扣超過部分乘以費率。以下表格整理六大類別的起扣點、計算公式與扣費義務人:
| 收入類別 | 起扣點 | 計算公式 | 扣費義務人 |
|---|---|---|---|
| 股利所得 | 單筆2萬元 | (單筆金額 – 20,000) × 2.11% | 券商、基金公司 |
| 利息所得 | 單筆2萬元 | (單筆金額 – 20,000) × 2.11% | 銀行 |
| 租金收入 | 單筆2萬元 | (單筆金額 – 20,000) × 2.11% | 承租人(房客) |
| 執行業務所得 | 單筆2萬元 | (單筆金額 – 20,000) × 2.11% | 委託單位 |
| 兼職薪資 | 單筆2萬元 | (單筆金額 – 20,000) × 2.11% | 雇主 |
| 獎金 | 全年累計超過當月投保金額4倍 | (累計獎金 – 當月投保金額×4) × 2.11% | 雇主 |
補充保費以「單筆」判定而非全年累計,因為扣費義務人(如券商、銀行)在發放收入時,僅能依據單筆交易判斷,無法得知全年收入狀況。因此,即使全年股利總額超過2萬元,但每筆配息都低於2萬元,則無需扣費;反之,單筆達標即扣,不受其他收入影響。同一天從不同來源獲得的收入,也不併計。
補充保費計算實際範例與試算
以下範例依官方公式代入具體金額,展示從輸入到輸出的完整計算過程。試算結果僅供參考,實際扣繳以主管機關公告與扣費義務人計算為準。
| 收入類別 | 輸入金額 | 計算過程 | 應扣補充保費 |
|---|---|---|---|
| 股利(00878單次配息) | 21,000元 | (21,000 – 20,000) × 2.11% | 21元 |
| 利息(定存單滿期) | 25,000元 | (25,000 – 20,000) × 2.11% | 105元 |
| 租金(月租) | 30,000元 | (30,000 – 20,000) × 2.11% | 211元 |
| 租金(一次付6個月) | 180,000元 | (180,000 – 20,000) × 2.11% | 3,380元 |
| 執行業務(接案稿費) | 25,000元 | (25,000 – 20,000) × 2.11% | 105元 |
| 獎金(年終獎金) | 201,000元 | (201,000 – 50,000×4) × 2.11% | 21.1元 |
未達起扣點的給付免扣。例如,台積電季配息每股8元,持有1,000股,單筆股利8,000元未達起扣點;0050 ETF年配4次每次2,500元,同樣免扣。需注意,ETF配息由基金公司統一發放,投資人無法要求拆單。
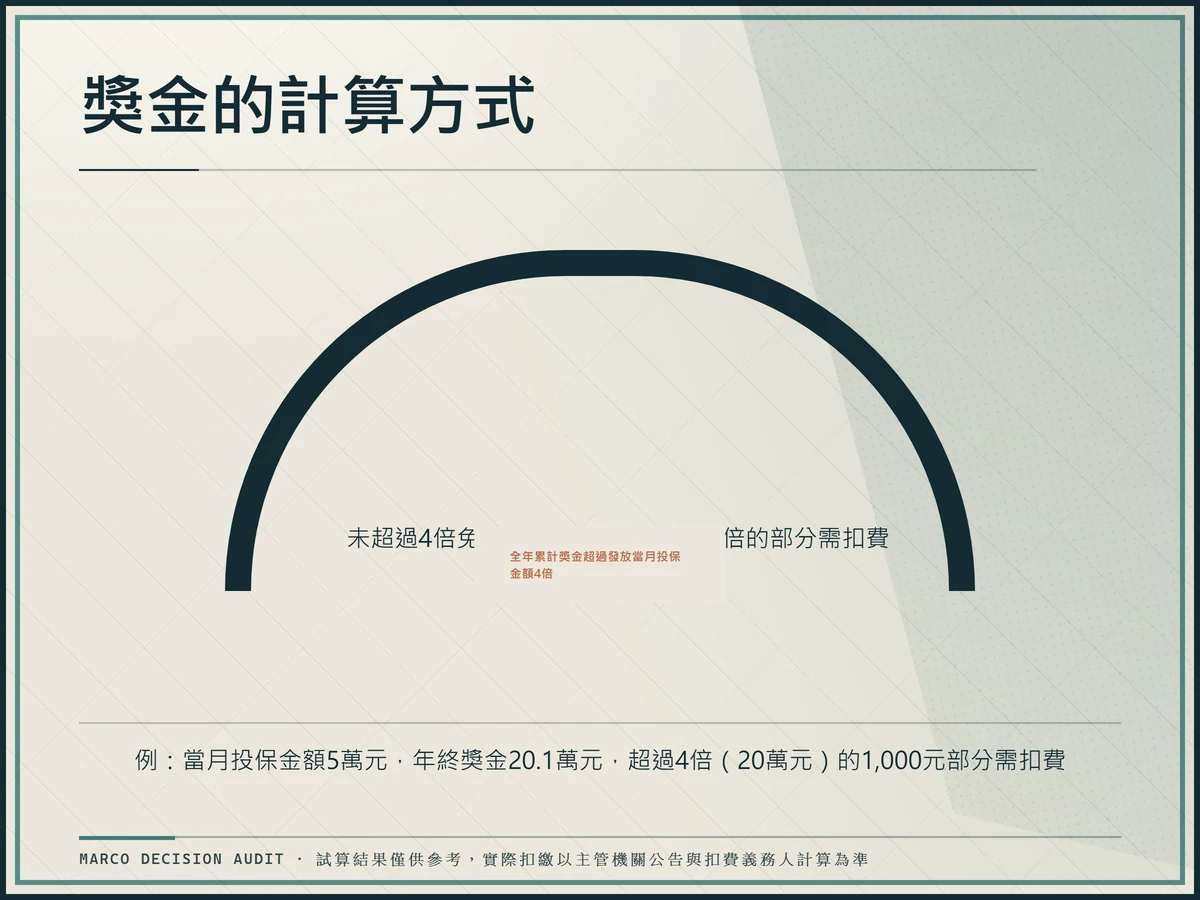
獎金的計算方式較特殊,以「全年累計獎金超過發放當月投保金額4倍」的部分計費。例如,當月投保金額5萬元,年終獎金20.1萬元,超過4倍(20萬元)的1,000元部分需扣費,即1,000×2.11%=21.1元(四捨五入)。高薪主管常因獎金較高而觸發。
自用住宅租金免扣;執行業務所得若已加入職業工會投保,則免扣。若你持有定存或數位帳戶,可參考本站整理的2026年各家銀行活存利率比較,一併評估利息所得的扣費影響。
起扣點判定:剛好2萬元要扣嗎?
單筆收入恰好新台幣2萬元時,超過部分為0,實質扣費為0元。但門檻判定上,「達2萬元」即觸發計算機制,因此19,999元免扣,20,000元則需計算(結果為0)。邊際案例建議使用健保快易通App驗證。
判定時先看給付類別,再看單筆金額:
- 單筆給付未達2萬元:免扣。
- 單筆給付達2萬元(含):進入計算,扣超過部分乘以費率。
- 獎金:全年累計超過當月投保金額4倍的部分才計費。
避開補充保費的合法策略
合法降低補充保費成本的策略需符合法規條件,以下為編輯依公開規則整理的規劃方向,並非人人適用,規劃前請先確認自身投保與收入型態。
策略一:拆單避開起扣點
將單筆收入拆分為多筆低於2萬元的發放,可避免扣費。此策略對租金最有效,房東可分次收租,每筆獨立判斷。但對股利或配息幾乎不可行,因為發放金額與次數由公司或基金公司決定,個人無法要求拆單。例如,00878單次配息2.1萬元,你無法要求基金公司分成兩次發放。任何拆單必須基於真實商業行為,虛構交易可能觸法。
策略二:加入職業工會投保
自由工作者、斜槓族若加入職業工會投保,執行業務所得即可免扣補充保費。這是因為健保法規定,以工會為投保單位者,其執行業務所得不適用補充保費。
執行步驟:
- 確認自身職業是否可加入職業工會(如出版、設計、顧問等)。
- 準備身份證明、職業證明文件(如合約、報稅資料)。
- 至職業工會辦理投保轉入,繳交年費約1,000元。
- 確認健保投保單位已為該工會,後續執行業務所得即免扣。
成本效益分析:年費約1,000元,但若執行業務收入高且單筆常超過2萬元,可能省下數千甚至上萬元保費。例如,年執行業務收入100萬元,若單筆超標,可能扣費逾2萬元,加入工會後淨收益顯著提升。
策略三:選擇免扣對象與數位申報
某些收入本質免扣,如眷屬無收入、自用住宅租金。此外,數位申報可提升效率:
- 數位遊牧民族:外幣收入(如Upwork、Fiverr)需換算為新台幣,以單筆匯款當日匯率計算。若單筆折合超過2萬元,由客戶代扣。務必保留匯款紀錄與換算證明,並注意匯率波動可能導致超標。
- 虛擬貨幣:目前法規未明確將虛擬貨幣利得列入六大類收入,屬於監管灰色地帶。若未來金管會將其歸類為「其他所得」,可能需扣繳。建議保留完整交易紀錄,並持續關注法規變化。
風險評估:
- 拆單策略:難度高(需對方配合),效果僅限租金,合規風險高(易被認定逃漏稅)。
- 職業工會:難度低,效果顯著,合規風險低。
- 數位/虛擬貨幣:難度中,效果不確定,合規風險高。
漏扣補充保費將被健保署催繳,並加處罰鍰最高3倍,務必合規申報。
補充保費扣繳與申報流程
補充保費由扣費義務人按時扣繳並申報,給付接收者不需自行繳納,但應每月核對扣繳憑單是否正確。雇主(投保單位)計算補充保費的方式與個人不同,針對的是「薪資總額」與「投保金額總額」的差額,公式為:(全年薪資總額 – 全年投保金額總額) × 2.11%。
雇主端操作三步驟:
- 步驟一:加總該員工全年薪資總額(含獎金、津貼等所有給付)。
- 步驟二:查詢該員工每月投保金額(從勞動部勞工保險局資料),計算全年投保金額總額 = 平均月投保金額 × 實際工作月數。
- 步驟三:計算差額 = 全年薪資總額 – 全年投保金額總額。若差額為正,則差額 × 2.11% 即為雇主應代扣的補充保費。
需注意,兼職薪資由各投保單位分別計算,不合併申報。個人無需自繳,但應每月核對扣繳憑單是否正確。企業主可至勞動部勞工保險局查詢同步投保資料。
補充保費與綜合所得稅的交互影響
補充保費與綜合所得稅分屬不同制度,計算基礎與申報管道不同。補充保費由扣費義務人於給付時直接扣繳,以單筆收入是否超過2萬元為計算基礎;綜合所得稅由國稅局核定,以全年綜合所得為計算基礎,需自行申報。兩者目的與管道不同,請勿混淆。
補充保費的扣繳與綜合所得稅的申報各自依其法規計算,實際稅務處理需依財政部公告與個人狀況確認,若有疑義,建議向主管機關或專業人員核對。
若你正在整理年度稅務負擔,可一併參考本站整理的2026年台灣汽車稅金級距對照,確認其他稅費項目的計算方式。
常見問題與例外情境
剛好 2 萬元要扣二代健保嗎?
門檻為單筆達新台幣2萬元(含),但計算時僅對超過部分課費。若單筆恰好2萬元,超過部分為0,故實扣0元。
股票賺多少要繳二代健保?
資本利得(賣股獲利)免扣。僅現金股利單筆達2萬元才課,例如台積電配息若單筆超過2萬元,則扣超過部分×2.11%。
- 賣股獲利:免。
- 除權息股利:單筆判定。
利息多少要繳二代健保?
單筆利息超過2萬元即需扣費,由銀行代扣。
月薪多少要扣補充保費?
月薪由一代健保涵蓋,不直接觸發補充保費。但年終獎金等獎金,若全年累計超過發放當月投保金額4倍,則超額部分需扣繳,由雇主計算。
兼職收入多少會被扣費?
單筆兼職薪資或執行業務所得達2萬元,由雇主或委託單位代扣。若已加入職業工會投保,執行業務所得可免扣。
如何查詢我被扣了多少補充保費?
下載「健保快易通」App,登入自然人憑證或健保卡,選擇「繳費查詢」中的「補充保險費」,即可列出所有扣繳紀錄。
- 註冊帳號。
- 選擇查詢期間。
- 匯出報表。
沒扣到補充保費會怎樣?
健保署催繳加罰鍰最高3倍。義務人漏扣同責,務必自查申報。
單筆收入 19,999 元需要扣費嗎?
免扣。未達2萬元門檻。
虛擬貨幣收益要繳嗎?
目前法規未明確將虛擬貨幣利得列入六大類收入,屬於監管灰色地帶。若未來金管會將其歸類為「其他所得」,可能需扣繳。建議保留完整交易紀錄,並持續關注法規變化。
數位遊牧民族如何申報?
外幣收入(如Upwork、Fiverr)需換算為新台幣,以單筆匯款當日匯率計算。若單筆折合超過2萬元,由客戶代扣。務必保留匯款紀錄與換算證明,並注意匯率波動風險。若已加入職業工會投保,執行業務所得可免扣。
本文作者為方策|Marco 理財決策編輯。方策是 Marco MKT Group 的編輯筆名,專注把公開金融規則整理成可核對的條件、成本與步驟。本文為公開資料整理,不提供個別投資、法律或稅務建議,實際扣繳與申報請以主管機關公告為準。