累進差額是綜合所得稅按級距計算時直接減去的固定金額。2026 年適用 5% 至 40% 五級稅率,本文依財政部公告列出級距、累進差額金額、公式與適用條件。
2026 累進差額金額與計算公式
應納稅額=所得淨額×適用稅率−累進差額。累進差額是綜合所得稅採用累進稅率時為簡化計算而設計的固定減項,確保同一筆所得淨額不因分段計算而多繳或少繳稅款。
以2026年申報(2025年所得)的級距為例,各級累進差額金額分別為:第1級0元、第2級36,400元、第3級130,000元、第4級365,000元、第5級805,000元(資料來源:所得稅法第5條,全國法規資料庫,最近修正日期民國114年12月26日)。
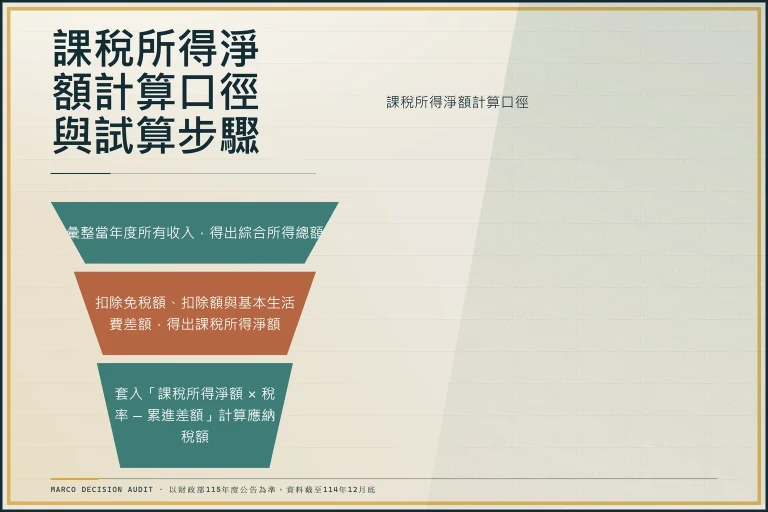
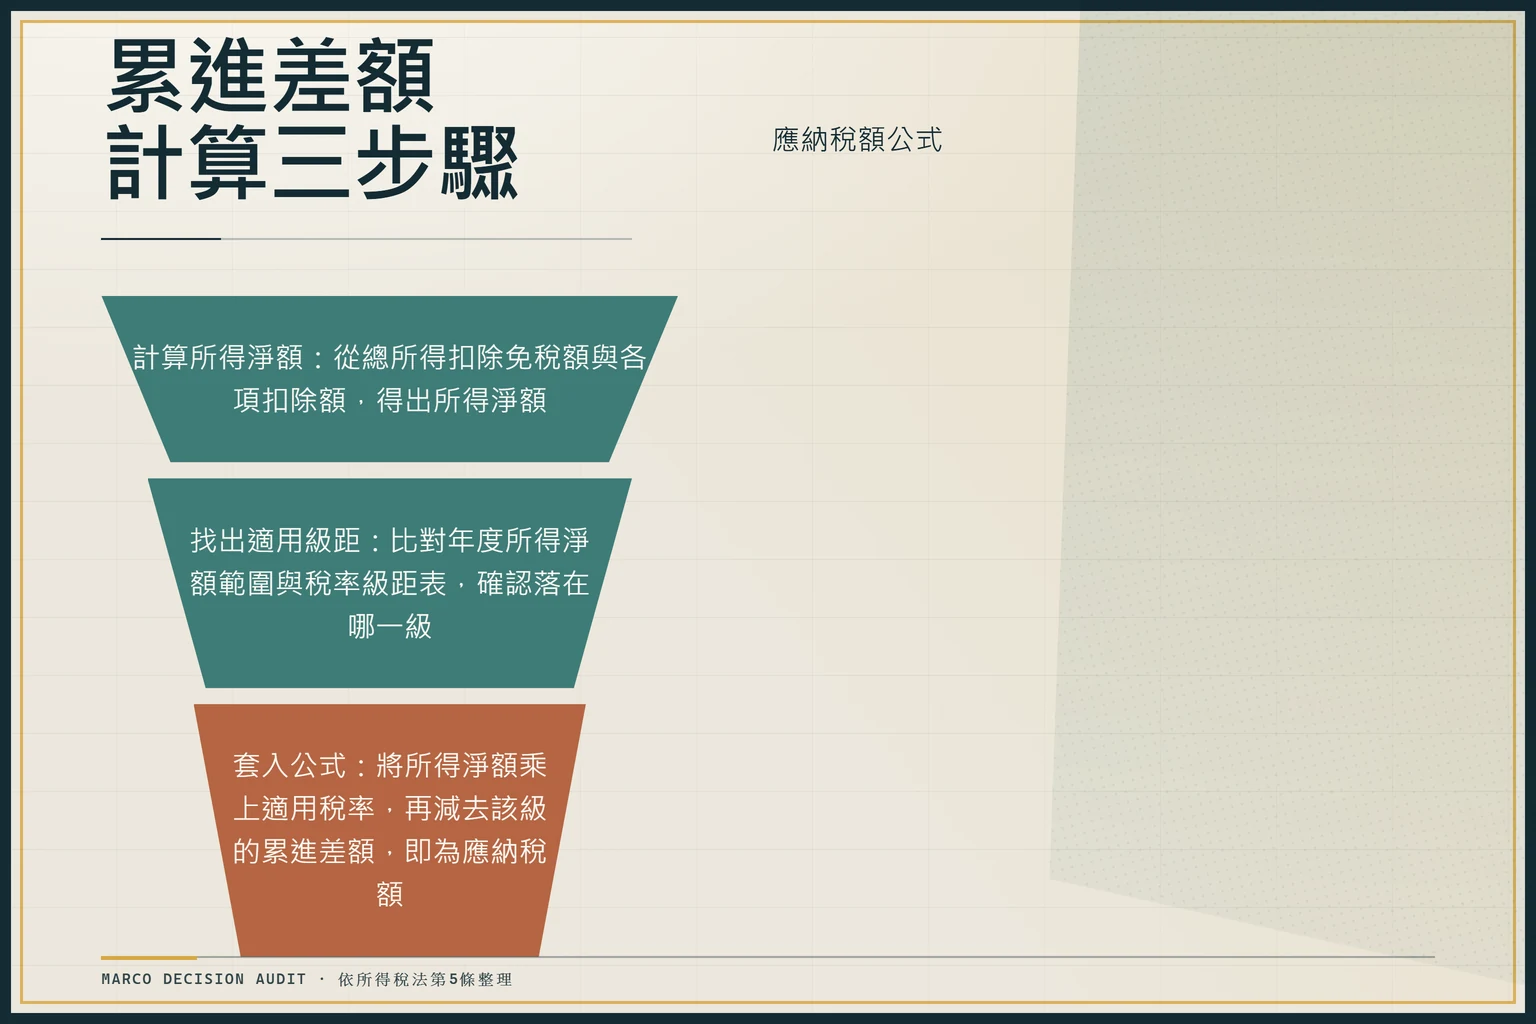
計算時可以依下列三個步驟核對:
- 計算所得淨額:從總所得扣除免稅額、各項扣除額後,得出所得淨額。
- 找出適用級距:比對該年度的所得淨額範圍與稅率級距表,確認落在哪一級。
- 套入公式:將所得淨額乘上適用稅率,再減去該級的累進差額,即為應納稅額。
計算時需注意,分離課稅的所得(例如部分股利所得採分離課稅方式)不併入綜合所得淨額,也不適用此公式。
2026年綜合所得稅五級稅率與累進差額總表
2026年申報(2025年所得)適用五級稅率,各級所得淨額範圍與累進差額如下:
詳細稅率表格如下,可快速查詢應稅所得額、稅率及累進差額。
| 所得淨額範圍(元) | 稅率 | 累進差額(元) | 備註 |
|---|---|---|---|
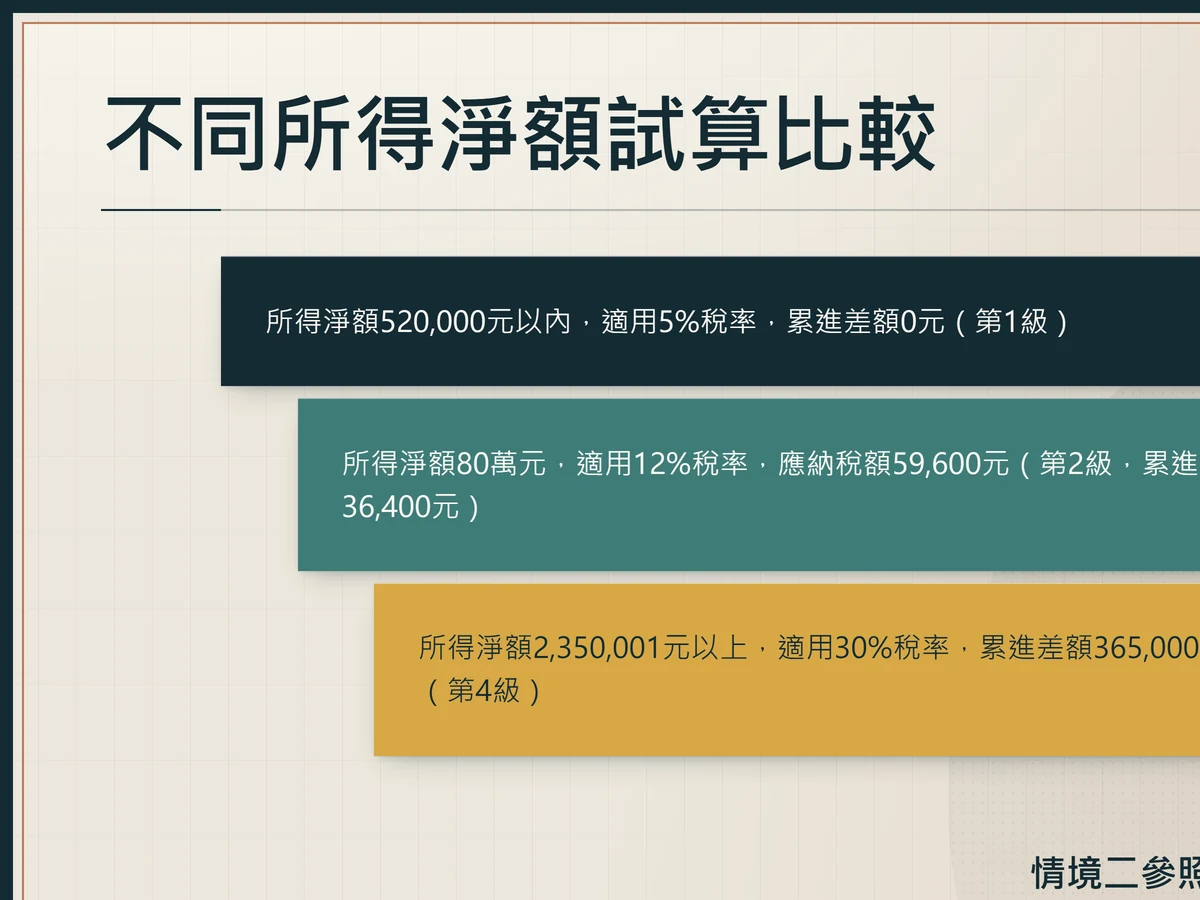
| 0 – 520,000 | 5% | 0 | 無須扣除差額 |
| 520,001 – 1,170,000 | 12% | 36,400 | 520,000 × 7% = 36,400 |
| 1,170,001 – 2,350,000 | 20% | 130,000 | 1,170,000 × 8% + 36,400 = 130,000 |
| 2,350,001 – 4,400,000 | 30% | 365,000 | 2,350,000 × 10% + 130,000 = 365,000 |
| 4,400,001 以上 | 40% | 805,000 | 4,400,000 × 10% + 365,000 = 805,000 |
表格數值依據所得稅法第5條(最近修正日期民國114年12月26日),適用於民國114年(2025年)度所得、民國115年(2026年)申報。級距依法得依消費者物價指數累計上漲達3%時調整,實際申報請以財政部當年度公告為準。
試算實例
假設一位單身納稅人2025年所得淨額為800,000元,適用第2級稅率12%,累進差額為36,400元,應納稅額計算如下:
800,000 × 12% − 36,400 = 96,000 − 36,400 = 59,600 元
800,000元的所得淨額不包含分離課稅所得(如部分股利採分離課稅方式),也不含已由雇主扣繳的稅款或預先繳納的暫繳稅額。上述試算僅供核對公式,不構成個別稅務建議。
報稅計算可依循步驟流程,從總所得減列免稅額與扣除額,得出應納稅額。
建議使用財政部電子申報系統開啟報稅,連結相關扣除資訊,提升報稅效率與準確度。
適用條件、限制與常見誤解
累進差額表只涵蓋綜合所得淨額的一般級距,分離課稅與其他特殊所得不適用。確認自己是否適用時,以下幾點需要逐一核對:
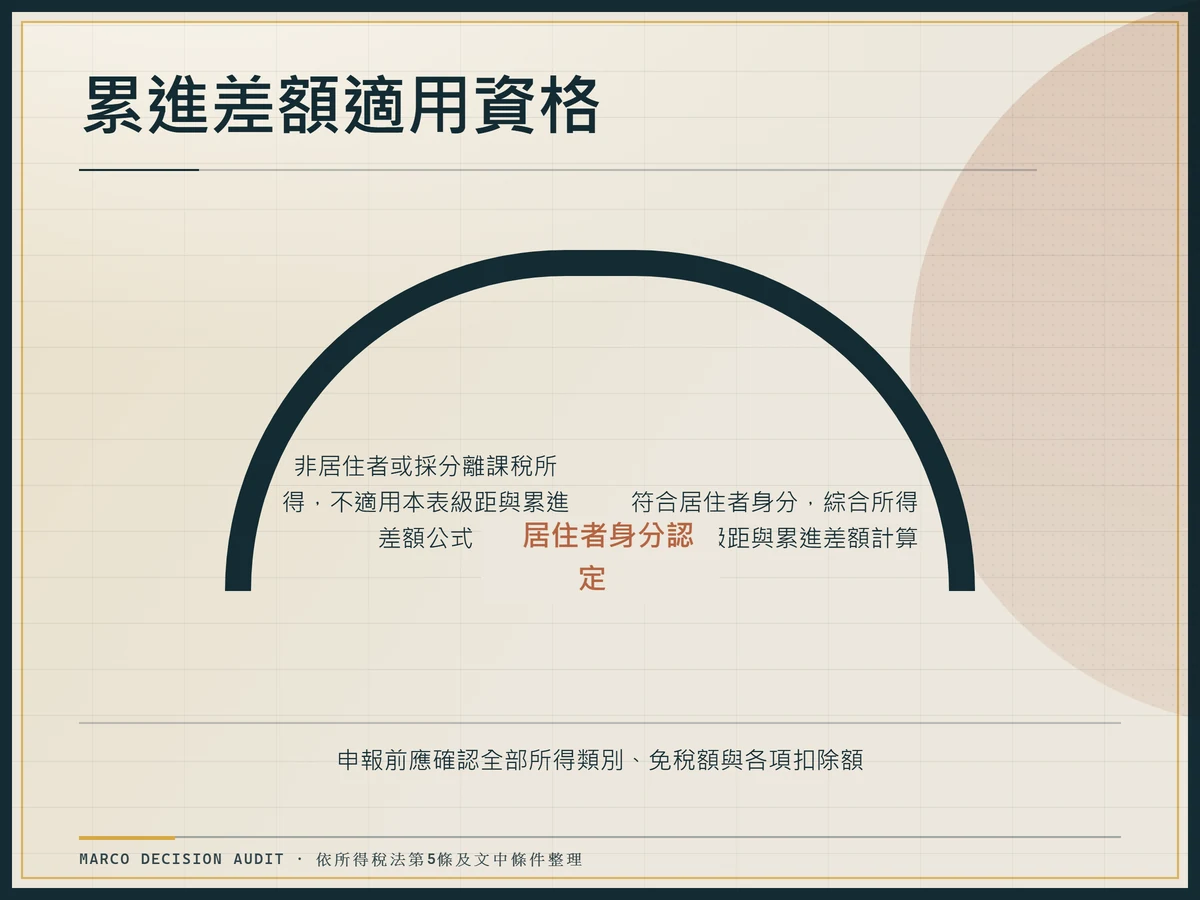
- 適用對象:在中華民國境內有住所且經常居住,或境內無住所但符合居住者身分的個人,其綜合所得按一般級距計算;不符合居住者身分的非居住者,稅率與計算方式不同。
- 不適用的所得類型:採分離課稅的所得(例如部分股利所得、短期票券利息、不動產證券化受益證券利息等)不併入綜合所得淨額,也不適用本表級距與累進差額公式。
- 年度調整機制:所得稅法第5條規定,課稅級距金額遇消費者物價指數較上次調整年度累計上漲達3%以上時,按上漲程度調整。2026年申報時如遇公告調整,請以財政部最新公告版本為準。
- 需自行確認的項目:免稅額、各類扣除額金額與適用資格每年可能變動;各地國稅局針對不同類型所得可能有補充說明或個案解釋,建議以財政部公告與國稅局核定為最終依據。
另外,本站也整理了其他稅務與金融比較主題,例如2026年台灣汽車稅金級距整理和2026年各家銀行活存利率比較,可作為下一步核對的參考。
財政部每年約在年底公告次年適用的級距與扣除額,因此申報前應再次核對最新公告。在沒有確認個人全部所得類別、免稅額與扣除額之前,不宜直接以級距表推算最終稅負。
本文由方策|Marco 理財決策編輯撰寫
方策是 Marco MKT Group 的編輯筆名,專注把公開金融規則整理成可核對的條件、成本與步驟,不提供個別投資、法律或稅務建議。
免責聲明:本文內容僅供參考,不構成個別投資、法律或稅務建議。稅率與級距以財政部最新公告為準,申報前請自行至財政部電子申報繳稅服務網站確認。