2026(115年)所得稅扣除額調整:法規依據、數據對比與報稅門檻
2026年報稅所適用的115年度綜合所得稅規定,財政部已依據《所得稅法》第5條及消費者物價指數(CPI)的累計變動進行調整。當CPI累計漲幅超過3%時,即啟動免稅額與扣除額的調整機制,以維持納稅義務人的實質稅負。根據114年度的公告,單身小資族若綜合所得淨額低於新台幣44.6萬元,即可符合免報稅條件。以下對比表格與說明,協助您快速掌握2025年(114年度)與2026年的關鍵變化。
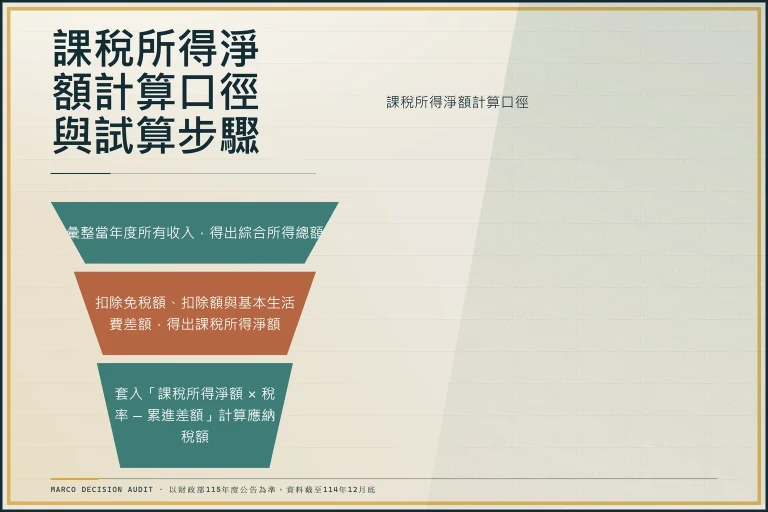
報稅門檻的計算公式為:
總免稅額 = 免稅額 × 申報戶人數 + 標準扣除額(或列舉扣除額) + 各項特別扣除額
若您的薪資所得為唯一收入來源,且低於此門檻,則依法無需辦理申報。
核心數據對照與調整邏輯:
| 扣除項目 | 2025年(114年度) | 2026年(115年度) | 調整幅度 |
|---|---|---|---|
| 免稅額(每人) | 97,000 元 | 102,000 元 | +5,000 元 |
| 標準扣除額(單身/二類) | 124,000 元 | 131,000 元 | +7,000 元 |
| 薪資所得特別扣除額 | 218,000 元 | 225,000 元 | +7,000 元 |
| 夫妻合併申報標準扣除額 | 248,000 元 | 262,000 元 | +14,000 元 |
以年薪新台幣50萬元的剛入職場單身族為例,扣除免稅額102,000元、標準扣除額131,000元及薪資所得特別扣除額225,000元後,綜合所得淨額為零,無需申報。更詳細的級距與計算方式,可參考 2026 年台灣綜合所得稅免稅額與級距說明。
標準扣除額 vs. 列舉扣除額:精算你的「省稅臨界點」與決策流程
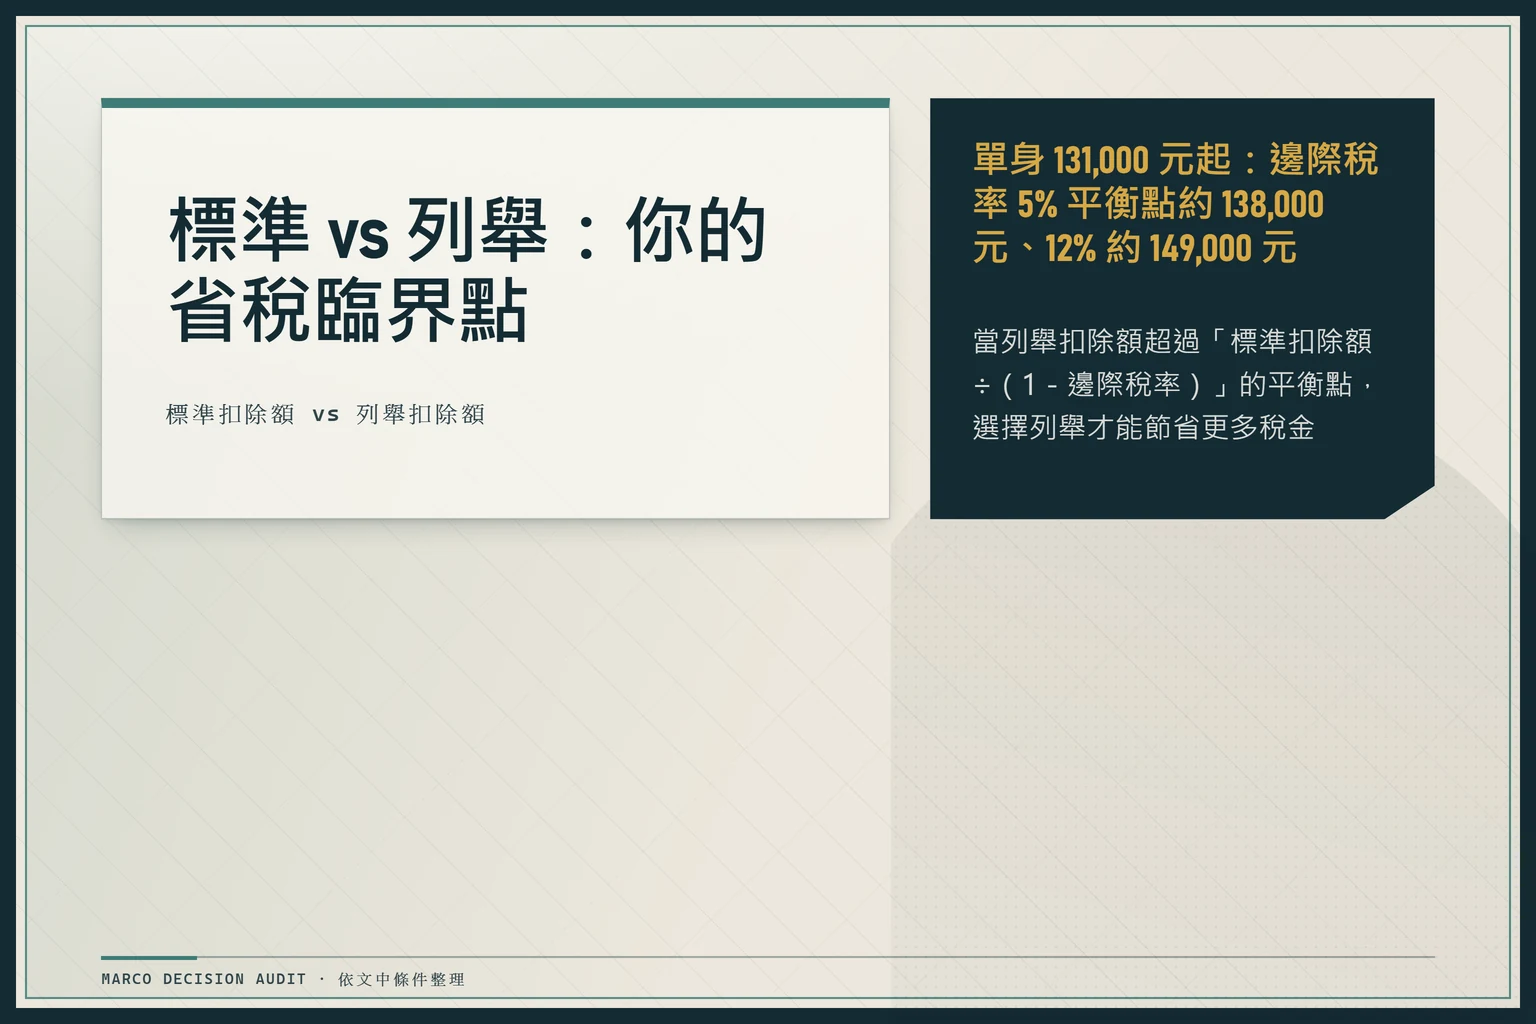
選擇標準扣除額或列舉扣除額,關鍵在於您的各項可列舉支出總額是否超過標準扣除額的1.3倍以上。更精確的決策應依據「邊際稅率」計算平衡點。當列舉扣除額超過「標準扣除額 ÷ (1 – 邊際稅率)」時,選擇列舉才能節省更多稅金。
具體來說,單身申報戶的標準扣除額為131,000元。若您的邊際稅率為5%,平衡點約為138,000元;若邊際稅率為12%,平衡點則提升至約149,000元。因此,支出憑證的完整性與金額大小,直接影響您的選擇。
實例分析:
- 台北市租屋族:月租2.5萬元,年租金30萬元。若選擇列舉,僅租金一項即遠超平衡點,預估可節省稅負約新台幣1萬至2萬元以上(實際金額依個人所得級距而定)。
- 新北市房貸族:年房貸利息約8萬元,加上其他捐贈或保險費,若總列舉額超過15萬元,可能因降低稅率級距而獲益。
四步驟決策工作流程:
- 彙整(2-3月):收集全年扣繳憑單、租金收據、房貸利息單據、捐贈收據等。
- 試算(申報前):使用「手機報稅APP」或國稅局線上試算服務,輸入數據比對兩種方案的稅負。
- 數位化(eTax):透過國稅局eTax系統一鍵匯入扣繳憑單,並上傳電子憑證。
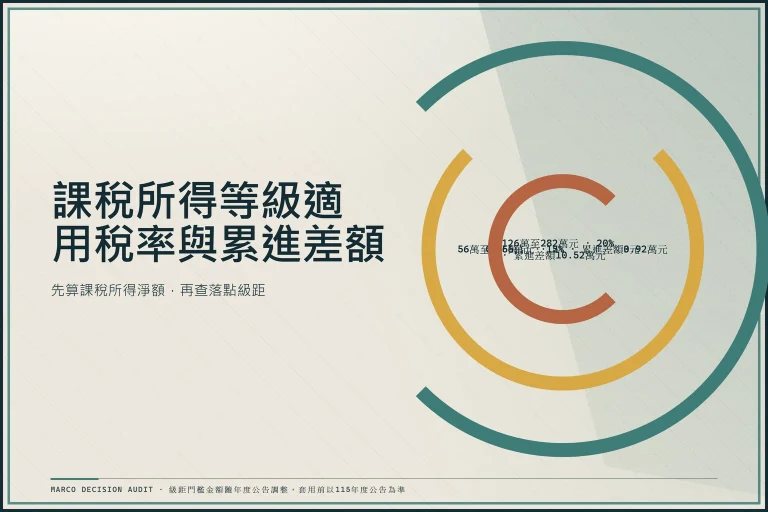
- 決策(申報截止前):根據試算結果,選擇對自己最有利的扣除方式。若對邊際稅率不確定,可參考 2026 年台灣所得稅稅率階層解析 來確認自己的級距。
實務提醒:高薪族可將大額捐贈或醫療支出安排在所得較高的年度列舉,以最大化節稅效益。
特別扣除額深挖:長照、幼兒與儲蓄投資的「排富地雷」與申報攻略
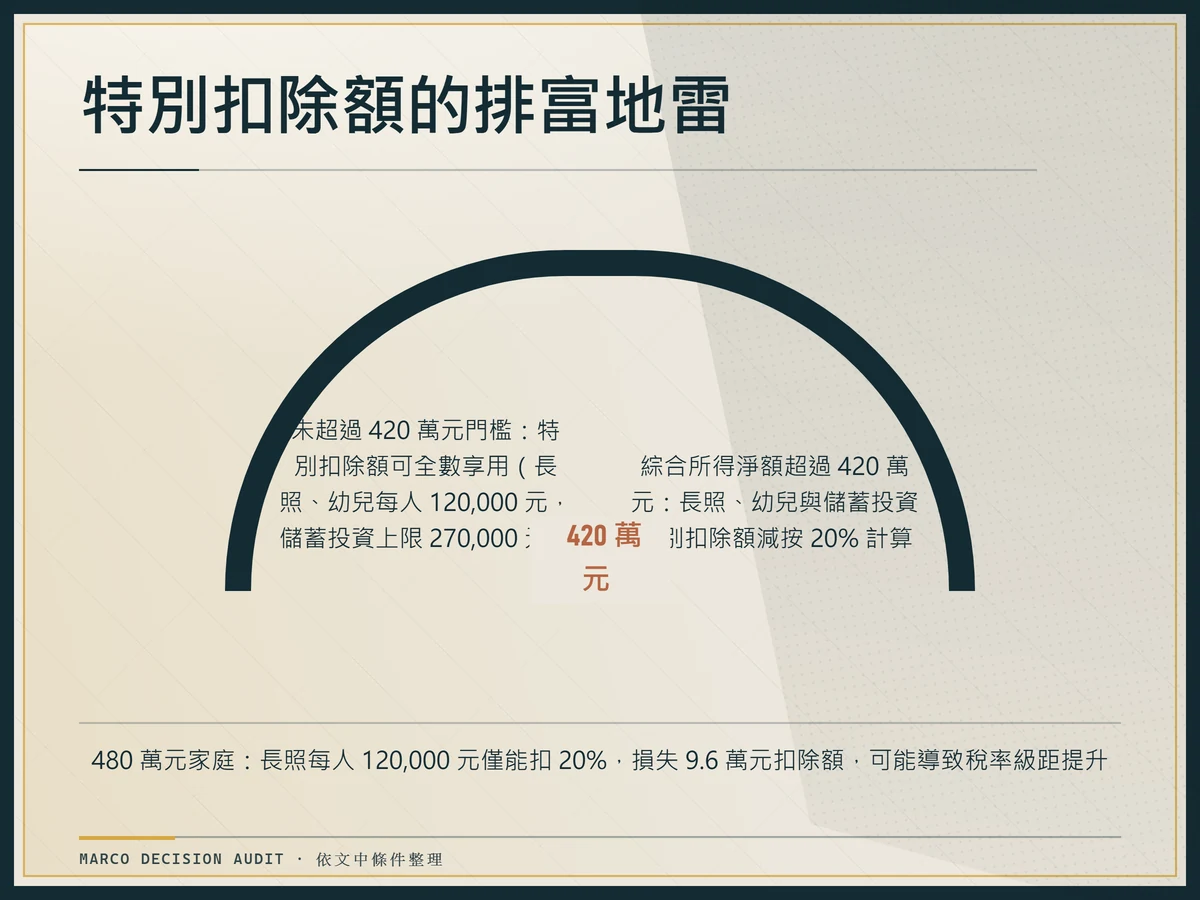
特別扣除額雖不計入列舉總額,且每戶上限可達數十萬元,但多數項目設有「排富條款」。當申報戶的綜合所得總額超過特定門檻時,扣除額將減按20%計算,三代同堂或多源收入家庭最易觸雷。
以一個申報戶綜合所得淨額為新台幣480萬元的家庭為例,若符合長照扣除額資格(每人12萬元),但因超過420萬元的排富門檻,實際僅能扣除20%,等於損失了新台幣9.6萬元的扣除額,可能導致稅率級距提升,稅負增加。
各項特別扣除額的資格矩陣:
| 扣除項目 | 適用對象 | 每人/戶上限 | 必要證明文件 | 排富門檻(所得淨額) |
|---|---|---|---|---|
| 長期照顧特別扣除額 | 受扶養直系尊親屬 | 120,000 元 | 身心障礙手冊(輕度以上)、罕病證明或醫師診斷書(需載明 ICD-10 代號或 Barthel Index 評估) | 420 萬元以上,減按 20% |
| 幼兒學前特別扣除額 | 3歲以下幼兒 | 120,000 元 | 托育機構收據或保育人員證明 | 420 萬元以上,減按 20% |
| 儲蓄投資特別扣除額 | 申報戶 | 270,000 元 | 銀行定存利息扣繳憑單、股票股利扣繳憑單 | 420 萬元以上,減按 20% |
跨戶優化策略:將保險費扣除額分配給所得較低的親屬申報,可避免因本戶所得過高而觸發排富條款,讓扣除額能全數享用。
關於儲蓄利息的實務運用與利率比較,可延伸閱讀本站 2026各家銀行活存利率比較,進一步確認利息收入是否接近扣除額上限。
隱藏版節稅細節與憑證攻略:政治捐贈、租金轉型與數位申報
列舉扣除額的盲點常藏在憑證細則中。例如,醫美費用或坐月子中心費用無法列入醫藥費;租金與房貸利息只能擇一扣除。2026年更將租金支出從列舉項目轉為「特別扣除額」,申報策略需與時俱進。
五項關鍵細節與操作指南:
- 政治獻金捐贈:最高可扣抵新台幣5萬元,但必須是向最近一次立法委員選舉得票率超過1%的政黨所為的捐贈,且需保留正式收據。宗教捐贈(如點光明燈、安太歲)則屬於一般捐贈,上限為綜合所得總額的20%,兩者不得混淆。
- 災害損失:因地震、颱風等天然災害造成的財產損失,可於次年申報時全額扣除,但需向當地公所或縣市政府申請災害證明。
- 醫藥及生育費:實際支付的醫藥費用無上限,但須先扣除保險給付及公費負擔部分。美容、整形、健身等費用不符合扣除資格。
- 租金支出:2026年起改列為「特別扣除額」,每戶上限18萬元,需備妥租賃契約書及銀行匯款紀錄。請注意,它與房貸利息扣除額無法同時適用,申報戶應擇一對自己最有利的方案。
- 公益捐贈:捐贈給政府核定之公益團體,最高可扣抵綜合所得總額的20%,政治獻金則另計。
數位申報實戰技巧:
- 透過「手機報稅APP」或國稅局eTax系統,可匯入全年的扣繳憑單與保險費資料。
- 若為執行業務者,所有業務相關費用皆可列舉,但需保留完整交易憑證。
- 雙薪家庭可將幼兒學前扣除額分配給所得較低的一方,以規避排富條款,並使用「健保卡+註冊密碼」完成身分驗證與憑證下載。
申報前檢核清單:容易漏報的項目
送出申報前,逐項確認下列容易漏報的項目,可減少補稅或漏報風險。
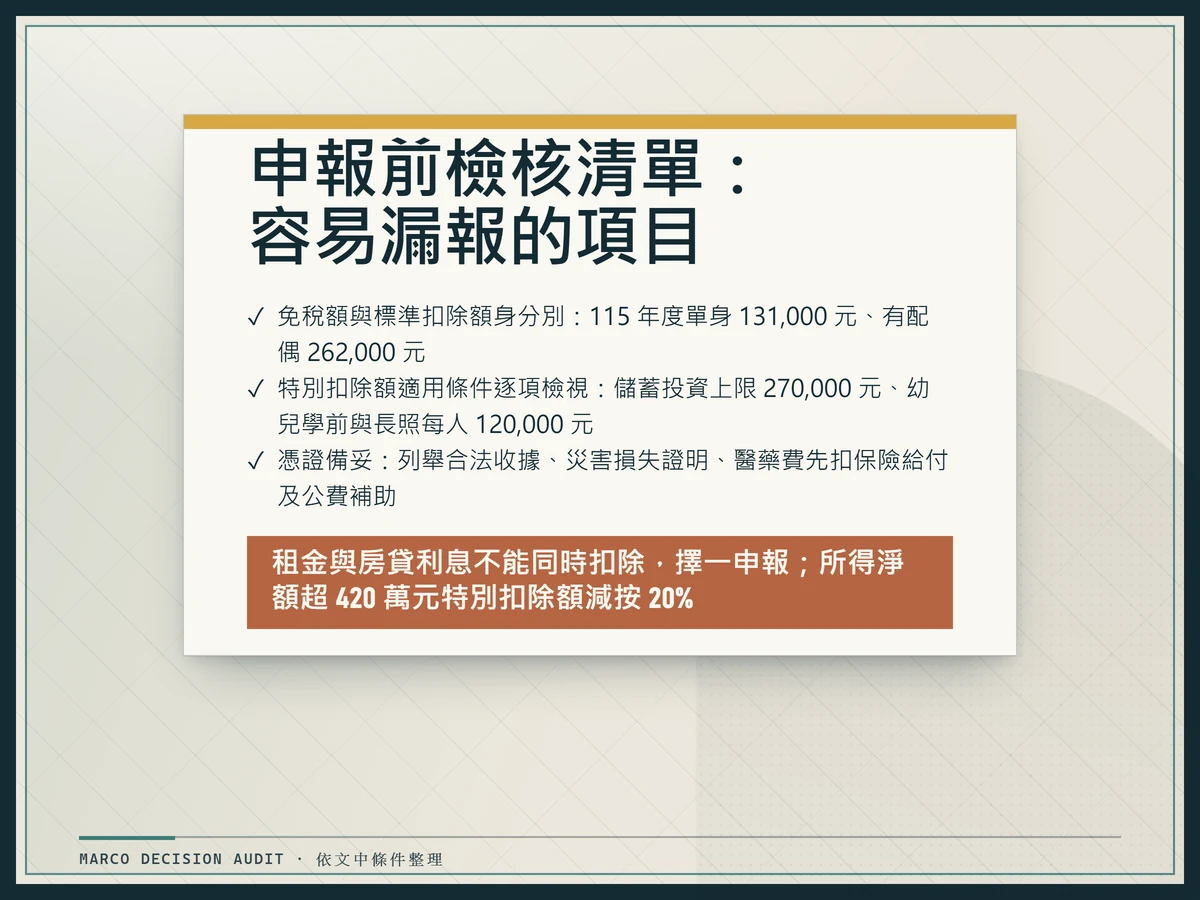
- 免稅額與標準扣除額身分別是否與最新公告一致(115 年度單身 131,000 元、有配偶 262,000 元)。
- 若選列舉,所有項目是否備妥合法收據或證明文件(房貸利息、租金、捐贈、醫藥費、保險費等)。
- 特別扣除額各項適用條件逐一檢視:薪資所得特別扣除額、儲蓄投資特別扣除額(上限 270,000 元)、幼兒學前特別扣除額(每人 120,000 元,3 歲以下)、長照特別扣除額(每人 120,000 元,需證明文件)。
- 排富門檻確認:申報戶綜合所得淨額超過 420 萬元時,長照、幼兒與儲蓄投資扣除額減按 20% 計算。
- 租金與房貸利息不能同時扣除,擇一申報。
- 保險費:勞健保全額扣除,其餘人身保險每人上限 24,000 元。
- 政治獻金與公益捐贈上限與憑證分開計算,勿混淆。
- 如有災害損失,是否已取得公所或縣市政府證明文件。
- 醫藥費扣除前是否已扣除保險給付及公費補助。
- 檢查是否有應計入的股利、租賃等其他所得,避免漏報因小失大。
以上項目建議逐項打勾確認,再送出申報。如有不確定之處,保留並向國稅局或專業人員請教。
2026申報時程與官方來源核對
115 年度綜合所得稅申報期間,依歷年慣例約在隔年 5 月辦理,確切開徵日期與截止日以財政部賦稅署當年度公告為準。實際申報前,務必至財政部賦稅署或所轄國稅局網站確認最新時程。
申報途徑包括:
- 網路申報:透過財政部電子申報繳稅服務網(eTax)或手機報稅 APP 辦理。
- 稅額試算:國稅局於申報期前寄發稅額試算通知書,確認無誤後可直接回復完成申報。
- 親自申報:攜帶相關證件與文件至戶籍所在地國稅局、分局或稽徵所辦理。
所有扣除額數值、免稅額與級距,以全國法規資料庫所載《所得稅法》第 5 條及第 17 條現行版本為法源,輔以財政部賦稅署公告進行核對。資料更新日期以本文文末標示為準。
常見誤用與安全下一步:何時應向國稅局或專業人員確認
以下列出三種常見的扣除額誤用情境,出現任一情況時,建議停止自查並向國稅局或專業人員確認:
- 排富門檻判斷有疑慮:無法確定申報戶綜合所得淨額是否超過 420 萬元,或家庭組成複雜(三代同堂、多元收入來源),排富條款計算可能失準。
- 標準與列舉的擇一規則模糊:列舉項目總額接近標準扣除額,但部分憑證不全或金額不確定,難以判斷該選哪一種。
- 跨年度稅務安排:涉及大額醫療、捐贈或租金扣除的策略性配置,須確認是否跨年度適用不同規則。
本文章所列規則、數值與條件,皆為編輯依公開資料整理,不構成個別稅務意見。每個申報戶的實際狀況不同,當條件落在邊界或文件不足時,最安全的下一步是向國稅局、會計師或稅務專業人員請教。
年收入多少以下不用報稅?
單身且僅有薪資所得的申報戶,若全年薪資所得低於新台幣44.6萬元(免稅額102,000元 + 標準扣除額131,000元 + 薪資所得特別扣除額225,000元),依法無需申報。但若有股利、租賃等其他所得,仍需試算後確認。
標準扣除額跟列舉扣除額可以同時使用嗎?
不行,二者僅能擇一適用。一旦選擇列舉,所有符合規定的項目(如房貸利息、捐贈、醫藥費等)必須合併計算總額。
租金支出扣除額有上限嗎?
有的。2026年起,租金支出改列為「特別扣除額」,每申報戶每年上限為新台幣18萬元,且必須提供租賃契約書及租金付款證明(如銀行轉帳紀錄)。同時,它與房貸利息扣除額是互斥的,只能選擇其中一項。
保險費 2 萬 4 額度包含勞健保嗎?
不包含。勞保與健保的保費是全額扣除,且不佔用每人每年新台幣2萬4千元的商業保險扣除額度。該額度僅適用於個人或家人投保的商業保險、儲蓄型保險或學資保險。
沒收據可以申報列舉扣除嗎?
不行。所有列舉扣除項目都必須憑「合法憑證」申報,例如由政府或公私立機構開立的收據、扣繳憑單、匯款證明等。國稅局查核嚴格,若無法提供,將被核定不得扣除,並可能加徵滯納金與罰鍰。
長照扣除額需要什麼證明文件?
需備妥受扶養親屬的身心障礙手冊(輕度以上等級)、罕見疾病證明,或由醫師開立並載明ICD-10疾病代號或Barthel Index評估分數的診斷書。每人每年最高可扣抵新台幣12萬元。
幼兒學前扣除額 2026 年有調整嗎?
維持每人每年新台幣12萬元,適用於3歲以下幼兒。2026年金額並未加碼,但排富條款仍適用:若申報戶綜合所得淨額超過新台幣420萬元,扣除額將減按20%計算。
點光明燈或安太歲可以抵稅嗎?
不行。這些宗教或民俗活動的支出屬於個人消費,不符合捐贈扣除的規定。可扣抵的捐贈僅限於對政府、政治團體(有1%得票率限制)或合法公益團體的捐贈。
醫藥費列舉有上限嗎?
沒有金額上限,但必須是「實際支付」且「必要」的醫療費用,並需扣除全民健康保險給付及政府補助部分。美容、整形、保健等非治療性費用則不符合扣除資格。
外籍人士在台灣有扣除額嗎?
有,但需視居留天數而定。在台灣地區居住滿183天的外籍人士,視為居民,適用與本國人相同的扣除額;未滿183天者,僅能就源自台灣的薪資所得部分,適用薪資所得特別扣除額。
作者:方策|Marco 理財決策編輯
方策是 Marco MKT Group 的編輯筆名,專注把公開金融規則整理成可核對的條件、成本與步驟,不提供個別投資、法律或稅務建議。