2026(114年度)綜合所得稅級距表:5% 到 40% 完整對照
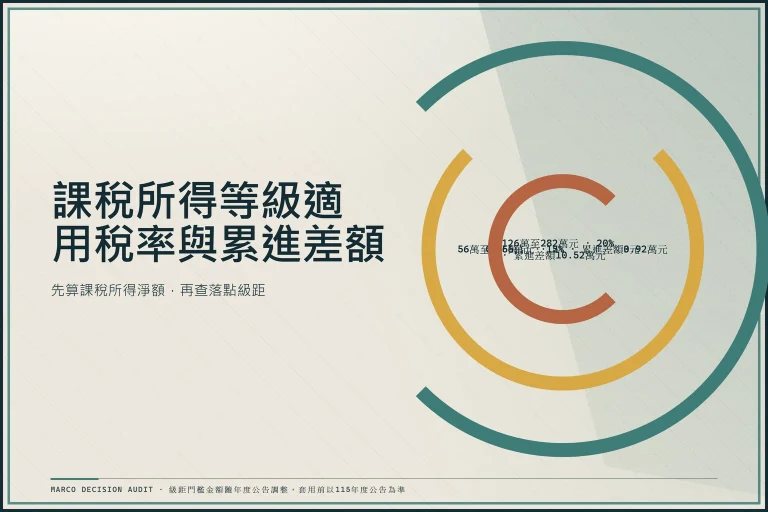
2026年(114年度)綜合所得稅級距維持五級超額累進稅率,從5%起跳至最高40%。財政部因應通膨調整級距邊界,讓課稅所得額0至56萬元部分稅率為5%,472萬元以上則為40%。
| 課稅所得額(新台幣) | 稅率 | 累進差額(新台幣) |
|---|---|---|
| 0 ~ 56萬元 | 5% | 0 |
| 56萬001元 ~ 127萬元 | 12% | 3萬9,200元 |
| 127萬001元 ~ 254萬元 | 20% | 13萬4,000元 |
| 254萬001元 ~ 472萬元 | 30% | 38萬4,000元 |
| 472萬001元以上 | 40% | 93萬3,000元 |
「累進差額」是稅務計算的簡化工具,其設計原理是將各級距的稅負差額預先扣除,讓納稅義務人只需用「課稅所得額乘以對應稅率,再減去該級距的累進差額」,即可快速得出應納稅額,避免逐級重複計算。以127萬元課稅所得為例,稅率20%得出25萬4,000元,減13萬4,000元累進差額,最終應納稅額11萬9,000元。
這些數據來自財政部114年度所得稅法規公告,單身小資族年薪低於免稅門檻多半免稅,高收入者則需注意級距跳躍。若想進一步核對完整級距與對應稅率,可參考2026年台灣綜合所得稅級距說明。
當您的課稅所得接近級距邊界(例如 **254萬元**)時,正是「黃金節稅時機」。只要透過列舉扣除額(如醫療費用、公益捐贈)將課稅所得拉低至下一級距邊界內,稅率可能從30%降至20%,節稅效果顯著。建議在此收入區間的納稅義務人,務必詳細盤點可列舉項目。
2026 免稅額與扣除額調整:你該知道的節稅關鍵數字
2026年免稅額因通膨調升,單身者9萬7,000元、扶養1名親屬加6萬元、2名以上每人加9萬7,000元。標準扣除額單身13萬1,000元、夫妻26萬2,000元,薪資特別扣除額一律22萬3,000元。值得注意的是,2026年房屋租金支出正式改列為「特別扣除額」,上限18萬元,這是一項關鍵變動。
| 項目 | 單身 | 夫妻合計(無扶養親屬) | 備註 |
|---|---|---|---|
| 免稅額 | 9萬7,000元 | 19萬4,000元 | 每扶養親屬加6萬~9萬7,000元 |
| 標準扣除額 | 13萬1,000元 | 26萬2,000元 | 選擇列舉扣除額可替代 |
| 薪資特別扣除額 | 22萬3,000元 | 44萬6,000元(各22萬3,000元) | 每人上限 |
| 房屋租金特別扣除額 | 18萬元 | 18萬元 | 2026新增,租屋族適用 |
單身小資族總扣除額約44萬6,000元(免稅9.7萬+標扣13.1萬+薪扣22萬),年薪低於此門檻多免稅。2026年租金扣除的關鍵在於「雙重利益」機制:根據所得稅法第17條之1修正,租金支出改列為「特別扣除額」後,納稅義務人可同時享有「標準扣除額」與「租金特別扣除額」,兩者不互相排斥。這意味著租屋族的總扣除額可直接增加18萬元,讓課稅所得大幅降低。
以台北租屋族小陳為例,月租2萬元、年租金24萬元。過去只能選擇列舉扣除,現在可直接額外扣除18萬元租金。假設他年薪70萬,原本扣除額44.6萬,加上租金後總扣除額達62.6萬,課稅所得從24.9萬降至7.4萬,不僅級距從5%降至更低,實際稅負也從1.2萬降至僅3,700元,省稅效果非常明顯。此變動也影響「基本生活費差額」的計算,因租金扣除額不計入基本生活費比較基礎,讓減稅效果更直接。關於各項扣除額的詳細解說,可參考2026年台灣所得稅稅率與免稅額詳解。
實戰試算:6步驟邏輯鏈與情境模擬
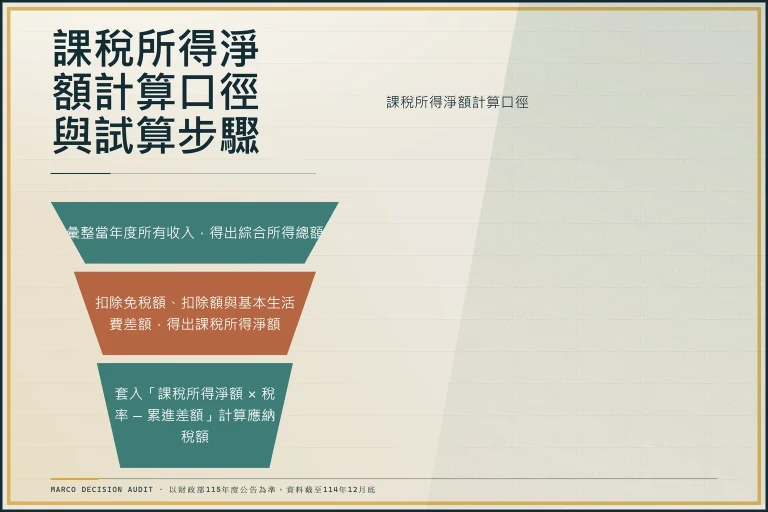
正確計算所得稅,請遵循以下六步驟邏輯鏈,這是財政部計算要點的核心方法:
- 1. Step 1:計算全年總所得額 – 包含薪資、執行業務所得等所有收入。
- 2. Step 2:減免稅額 – 依身分(單身、夫妻)及扶養親屬人數扣除。
- 3. Step 3:減各項扣除額 – 包含標準扣除額、薪資特別扣除額、特別扣除額(如租金、幼兒學前扣除)等。
- 4. Step 4:得出課稅所得額 – 總所得額減免稅額與各項扣除額後的金額。
- 5. Step 5:對照稅率級距 – 確認課稅所得額落在哪一個級距區間。
- 6. Step 6:套用公式計算 – 課稅所得額 × 對應稅率 - 該級距累進差額 = 應納稅額。
情境一:年薪70萬單身小資族(台北工程師小陳)
小陳年薪70萬元,無扶養,每月租金2萬元(年租金24萬元)。
| 步驟 | 項目 | 金額(元) |
|---|---|---|
| 1 | 全年總所得額 | 700,000 |
| 2 | 減:免稅額 | -97,000 |
| 3 | 減:標準扣除額 | -131,000 |
| 3 | 減:薪資特別扣除額 | -223,000 |
| 3 | 減:房屋租金特別扣除額 | -180,000 |
| 4 | 課稅所得額 | 69,000 |
| 5 | 對應級距 | 0~56萬(5%) |
| 6 | 應納稅額(69,000×5% – 0) | 3,450 |
若小陳未申請租金扣除,總扣除額為44.6萬,課稅所得24.9萬,稅額1萬2,450元。僅因租金扣除,稅負減少約9,000元,且級距不變,但課稅基礎大幅降低。
情境二:年薪200萬高收入者試算
總所得200萬元,同樣單身,無租金扣除。
| 步驟 | 項目 | 金額(元) |
|---|---|---|
| 1 | 全年總所得額 | 2,000,000 |
| 2+3 | 減:免稅額+扣除額(標扣+薪扣) | -453,000 |
| 4 | 課稅所得額 | 1,547,000 |
| 5 | 對應級距 | 56萬~127萬(12%) |
| 6 | 應納稅額(1,547,000×12% – 39,200) | 146,680 |
若加上租金扣除18萬,課稅所得降至136.9萬,仍屬12%級距,稅額為13.8萬,節省8,000元。高收入者接近級距邊界時,檢視列舉扣除額如醫藥費、捐贈,能進一步優化。
斜槓族與多元所得者試算要點
對於同時有薪資所得與執行業務所得(如顧問費、稿費)的「斜槓族」,務必注意扣除額的分配。薪資所得可全額適用薪資特別扣除額22.3萬,但執行業務所得需按實際成本費用或法定比率扣除,且兩者合計的總扣除額有上限。建議將成本較高的執行業務所得單獨計算,避免浪費薪資扣除額的額度。詳細查核辦法可參考財政部國稅局公告。
夫妻報稅級距攻略:合併申報還是分開計稅划算?
了解個人試算後,夫妻家庭需考慮申報方式對級距的連鎖影響。夫妻申報分為「合併申報」與「薪資所得分開計稅」兩種主要方式,前者綜合所有所得適用單一級距,後者則將薪資所得分開計算,各自適用級距,避免一方高薪拉高整體稅率。
- 合併申報優點:扶養親屬扣除額集中計算,適合夫妻所得差距極大,或扶養多名親屬者。
- 薪資分開計稅優點:雙薪家庭常見選擇,可讓雙方薪資各自適用較低級距,尤其當一方所得較高時,能有效避免跳入高稅率級距。
以下以具體案例示範:丈夫年薪200萬,妻子年薪70萬,無扶養,皆為薪資所得。
| 申報方式 | 計算邏輯 | 總應納稅額(約) | 節稅效果 |
|---|---|---|---|
| 合併申報 | 總所得270萬,減免稅額與扣除額後,課稅所得約220萬,落入30%級距 | 40萬元 | – |
| 薪資分開計稅 | 丈夫課稅所得154.9萬(12%級距),妻子課稅所得24.9萬(5%級距),分別計算後加總 | 28萬元 | 省約12萬元 |
從上表可見,分開計稅因避免了合併後的高級距,節稅效益顯著。但需注意,分開計稅時,扶養親屬扣除額不能重複計算,且僅適用於薪資所得;若夫妻有執行業務所得、股利所得等,需依各類所得稅法規定分別處理。
夫妻申報方式決策三大檢查清單:
- 所得結構:若薪資所得佔總收入超過80%,分開計稅通常較有利。
- 所得差距:夫妻一方所得遠高於另一方(如差距超過100萬),分開計稅節稅效果明顯。
- 扶養狀況:扶養親屬多,且集中於一方時,合併申報可能較能充分利用免稅額。
此外,2026年「基本生活費差額扣除」的計算方式也影響申報策略,合併申報時需評估高所得一方是否會壓縮低所得配偶的退稅空間。實際申報前,建議使用國稅局線上模擬工具試算,以個案為準。
2026 繳稅級距常見問題 FAQ
2026 年單身年收入多少不用繳稅?
單身年收入低於44萬6,000元通常免稅。這是免稅額9萬7,000元+標準扣除額13萬1,000元+薪資特別扣除額22萬3,000元的總扣除門檻。若有其他扣除項目,如房屋租金特別扣除額18萬元,總扣除額可達62萬6,000元,免稅門檻隨之提高。實際應納稅額仍需以國稅局試算系統為準。
扶養親屬可以降低課稅級距嗎?
可以,每名扶養親屬可增加免稅額,第一人加6萬元,第二人起每人加9萬7,000元。這筆金額直接從總所得中扣除,進而降低課稅所得,可能讓級距下移1至2級,節稅效果從數千元到十萬元不等,是相當有效的「稅務優惠包」。
累進差額是什麼?為什麼要減掉它?
累進差額是稅法設計的「稅務優惠包」,目的是簡化高收入者的計算。它代表前幾級稅率的已繳稅額總和。當您的課稅所得進入較高級距時,直接將「所得×稅率」減去對應的累進差額,就能快速得出正確稅額,等同於只針對「超過前級距的部分」課稅,避免重複計算。
2026 年房屋租金扣除額有什麼變動?
2026年最大變動是房屋租金支出從「列舉扣除」改為「特別扣除額」,上限18萬元。根據所得稅法第17條之1修正,這表示租屋族可以「同時享有標準扣除額與租金特別扣除額」,無需二選一,形成雙重減稅效益。申請時需提供租賃契約及租金支付證明,直接減除綜合所得總額,讓租屋族級距下移,等效於稅率降低。