2026 所得級距全攻略:115 年報稅稅率表與最新扣除額調整
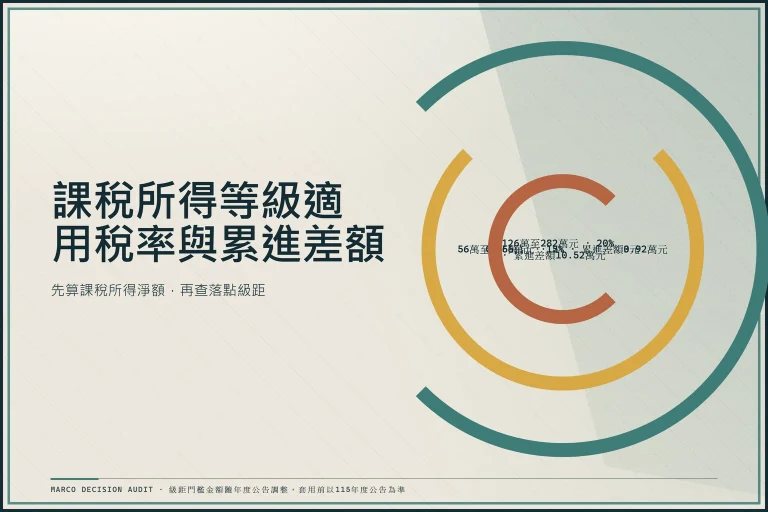
面對2026年(115年申報114年所得)的報稅季,掌握所得級距是每位納稅人的基本需求。根據財政部114年度稅制公告及專家預估,2026年綜合所得稅級距維持五級累進稅率結構:5%、12%、20%、30%、40%。根據2026 年台灣綜合所得稅稅率表,此結構為申報核心依據。以下是完整稅率表,包含各級距的應納稅額計算公式,讓您一目了然。
【稅額調整機制】為什麼 2026 年扣除額會變動?
扣除額與級距門檻並非固定不變,而是依據「納稅者權利保護法」第4條機制調整。當消費者物價指數(CPI)累計漲幅超過一定門檻(通常為3%),財政部即會調高免稅額、標準扣除額等項目,以維持納稅人的實質稅負公平。2026年的各項扣除額預估值(如免稅額9.75萬元、標準扣除額13.25萬元),即是基於近年CPI走勢與法規要求所推估,實際金額以財政部當年度的正式公告為準。
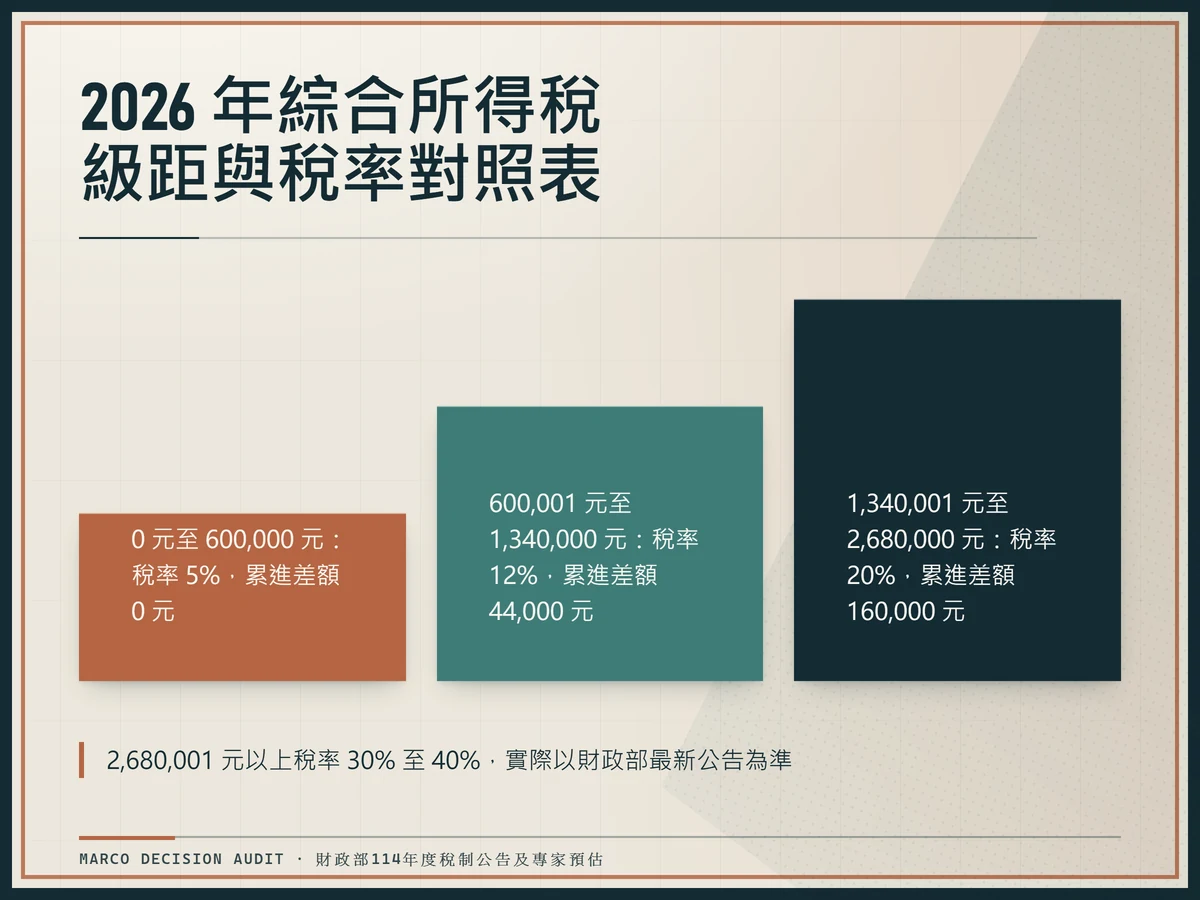
2026年綜合所得稅級距與稅率對照表
- 綜合所得淨額 0 元至 600,000 元:稅率 5%,累進差額 0 元。公式:應納稅額 = 淨額 × 5% – 0 元
- 600,001 元至 1,340,000 元:稅率 12%,累進差額 44,000 元。公式:應納稅額 = 淨額 × 12% – 44,000 元
- 1,340,001 元至 2,680,000 元:稅率 20%,累進差額 160,000 元。公式:應納稅額 = 淨額 × 20% – 160,000 元
- 2,680,001 元至 5,000,000 元:稅率 30%,累進差額 400,000 元。公式:應納稅額 = 淨額 × 30% – 400,000 元
- 5,000,001 元以上:稅率 40%,累進差額 880,000 元。公式:應納稅額 = 淨額 × 40% – 880,000 元
這些級距是基於114年公告的微調預估(考慮CPI約2%漲幅),實際以財政部最新公告為準。同時,扣除額也有調整:單身免稅額預估97,500元、標準扣除額13.25萬元、薪資所得特別扣除額22.9萬元。這些數字直接影響您落入哪個所得級距,詳細計算方式與各項扣除額的適用範圍,可進一步參考2026 年台灣免稅額與標準扣除額說明。
為方便對照,以下是常見扣除額一覽:
- 免稅額:本人97,500元、配偶97,500元、每扶養親屬97,500元(幼兒加計12.5萬元)
- 標準扣除額:單身13.25萬元、夫妻26.5萬元
- 薪資特別扣除額:22.9萬元(每人)
- 特殊扣除額:如勞退自提、捐贈、醫藥費等,可進一步降低淨額
【實戰對照】常見年薪一秒定位級距
要快速判斷自己可能落入的級距,最直接的方式是先用「年薪」對照「常見扣除額上限」做粗略試算。以下提供三個台灣職場典型年薪的模擬定位,幫助您建立初步概念(註:實際稅負需以完整申報資料為準)。
| 年薪(單身) | 預估所得淨額(扣除免稅額、標準扣除額、薪資扣除) | 落入級距 | 關鍵行動提示 |
|---|---|---|---|
| 80 萬元 | 約 26 萬元 | 5% | 稅負極輕,可優先規劃勞退自提,為未來退休累積。 |
| 150 萬元 | 約 96 萬元 | 12% | 處於級距邊緣,務必運用捐贈、醫藥費等扣除,力爭壓回 5%。 |
| 300 萬元 | 約 246 萬元 | 20% | 已進入高稅率,需全面檢視股利、租金等收入來源,啟動AMT試算。 |
我要繳多少稅?2026 綜合所得稅計算公式拆解
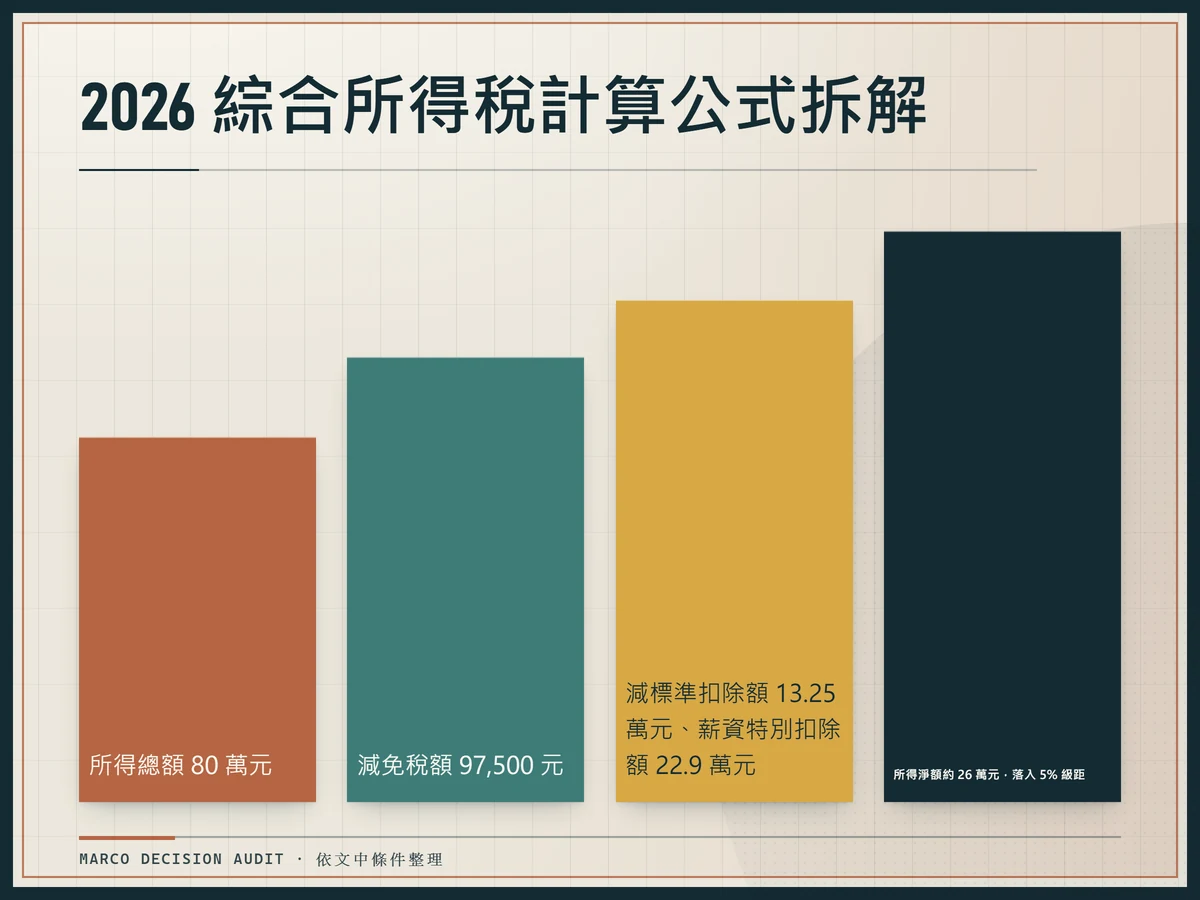
綜合所得稅計算公式:(所得總額 – 免稅額 – 扣除額) × 稅率 – 累進差額。這是從綜合所得總額到應納稅額的核心路徑,先計算出所得淨額,再套入對應級距稅率,扣除累進差額,避免邊際稅率過高。完整級距與扣除額對照,可參考2026 年台灣個人所得稅級距與扣除額總覽。
以「台北軟體工程師」Persona為例,年薪80萬元單身族:所得總額80萬元,減免稅額97,500元、標準扣除額13.25萬元、薪資特別扣除額22.9萬元,得淨額約26萬元,落入5%級距。應納稅額 = 26萬 × 5% – 0 = 13,000元。實際申報時,別忘了勞健保個人負擔部分(約占薪資3.5%)也屬於「已繳納保險費」可列舉扣除,進一步降低淨額。
雙薪家庭Persona,年薪120萬元(夫妻各60萬):總額120萬元,免稅額195,000元(夫妻)、標準扣除額26.5萬元、薪資扣除45.8萬元,得淨額約52.7萬元,仍5%級距,稅額約26,000元。若有幼兒扶養,可再扣12.5萬元,輕鬆維持低稅率。步驟如下:
- 1. 彙總所有收入(薪資、股利、租金等)為綜合所得總額。
- 2. 減去免稅額與扣除額,得出所得淨額。(務必包含勞健保個人自付額)
- 3. 依淨額定位累進稅率級距,套公式計算。
- 4. 減去稅額捐贈等超額扣除,或選擇退稅項目。
詳細計算可使用國稅局線上試算工具,確保無誤。雙薪家庭常見錯誤是未合併申報,錯失扣除最大化。報稅截止日為每年5月31日,建議提前準備資料,並可善用「手機報稅 App 5.0」進行申報,流程便捷且能即時試算稅額。
2026 節稅關鍵:如何從 12% 降回 5% 級距?
許多納稅人卡在12%級距邊緣,只需透過合法扣除調整所得淨額,即可降回5%。例如,年收入70萬元者,扣除後淨額若壓在60萬元內,即可省下數萬元稅負。重點在於主動運用特殊扣除額,財政部鼓勵此類規劃以促進社會投資與個人理財。
【決策路徑】三步驟制定您的節稅策略
與其盲目使用各項扣除,不如建立一套有系統的決策流程,最大化每一塊錢的節稅效益。我們建議遵循以下三步驟框架:
- 1. 計算「級距差距」:先算出您的預估所得淨額,與下一個級距門檻(60萬元)相差多少。這筆金額就是您需要「橋接」的目標。
- 2. 按「效率階梯」排序工具:並非所有扣除額效果相同。優先順序應為:
• 第一階(直接減額,無成本):勞退自提(每提1元,淨額直接減1元)。
• 第二階(有條件減額):捐贈(最高抵總額20%)、醫藥及生育費(實際支出0.1倍)、保險費(2.4萬元上限)。
• 第三階(影響流動性或未來權益):例如選擇將股利分開計稅(28%),雖可能避免跳級距,但損失了併計的累進稅率優惠。 - 3. 進行「現實組合」:根據您的收入結構與可支配資金,選擇最有效率的工具組合。例如,若級距差距為10萬元,優先將勞退自提拉到法定上限(通常為薪資6%),若仍有缺口,再補強捐贈或醫藥費列舉。
以「台中經理」Persona為例,年薪130萬元,預估淨額約105萬元(落入20%級距),目標是壓回60萬元(5%級距),差距高達45萬元。實務上,單靠勞退自提(上限約7.8萬元)與薪資扣除(22.9萬)可能不足,必須結合大額捐贈(如對公益團體捐款)或申報高額醫藥費,並檢視是否有其他收入(如股利)可選擇分開計稅,避免併計推高淨額。
- 勞退自提:每提1元減1元淨額,報稅自動抵扣,適合年輕族群與有長期規劃者。
- 捐贈扣除:對政府、公益團體捐款最高抵綜合所得總額20%,附收據即可,是橋接級距差距的強力工具。
- 醫藥及生育費:實際支出0.1倍上限,家庭Persona特別適用,需保留收據。
- 股利所得選擇:小額分開計稅(28%單一稅率),避免併計推高級距;但若淨額本已很低,併計可能更省稅,需精算。
決策框架的核心在於「精算差距」與「效率優先」。專家估計,此法可讓中產家庭平均節稅1-2萬元。記住,所有扣除須有證明文件,報稅時上傳避免補稅風險。
高薪族必看:年薪 200 萬與 500 萬的稅務佈局
年薪200萬元落30%級距,稅負約40萬元;500萬元則直衝40%,稅負逾150萬元。高薪專業人士需注意最低稅負制(AMT),若基本所得額(綜合所得淨額+海外所得等)逾670萬元,稅負不得低於20%,此為重要防線。
【AMT 防線】基本所得額試算實務
AMT計算與一般稅額不同,需先算出「基本所得額」,再乘以20%。三步驟指南如下:
- 1. 起算點:從「綜合所得淨額」開始,加回免稅額、標準扣除額、薪資特別扣除額(這三步是AMT的加回項目)。
- 2. 加計海外所得:將所有境外來源所得(如國外薪資、股利、租金)加計進去。(注意:來自中國大陸的所得,依《兩岸人民關係條例》,非屬「海外所得」,必須直接併入綜合所得總額申報,無分開計稅選項)。
- 3. 試算稅額:基本所得額 × 20% – 累進差額(依AMT級距)。若此數額高於一般所得稅應納稅額,則需補繳差額。
以年薪200萬元單身為例:一般稅額約22萬元。若另有海外利息所得50萬元,加回免稅額等後,基本所得額可能超過670萬元,觸發AMT,稅負將提高至基本所得額×20%,可能超過30萬元。因此,高資產族必須在申報前完成AMT試算。
- 增加勞退自提至法定上限:不僅降低一般稅額,也能降低基本所得額,一舉兩得。
- 海外所得申報與稅抵:海外所得必須申報,且在計算AMT時全數加計。若已在來源國繳稅,可申請「外國稅額扣抵」,但此扣抵僅能用在「AMT稅額與一般稅額之差額」部分,無法完全免稅。
- 資產配置分散:將部分收入轉為房屋租金、信託收益等,分散所得類別,避免單一項目推高基本所得額。
手機報稅5.0版預計將新增強化高所得申報功能,包含AMT自動試算與附件上傳,大幅降低申報複雜度。數位遊牧工作者務必留意,台灣來源收入(不論您身在何處)仍須課稅,且若無雙重課稅協定,遠端薪資需全額申報,切勿誤以為「境外收入」即可豁免。會計師建議高資產族委託專業會計師,進行跨國稅務規劃,避免因海外所得漏報或申報錯誤而產生罰鍰。
課稅所得淨額計算口徑與試算步驟
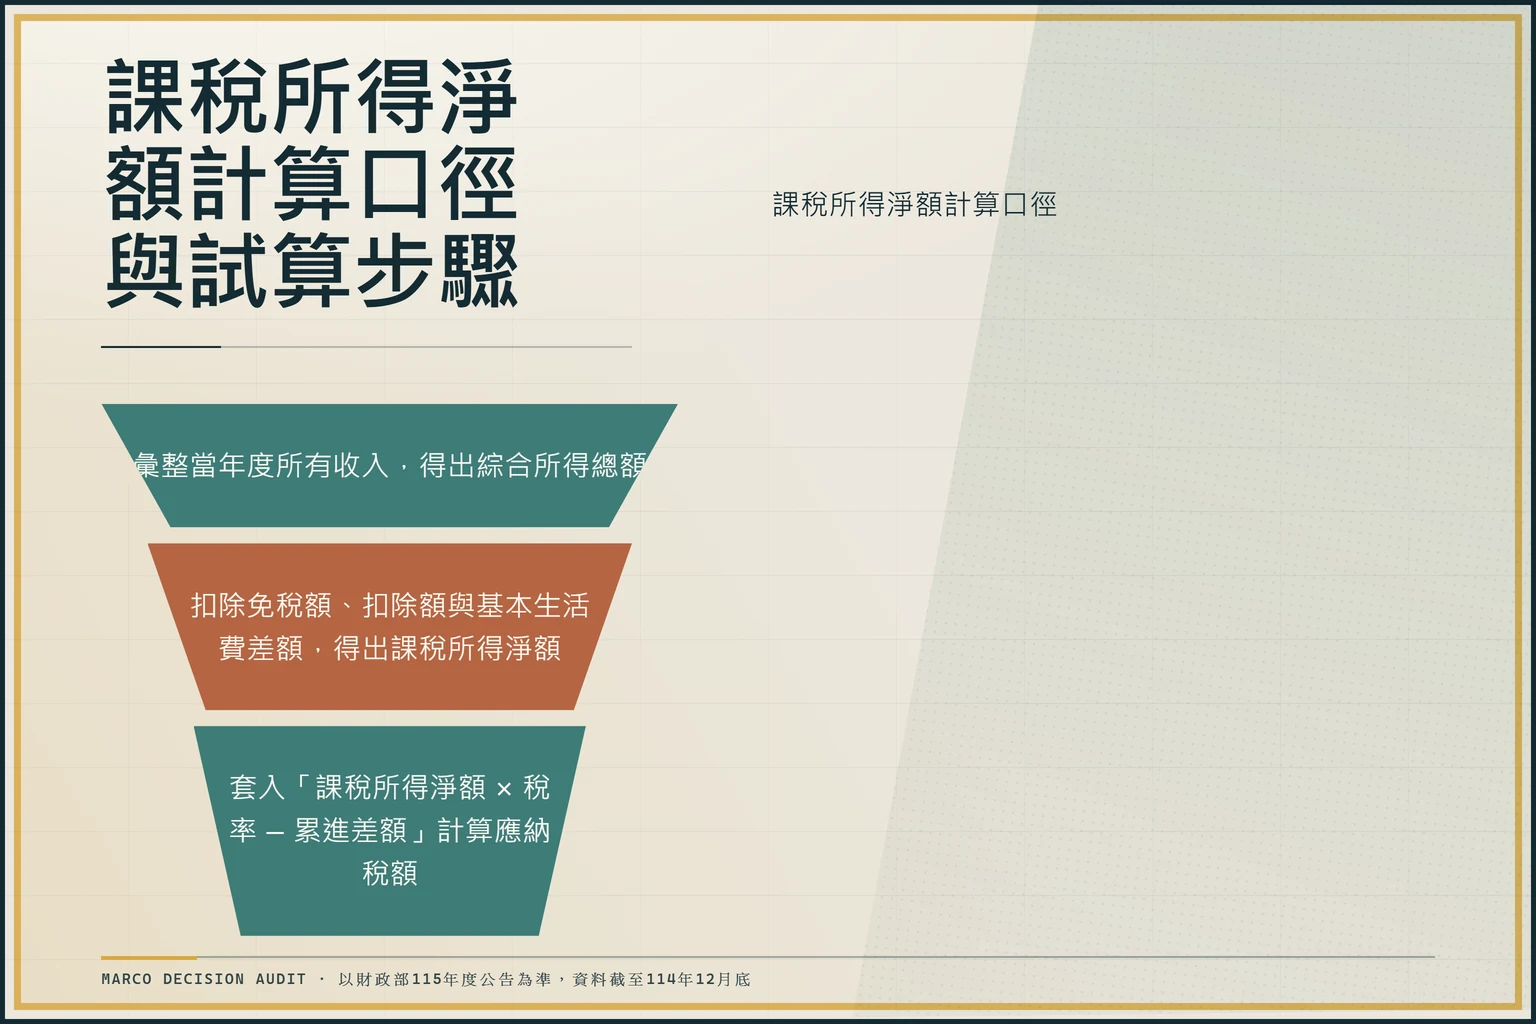
課稅所得淨額的計算口徑為:綜合所得總額扣除免稅額、扣除額與基本生活費差額。在此基礎上,應納稅額的公式為:課稅所得淨額乘以適用稅率,再減去累進差額。所有稅率與門檻數字均以財政部115年度公告為準,資料截至日為114年12月底,實際金額以公告當年度正式數字為準。以下為具體試算步驟:
- 彙整當年度所有收入,包括薪資、股利、利息、租金等,得出綜合所得總額。
- 依適用身分別計算免稅額(本人、配偶、扶養親屬各別計入)。
- 擇一計算扣除額:標準扣除額(單身13.25萬元、夫妻26.5萬元)或列舉扣除額(逐項加計)。
- 加計薪資所得特別扣除額(每人上限22.9萬元)。
- 計算基本生活費差額:若適用基本生活費總額大於免稅額加扣除額之和,其差額得自綜合所得總額中減除。
- 以「綜合所得總額 − 免稅額 − 扣除額 − 基本生活費差額」得出課稅所得淨額。
- 依淨額所落入之級距,套入「課稅所得淨額 × 稅率 − 累進差額」計算應納稅額。
以單身納稅人年薪100萬元為例:所得總額100萬元,減免稅額97,500元、標準扣除額13.25萬元、薪資扣除22.9萬元,得淨額約54.1萬元,落5%級距,應納稅額約27,050元。為確保數字正確,建議使用國稅局提供的線上試算工具進行驗證。
年度對應與適用範圍說明
2026年適用之綜合所得稅制度為115年度稅制,所得計算期間為115年1月1日至12月31日,申報期限為116年5月1日至5月31日。簡言之,2026年度的所得級距表對應的是115年度課稅所得,於2027年申報時適用。納稅義務人應留意所得歸屬年度,避免混淆不同年度的扣除額與級距門檻,導致適用錯誤。財政部每年約於11月底至12月初公告隔年度之稅制調整內容,建議申報前再次確認最新公告數字。
例外情形、分離課稅與限制條件
部分所得項目採取分離課稅,不併入綜合所得總額計算,例如:依所得稅法規定分離課稅之利息所得(儲蓄投資特別扣除額上限內者)、證券交易所得(目前免稅)、期貨交易所得(20%單一稅率)等。非境內居住者之所得稅計算方式與級距亦有別於一般境內居住者,稅率結構為20%固定稅率或依所得類型分開計算,須另案查核。此外,海外所得、基本所得額超過670萬元部分適用最低稅負制(稅率20%),此部分所得需加計入基本所得額後方可判斷是否觸發AMT。以下情形建議向國稅局確認:持有複數所得來源且涉及跨國課稅者、適用特別稅率之股利或期貨所得、營利事業所得稅與個人所得稅交叉申報者。資料以財政部114年度公告為基礎,後續修正以正式公告為準。如需進一步計算,可參考2026 台灣稅務級距總整理之相關說明。
常見問題
2026 年薪多少以下免繳稅?
單身年薪約56萬元以下(扣除免稅額97,500元、標準扣除13.25萬元、薪資扣除22.9萬元後淨額低於60萬元),落5%級距且稅額近零。實際依個人扣除而定,建議用國稅局試算器確認。
扶養親屬可以扣多少?
每位扶養親屬免稅額97,500元,30歲以下幼兒加計12.5萬元。直系尊親屬70歲以上每人加14.45萬元。報稅時選擇申報方以最大化扣除為原則。
2026 薪資所得特別扣除額是否調升?
是,預估自2025年的22.8萬元調升至22.9萬元(基於CPI調整)。每位受薪者適用,與標準扣除額擇一或合併使用,但不可重複。
股利所得選「併計」還是「分開」划算?
淨額低於150萬元選併計(享級距稅率);高於則分開(28%單稅)。用公式比對:併計後稅率若低於28%,選併計節稅;反之則分開。
沒收到稅單怎麼辦?
登入國稅局自然人憑證系統下載,或用手機報稅App查詢。逾期不影響申報義務,5月底前主動報稅即可。
2026 報稅時間是什麼時候?
115年報稅期為2026年5月1日至5月31日。手機與網路申報便捷,但截止日仍為5月31日,無一般性的延長。
虛擬貨幣獲利要課稅嗎?如何計算成本?
是,視為財產交易所得,併入綜合所得稅。成本計算原則上採「加權平均法」,但若交易頻繁,國稅局可能要求提供每一筆交易紀錄。務必保留交易所提供的交易明細(含時間、數量、價格),作為成本基礎證明。
房東租金收入如何影響所得級距?
租金淨額(收入減必要費用10%或實際支出)併入綜合所得,易跨越級距。房屋評定現值折半計算,或選分開計稅(10%或20%)。選擇分開計稅後,該筆租金收入即不再併入一般所得級距計算。
數位遊牧/境外薪資申報規則?
台灣來源所得(不論您居住於何地)必須申報。若為純境外所得(如為外國公司遠端工作,且該公司未在台有固定營業場所),原則上屬「境外所得」,需申報但可能符合條件免稅。但若涉及台灣客戶或業務,極可能被認定為台灣來源所得,需全額納稅。申報時需提供合約、匯款紀錄等證明。
手機報稅 5.0 有什麼新功能?
預計2026年推出的版本將強化高所得申報功能,包含:1. 自動化AMT試算與警示。2. 支援多筆附件(如捐贈收據、醫藥費單據)拍照上傳。3. 與勞退基金、健保署資料更即時勾稽,減少人工輸入錯誤。
方策|Marco 理財決策編輯
方策是 Marco MKT Group 的編輯筆名,專注把公開金融規則整理成可核對的條件、成本與步驟,不提供個別投資、法律或稅務建議。
免責聲明:本文內容僅供參考,不構成任何稅務建議或保證。實際稅額請依個人申報資料及財政部正式公告為準。